
Guerra a la IA y récord en caja: las claves del mejor trimestre veraniego de Sony Music
Actualizado:
En un 2026 dominado por la saturación de pistas generadas con inteligencia artificial en las plataformas de streaming, litigios abiertos contra startups del sector y cientos de miles de notificaciones de infracción, el negocio musical de Sony acaba de pulverizar sus propios registros. El 5 de noviembre de 2026, Sony Group confirmó que el beneficio operativo de su división de música en el trimestre de julio a septiembre llegó a los 122.800 millones de yenes: un incremento del 6,4% interanual y un récord histórico absoluto para ese periodo. Por su parte, la facturación global del segmento se situó en 598.400 millones de yenes (HITS; Billboard). Ante este escenario, la dirección de la compañía no tardó en mejorar sus estimaciones financieras para todo el ejercicio.
Sin embargo, basta un vistazo a los medios especializados para toparse con un auténtico laberinto de cifras en portada: titulares que citan «3.150 millones de dólares», «casi 3.200 millones», «3.750 millones» o «3.780 millones», con porcentajes de crecimiento que oscilan entre el «8,9%», «10%», «17,7%» y «19,5%». Este aparente desacuerdo tiene una explicación técnica muy simple: depende de qué líneas de negocio se sumen y de la divisa elegida para medir la evolución. Poner orden en estos dos criterios es el primer paso indispensable para comprender qué ha ocurrido en realidad.
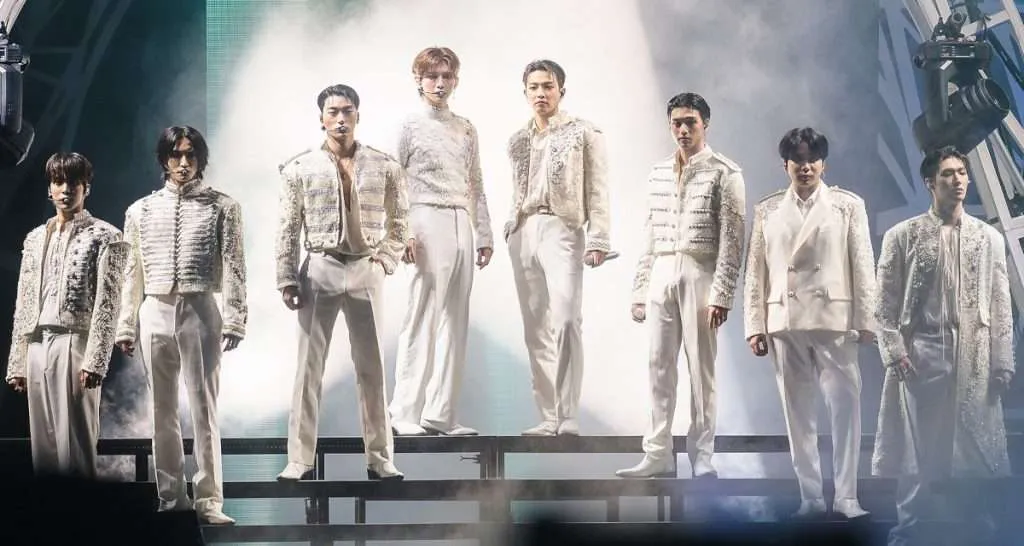
El disco Golden Hour: Part 5 de ATEEZ se coronó como el lanzamiento de mayores ingresos para Sony Music este trimestre, según Digital Music News. Crédito fotográfico: pinkllamanade
Un solo trimestre y cuatro cifras distintas en portada
Para empezar, conviene repasar el calendario contable. El ejercicio fiscal de Sony arranca en abril, de modo que lo que la multinacional denomina «Q2 del FY2026» se corresponde con el tercer trimestre del año civil 2026 (los tres meses concluidos el 30 de septiembre). La prensa económica y musical utiliza ambos términos para aludir al mismo periodo.
El segundo aspecto es el perímetro del negocio. El área de música de Sony se estructura en tres grandes bloques: música grabada (el sello discográfico tradicional), editorial musical (publishing) y una división de «medios visuales y plataformas» que incluye videojuegos para móviles y anime. Tal como resume Billboard, el segmento engloba la actividad combinada de Sony Music Entertainment, Sony Music Entertainment (Japan) y Sony Music Publishing.
| Métrica | Yenes | Crecimiento reportado | Fuente |
|---|---|---|---|
| Segmento de música completo | ¥598.4B | +10,3% (yenes) | HITS, Billboard, conferencia de resultados |
| Música grabada + editorial («core music») | ¥501.8B | +17,7% en yenes / +8,9% a tipo constante | Digital Music News |
| Música grabada | ¥383.2B | +19,5% en yenes / +10,6% a tipo constante | DMN, HITS |
| Editorial musical | ¥118.6B | +12,2% en yenes / +3,7% a tipo constante | DMN, HITS |
| Beneficio operativo del segmento | ¥122.8B | +6,4% | HITS, Billboard, conferencia de resultados |
Tres precisiones fundamentales sobre este desglose:
- Los «3.150 millones de dólares» se refieren al negocio musical central al cambio fijado por Sony. Digital Music News calculó esta cifra convirtiendo los 501.800 millones de yenes con el tipo medio trimestral que comunica la propia compañía (159,30 yenes por dólar), lo que arroja unos 3.150 millones de dólares. Si se toma la cotización de mercado del día en que se publicó la información, esa misma suma equivale a 3.170 millones, origen del titular de «casi 3.200 millones» (Digital Music News). Por su parte, el rango de «3.750 a 3.780 millones de dólares» mide la totalidad del segmento, incorporando los medios visuales.
- El «+8,9%» y el «+17,7%» describen exactamente el mismo volumen de facturación. La primera tasa aísla el impacto de las divisas (a tipo constante), mientras que la segunda calcula el avance en yenes nominales. De acuerdo con nuestras estimaciones, entre 8 y 9 puntos porcentuales de la subida en yenes respondieron a la depreciación de la moneda nipona y no a una expansión real de las ventas. Del mismo modo, el «+19,5%» de la música grabada es una cifra en yenes: a tipo constante se sitúa en un +10,6%, e incluso la propia Sony reconoció que los ingresos por streaming discográfico avanzaron alrededor de un 7% al medirlos en dólares (transcripción de la conferencia de resultados).
- Una discrepancia numérica pendiente de aclarar. Digital Music News atribuye a todo el segmento 592.300 millones de yenes (+11,3%), mientras que HITS, Billboard y la transcripción de la llamada de resultados recogen 598.400 millones (aproximadamente un +10%). Optamos por los 598.400 millones al contar con el consenso de tres fuentes, aunque no nos ha sido posible consultar directamente el comunicado oficial de Sony ni su balance ante la SEC para certificar ninguno de los dos datos. Todas las cifras de Sony en este artículo provienen de medios sectoriales y de transcripciones de terceros, no de documentación primaria de la empresa.
¿Qué impulsó de verdad este récord de facturación?
Al analizar en detalle la división discográfica, el streaming aportó 242.200 millones de yenes —en torno al 63% de los ingresos del área— con un avance del 7,4% a tipo de cambio constante. Los soportes físicos sumaron 31.800 millones de yenes (+7,8% a divisa constante) y la partida de «otros», donde convergen el merchandising, los conciertos y eventos en directo y las licencias, se disparó hasta los 102.100 millones de yenes tras anotarse un espectacular +21,1% a tipo constante, consagrándose como la línea de negocio más dinámica. Las descargas digitales, reducidas a 7.100 millones de yenes, continuaron perdiendo terreno (Digital Music News).
La conclusión es clara: el streaming representa el pilar más voluminoso, pero dista de ser el más veloz. El verdadero salto cuantitativo del trimestre provino del ecosistema directo de los artistas: stands de merchandising, giras y derechos de sincronización y licencia.
En el plano artístico, las cuentas se beneficiaron de un cóctel de novedades comerciales y éxitos veteranos. Digital Music News coloca entre los lanzamientos más lucrativos a Golden Hour: Part 5 de ATEEZ, Thriller de Michael Jackson, Dandelion de Ella Langley, DeBÍ TiRAR MáS FOToS de Bad Bunny, SOS de SZA y Dai Dai de Shakira. Durante la llamada con inversores, el equipo directivo puso el acento en el fenómeno «Choosin' Texas» de Langley, que acumula más de 1.800 millones de reproducciones y dominó el número 1 del Billboard Hot 100 durante 26 semanas. Asimismo, HITS señala que el catálogo de Michael Jackson ha rebasado los 3.000 millones de reproducciones en el Spotify Global Top 200 desde enero gracias al empuje del biopic Michael estrenado en abril, una cifra abrumadora frente a los cerca de 100 millones registrados en todo 2025 (HITS).
Sony también reveló que, hasta septiembre, más del 50% de las escuchas en el Spotify Global Top 200 correspondieron a pistas publicadas hacía más de 18 meses. Este dato resume la gran fortaleza financiera de una major discográfica: un catálogo histórico que continúa generando dividendos estables mucho después de haber amortizado su inversión promocional.
El beneficio, por su parte, avanzó a un ritmo más contenido que los ingresos (+6,4% frente al +10%). La directiva atribuyó esta brecha a una comparativa interanual muy exigente, ya que el mismo trimestre del año previo computó la taquilla del taquillazo Demon Slayer: Kimetsu no Yaiba a través del área de medios visuales. Según matiza Digital Music News, los medios visuales y plataformas representaron «algo más del 10%» del beneficio del segmento este trimestre.
La base del mercado: suscriptores que pagan tarifas más altas
La progresión del streaming en Sony no se produce en el vacío: responde a un mercado estadounidense donde la audiencia de pago no solo crece, sino que abona cuotas más caras. El informe de mitad de año de la RIAA de 2026, detallado por el analista Eric Alper, cifra los ingresos de la música grabada en EE. UU. en 5.975 millones de dólares en el primer semestre (+6,9%). Solo las suscripciones premium facturaron 3.113 millones (+7,8%), mientras que la base de cuentas de pago subió un 5,5% hasta alcanzar los 111,1 millones. Cuando los ingresos aumentan con mayor rapidez que el número de clientes, los datos confirman el impacto real de las alzas de tarifas. (Al no haber tenido acceso directo al documento original de la RIAA, estos registros proceden de la lectura exhaustiva facilitada por Alper).
Estas subidas de precios están plenamente contrastadas. Spotify encareció en EE. UU. su plan individual de 11,99 a 12,99 dólares a partir de las facturas de febrero de 2026, lo que supuso su tercer aumento en cuatro años tras haber pasado de 9,99 a 10,99 dólares en julio de 2023 y a 11,99 dólares en junio de 2024 (CNBC). El plan Duo saltó de 16,99 a 18,99 dólares, el Family de 19,99 a 21,99 dólares y el Student de 5,99 a 6,99 dólares (Variety). Variety recuerda además que, según cálculos del sector, cada dólar añadido a la cuota mensual genera unos 500 millones de dólares al año para la industria musical.
El mismo documento marca también las costuras de la tendencia: el negocio general del streaming en EE. UU. apenas avanzó un 4,7% en la primera mitad del año, lastrado por un descenso del 2,1% en la categoría legal de «otros streamings» y un modesto repunte del 3,7% en los niveles gratuitos con publicidad. El gran dinamismo está blindado en las suscripciones de pago dedicadas a la música, el terreno donde discográficas y plataformas ejercen su mayor poder de fijación de precios.
Combatir la IA y hacer caja al mismo tiempo
El contraste que deja este trimestre récord es demoledor. Pocas semanas antes del balance, el Financial Times revelaba que Sony Music había exigido a las plataformas digitales la baja de más de 260.000 canciones generadas con IA que imitaban a sus artistas hasta finales de septiembre, prácticamente el doble de las reclamadas seis meses antes (como ya comentamos en nuestro análisis previo sobre la ofensiva legal de Sony frente a la IA). La compañía admitió que la supervisión se ha convertido en «una batalla cuesta arriba».
En el terreno estrictamente financiero, sin embargo, no hay huella de ese desgaste. Ninguna de las fuentes consultadas ni la transcripción de la conferencia telefónica desglosaron ingresos procedentes de licencias a empresas de IA, ni la cúpula ejecutiva mencionó la IA entre los motores del trimestre o las razones tras la mejora de objetivos anuales. Con los datos actuales, la IA sigue siendo para Sony Music una fuente de costes y litigios, no una línea de facturación. El crecimiento provino de la maquinaria clásica de la industria: catálogo, superventas, formatos tangibles y giras, sumados al cobro de suscripciones más caras. (Esta lectura responde a la información hecha pública; Sony podría computar ingresos por estos conceptos dentro de partidas genéricas sin detallar su origen).
Esto aclara igualmente por qué el tsunami de pistas generadas con IA no ha erosionado sus resultados. La gran mayoría de los derechos de streaming se abonan en función de la cuota total de escuchas, un terreno donde el repertorio y los clásicos en manos de Sony siguen acaparando las listas. Las pistas fraudulentas que la discográfica combate suponen un esfuerzo de persecución y una amenaza para la marca de sus artistas, pero en este trimestre no alcanzaron un volumen suficiente para abrir un agujero en la facturación (deducción del autor).
¿Quién se beneficia realmente de estas cifras históricas?
Que una multinacional celebre un trimestre histórico no equivale a que 2026 esté siendo un ejercicio próspero para los creadores.
Para empezar, las tarifas abonadas por reproducción apenas han variado. En su cobertura sobre el incremento de precios en Spotify, Variety recuerda que cada stream reporta entre 0,003 y 0,004 dólares brutos, por lo que solo las estrellas masivas pueden vivir de esta vía, al tiempo que confía en que los ingresos extraordinarios de las tarifas alcancen a los intérpretes y muy especialmente a los compositores, y no queden retenidos en los márgenes de las discográficas, la plataforma o los inversores. Los datos de publishing de Sony ilustran la misma brecha: en yenes, la división editorial creció un 12,2%, pero a divisa constante ese avance se quedó en un discreto 3,7%, muy por detrás del 10,6% anotado por la música grabada.
En segundo lugar, las rentas están enormemente concentradas. Un trimestre sostenido por ATEEZ, un número uno con 26 semanas en lo más alto, el renacer de Michael Jackson gracias al cine y un catálogo histórico con más de año y medio en cartel beneficia de manera abrumadora a quienes custodian las mayores carteras de derechos. Los músicos independientes sin un hit global ni un catálogo centenario quedan al margen de esta bonanza.
En tercer lugar, una parte decisiva del récord es puramente contable. La debilidad del yen maquilla al alza los ingresos que Sony percibe en dólares u otras monedas. Si se descuenta ese impacto, el negocio musical central creció un 8,9%: un ritmo sólido, pero en absoluto estratosférico. Como recoge Digital Music News, los propios directivos admitieron la ventaja que supuso el viento de cola del mercado de divisas.
¿Puede sostenerse este ritmo en el tiempo?
La dirección de Sony apuesta con claridad a que sí: ha elevado su proyección de ventas anuales de música un 5% hasta los 2,3 billones de yenes y la de beneficio operativo un 6% hasta los 445.000 millones de yenes, respaldada por la tracción del streaming en discográfica y editorial y la solidez del directo y el merchandising (Billboard; HITS).
Pese al optimismo, surgen tres interrogantes de calado. El crecimiento sustentado en subidas de precios solo resiste mientras el suscriptor acepte pagar más: aunque Variety alude a estudios que certifican la disposición del público a asumir costes superiores, aplicar tres subidas de precios en EE. UU. en cuatro años tensiona la fidelidad de la base de usuarios. Además, parte de los picos de este trimestre responden a catalizadores irrepetibles: el estreno de un biopic cinematográfico, un récord inusual en listas o un ejercicio sobresaliente para una banda de K-pop. Por último, la depreciación del yen puede darse la vuelta en cualquier momento. Al no disponer de pronósticos públicos y verificables con firma de analistas del sell-side sobre el negocio musical de Sony, estas cuestiones quedan abiertas como incógnitas estructurales y no como predicciones cerradas.
El récord, en definitiva, es tan incuestionable como exclusivo: favorece a los conglomerados que retienen los grandes éxitos, el catálogo intemporal y la capacidad de imponer precios. Si la inteligencia artificial terminará convirtiéndose en un motor de ingresos en los estados contables de Sony o si quedará confinada para siempre como una partida de gasto en su gabinete jurídico es la pregunta que comenzará a responderse en los próximos trimestres.
Fuentes
- Artículo original: Dylan Smith, «Sony Music Q3 2026 Revenue Approaches $3.2 Billion Amid Double-Digit Recorded Music and Live/Merch Growth», Digital Music News, 5 de noviembre de 2026: cifras de negocio central, música grabada, editorial y líneas complementarias en yenes y USD; porcentajes de crecimiento a divisa constante; tipo de cambio medio de 159,30 yenes; peso del beneficio de medios visuales; cómputo del segmento en 592.300 millones de yenes (discrepancia señalada).
- HITS Daily Double, «Sony Music Posts Record Q2 Operating Profit, Raises Full-Year Forecast», 5 de noviembre de 2026: facturación del segmento por 598.400 millones de yenes, récord de beneficio operativo, OIBDA, volumen de streaming del catálogo de Jackson, revisión al alza de previsiones y comparativa interanual con Demon Slayer.
- Billboard, «Sony's Global Roster Drives Double-Digit Revenue Growth», noviembre de 2026: estructura del segmento, resultado operativo, artistas más vendidos y previsiones para el ejercicio completo.
- The Motley Fool, «Sony Group (SONY) Q2 2026 Earnings Call Transcript», 5 de noviembre de 2026: valoraciones del equipo gestor sobre facturación musical, márgenes, crecimiento del streaming en dólares y cuota del catálogo en el Spotify Global Top 200. Nota: The Motley Fool aclara que fragmentos del texto fueron elaborados mediante LLM.
- Eric Alper, «What The RIAA's $6 Billion Mid-Year Report Tells Us About The Music Business In 2026», 1 de octubre de 2026: facturación semestral en EE. UU. en 2026, ingresos por suscripciones premium, censo de cuentas de pago y evolución del streaming.
- CNBC, «Spotify hikes subscription price for U.S. Premium users», 15 de enero de 2026: evolución histórica de precios en la tarifa individual.
- Variety, «Spotify Increases US Premium Subscription Prices», enero de 2026: tarifas de todos los planes en EE. UU., estimación de 500 millones de dólares por cada dólar de aumento y rango de liquidación por reproducción.