
华尔街盯上独立音乐人的老歌:从 Duetti 拿下 6.65 亿美元融资,看长尾曲库金融化这门生意
更新于:
2026 年 11 月 17 日,成立刚刚四年的纽约公司 Duetti 宣布再度拿下 6.65 亿美元融资。对这样一家核心资产绝大多数是冷门作品的公司而言,这绝对是一笔惊人的巨资:其曲库主要由独立说唱歌手、卧室制作人和乡村唱作人的歌曲组成,这些创作者每年的版税进账往往也就几千美元。据 Digital Music News 报道,本轮新资金注入后,Duetti 累计融资金额已至少达到 13 亿美元。
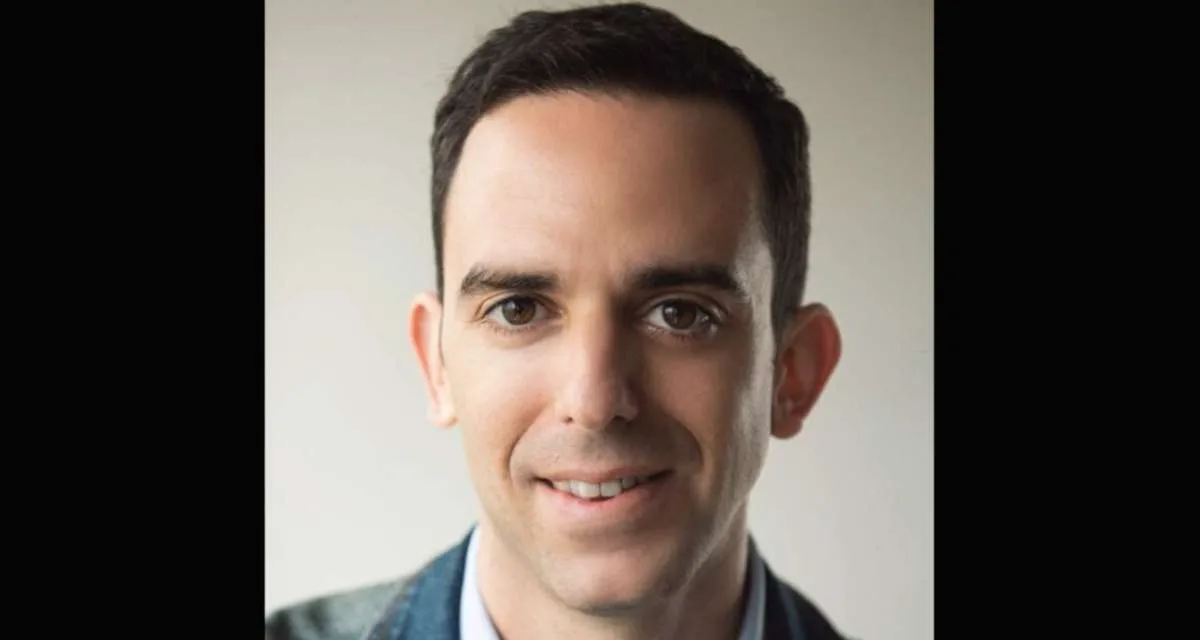
Duetti 联合创始人兼 CEO Lior Tibon。图片来源:Duetti
比起头条上的巨额数字,更耐人寻味的是背后的问题:为什么连保险资金、私人信贷基金这样全球规模最大的机构资本,也心甘情愿借钱给那些从未拿过白金唱片的独立音乐人,并接受他们的老歌作为抵押品?简单的答案在于,流媒体把哪怕极为小众的曲库,也变成了信贷分析师眼中可预测的稳定现金流。更深入的答案,则牵扯到 1997 年首创的 David Bowie 债券、一家市值惨遭腰斩的上市基金,以及一套如今正经历严峻考验的流媒体增长假设。
本站此前曾分析过 DistroKid 与 Kobalt 如何帮助独立词曲作者收回被遗忘的版税收益,以及 Sony Music 创纪录的季度业绩在多大程度上受益于经典老歌的稳定吸金能力。而本文要探讨的,则是整条产业链的下一步动作:当这些分散的版税现金流被打包收购、池化并转化为债券时,究竟会发生什么?
拆解 6.65 亿美元融资:这笔钱由何构成?
这笔 6.65 亿美元并不是一张支票直接到账。根据 Digital Music News 引用的公司公告,其资金拆解如下:
| 融资构成 | 金额 | 资金方 |
|---|---|---|
| 资产支持证券(ABS) | 4.5 亿美元 | 由 Carlyle“锚定认购” |
| 新增信贷额度 | 1.65 亿美元 | Viola Credit(现有放贷方) |
| “附属授信额度” | 5000 万美元 | Flexpoint Ford 与 Truist Bank |
其中,ABS 是整笔交易的重中之重。在资产证券化操作中,发起机构将一组具备创收能力的资产池——即 Duetti 收购的版税权益——注入一个独立的特殊目的实体(SPV),该实体随后向投资者发行债券。债券本息则直接由这些歌曲后续产生的版税来偿还。这意味着投资者是在针对音乐本身的收益能力放贷,而非依赖 Duetti 自身的资产负债表。
这是 Duetti 完成的第三笔此类交易。其首次试水是在 2024 年底发行的 8000 万美元项目,由 DLA Piper 担任法律顾问,并据 9fin 报道由 Barclays 牵头构建与承销。第二笔是在 2025 年 10 月落地的 1.25 亿美元私募交易,后于 2026 年 1 月作为总额 2 亿美元综合融资的一部分公开,该轮还包含了由 Raine Partners 领投的 5000 万美元 C 轮股权融资。据 9fin 披露,第二笔 ABS 的买家包括配置保险资金的资管机构。曾任 Tidal 高管的 Duetti 联合创始人兼 CEO Lior Tibon 表示,本次新交易的规模已是首笔的“五倍以上”。照此计算,Duetti 的 ABS 发行规模在短短约两年内便从 8000 万美元跃升至 1.25 亿美元,再暴涨至 4.5 亿美元。
不过这里需要作出一项信源说明:截至发稿,无论是 6.65 亿美元的金额、Carlyle 的锚定角色还是信贷额度的具体明细,均直接出自 Duetti 官方公告及 Digital Music News 的转述。笔者尚未查到佐证相关条款的独立监管申报文件或第二家行业权威报道。公开资料显示,Carlyle 此前的证券化业务主要聚焦于飞机租赁领域;若报道属实,重资锚定音乐版税 ABS 对该公司而言将是一次引人瞩目的战略拓展(此为笔者基于公开报道的分析)。
Duetti 到底买了什么?深入长尾的版权生意
Duetti 打动音乐人的逻辑极其直截了当:用未来的部分版税,换取当下的确定性现金。在其官方网站上,Duetti 明确表示收购“母带版权、词曲版权及版税权益”,交易标的可以涵盖“单首曲目、完整曲库,或是单首歌曲的一定权益比例”。官方数据显示,其 70% 以上的交易针对单曲或部分曲库,绝大多数在 60 天内交割,且合同“不含垫付回收条款、优先匹配权或其他任何捆绑限制”。此外,Duetti 还会自费为收购的作品进行后续宣发。
这种收购具有极强的“广撒网、轻量化”特征。2024 年 DLA Piper 披露其首笔 ABS 时,单笔交易金额分布在每位音乐人 1 万美元至 300 万美元之间。到了 2026 年 1 月,Duetti 宣布其合作的音乐人、词曲创作者与创作者已突破 1,100 人,覆盖全球 40 多个国家,每月达成 80 余笔交易,且 2025 年有超过 30% 的交易来自美国本土之外(FinTech Global)。随着 11 月新公告的发布,其曲库投资累计已突破 1,600 起,涉及 50,000 余首母带与词曲权益。公开名单中包括曾为 Drake 操刀制作的制作人 Bnyx、Odd Future 联合创始人 Casey Veggies,以及凭借热门单曲《Leave Me Alone》声名大噪的说唱歌手 Flipp Dinero。
这种广度本身就是其商业模式的核心。单首独立音乐通常属于高波动资产:往往因偶然走红,又在一年内迅速冷却。但如果将跨越不同流派、不同地域的数万首作品聚集成池,其整体表现便更接近经典的多元化投资组合——正是这种组合层面的大数统计规律,为资产证券化奠定了可行性。Tibon 在 1 月份正是从这一维度阐述其护城河的:他指出传统唱片公司和版权并购基金根本“跟不上”独立音乐的井喷步伐,而 Duetti 正在打造“专有数据库与分析系统,以识别、预测并高效管理”这些海量长尾资产。
从 Bowie 债券到 Concord:音乐版权走向抵押品的演进之路
把音乐版税包装成债券,在金融史上并非全新产物。这一架构的雏形最早可追溯至 1997 年由银行家 David Pullman 主导发行的“Bowie 债券”(Bowie Bonds)。根据维基百科关于名人债券的词条,Prudential Insurance 当年出资 5500 万美元,认购了以 David Bowie 在 1990 年前录制的 25 张专辑(共 287 首歌曲)未来版税收益为抵押的 10 年期债券。该债券票面利率为 7.9%,而当时 10 年期美债收益率约为 6.37%。但这笔里程碑式的交易也早早显露了底层资产的风险:随着网络盗版泛滥和实体 CD 市场崩盘削减了录制音乐收入,Moody's 于 2004 年将该债券评级从 A3 一路降至 Baa3(距垃圾级仅一步之遥)。不过,该债券最终仍在 2007 年如期完成本息偿付,相关版权也随之顺利物归原主。
在此后的二十年里,音乐资产证券化始终是一个小众冷门的细分领域。直到流媒体时代的到来,版税现金流变得更加稳定平滑、更易于建立量化模型,这一格局才被彻底打破。最典型的巨头案例莫过于 Concord:2022 年底,该公司以旗下超过 100 万项音乐版权为底层资产,成功发行了约 18 亿美元的债券,该交易由 Apollo 领衔锚定(Music Business Worldwide)。2025 年 7 月,Concord 又通过一笔 17.65 亿美元的 ABS 完成了债务再融资(Business Wire)。
不过,Duetti 与这些行业前辈存在着根本性的差异。Bowie 债券依赖的是单一殿堂级巨星的经典曲库,Concord 的底层抵押品也绝大多数是经过历史考验的常青名作。9fin 指出,与公开市场上以巨星目录为抵押的传统音乐 ABS 截然不同,Duetti 的资产池汇聚了数百位独立艺术家的母带录音。投资者在此面对的是一种全新的风险定价逻辑:不再是少数经久不衰的超级 IP,而是成千上万个规模微小、尚未定型的长尾资产。
一首老歌究竟值多少钱?拆解音乐曲库的估值模型
绝大多数音乐版权的估值,都建立在同一个基础公式之上:将曲库的年净版税收益乘以相应的估值倍数。业内一个广为人知的示例是:一个年收益为 10 万美元的曲库,以 15 倍的估值倍数计算,售价约为 150 万美元(RouteNote)。在这个看似直观的倍数背后,本质上是一套现金流折现(DCF)模型:买方必须预测版税在未来岁月中的衰减或增长曲线,再将未来的现金流按特定折现率折算回现值。
而决定这套估值模型走向的,主要是两大关键变量:
利率环境。折现率的高低与整体宏观借贷成本直接联动。在 2020 至 2021 年的零利率时代,面对收益率近乎为零的常规债券,音乐版权带来的稳定现金流显得极具吸引力,资产估值倍数一路狂飙。然而到了 2022 和 2023 年,随着利率大幅攀升,同样的版税在现值折算后大幅缩水,国债也重新成为回报诱人的硬通货。《财富》(Fortune)在 2023 年 10 月关于 Hipgnosis 的深度报道中对这一传导机制进行了详尽剖析。版权交易顾问机构 Shot Tower Capital 指出,2024 年行业典型的词曲版权估值倍数约为净出版收益的 16.1 倍,较 2023 年的 16.7 倍有所回落,并将其评价为“略有下滑但整体平稳”(援引自 Vinyl Me, Please 的总结)。鉴于 Shot Tower 本身在该领域提供咨询中介服务,这些数据更应被理解为行业内部的指导性预估。
衰减曲线。通常情况下,一首歌曲在发行后的最初几个月吸金能力达到巅峰,随后收益逐渐走低,不过衰减斜率千差万别。历经数十年沉淀的长青金曲衰减极其平缓;而缺乏根基的独立新歌,热度往往可能断崖式跳水。这正是 Duetti 极力强调自身数据建模能力的原因所在。如今长尾曲库的买家,审视的重点已不再是艺人名气,而是播放量的稳定性、受众留存率以及全球地域分布。在 2026 年 5 月发表于 Hypebot 的专栏文章中,制作人兼版权收购平台 SongCash 创始人 Matt Caprio 指出,如今部分买方甚至愿意考虑“年收益仅约 5,000 美元”、上线仅 18 个月的新歌。由于 Caprio 自身经营着一家同类收购机构,其观点反映的正是买方维度的市场实操。
前车之鉴:Hipgnosis 的狂欢与幻灭
对于盲目吹大版权估值的恶果,上一轮热潮中最激进的买家给出了最清醒的警示。由 Merck Mercuriadis 与 Nile Rodgers 于 2018 年在伦敦创立的 Hipgnosis Songs Fund,曾从公开市场投资者手中募资逾 10 亿美元,并在行情最为狂热的市场顶峰,一掷千金收购了包括 Shakira 与 Justin Bieber 在内的顶流曲库权益。
文化评论家兼作家 Ted Gioia 很早就对这种狂热亮出了红牌。在 2022 年 9 月的一篇长文中,他直言支撑这场买买买狂潮的估值模型存在根本缺陷,因为“歌曲本质上是一种消耗型递减资产,就如同埋在地下的石油”;更危险的是,Hipgnosis 背负的高达约 6 亿美元债务,在加息周期面前将使其毫无退路。
随后的走势几乎丝毫不差地印证了这一预判。到 2023 年 10 月,Hipgnosis 在二级市场的交易价格已较其报告的净资产价值(NAV)直接腰斩。其估值机构大幅下调了对历史版税收益的预期,基金也随即取消了原定的股息分红。随后,股东投票反对基金继续运作,并联手否决了以 4.4 亿美元向 Blackstone 旗下机构转让 29 个曲库的资产处置方案,理由是出价过低(Fortune)。2024 年 3 月,Shot Tower 出具的新估值报告对整个曲库资产进行了约 26% 的大幅资产减值(抹去了约 6.9 亿美元)(Billboard)。历经竞购交锋,Blackstone 最终出价压过 Concord,以约 15.8 亿美元将该基金私有化,全案于 2024 年 7 月正式尘埃落定(Music Business Worldwide)。
这段惨痛教训的核心,并不在于歌曲突然丧失了造血能力——事实上绝大多数经典依然按月产生收益。真正的警示在于:折现率与衰减曲线这两个核心假设的微小偏移,就足以导致曲库估值产生数以亿美元计的剧烈缩水;而高杠杆债务的存在,则会将这种估值震荡转化为致命打击。
对独立音乐人而言,这到底意味着什么?
对创作者而言,出让曲库相当于将充满变数的未来收益,即刻置换为眼下落袋为安的确定现金。这往往是一次非常理性的财务决策:当下的这笔钱,可以用来投资新专辑的制作、支持巡演开销、支撑营销推广,或是偿还昂贵的高息负债;甚至能让音乐人得以继续保持独立身,而不必委曲求全去签条款苛刻的传统厂牌合约。Duetti 允许创作者仅出让单曲或特定比例权益并保留其余份额,相比传统曲库买断,大大降低了“孤注一掷”的博弈风险。
但潜在的代价同样真切。无论买家出价几何,其商业算盘必然是希望在资产的存续期内榨取远超收购本金的收益——否则这笔交易对买方及其背后的债券持有人便毫无商业合理性可言。一旦音乐人卖掉某首歌后,该作品日后意外因影视配乐(Sync placement)、TikTok 爆火或被大牌翻唱而迎来第二春,所有的超额爆发红利都将拱手让给买家。同时,创作者也彻底失去了可能在职业生涯后期渡过荒年的长期基本盘收入。
基于上述行业现实,笔者梳理了三点给独立音乐人的务实考量:
- 买方的定价模型对创作者完全是黑箱。买方的报价严格取决于其自身设定的折现率与衰减模型。独立创作者通常无从获悉这些精算细节,加之小体量独立曲库的交易倍数鲜有公开数据可查,创作者极难判断出价是否公允。
- 部分转让能有效防范“卖在黎明前”的踏空风险。出售单曲 50% 的权益,或仅从曲库中挑出一首作品变现,能够让音乐人在作品未来超预期爆发时,依然保有一部分红利分享权。
- 合同条款的深坑远比表面的首付数字更重要。Duetti 标榜其合同无垫付回收(recoupment)与优先匹配权;但市面上其他收购方或版税预付机构的条款却大有门道——带有强制回收机制的“预付款”,实质上更偏向抵押贷款而非真正的权益转让。音乐人在比对各家意向时,必须穿透整个合同文本,而不能仅被眼前的到手金额冲昏头脑。
这套商业模式的边界:长尾证券化藏着哪些隐忧?
支撑 Duetti 飞速扩张的底层逻辑,其实建立在几项值得仔细推敲的假设之上:
流媒体增长红利正在退潮。任何曲库估值模型都预设了流媒体大盘收入的持续扩张。然而在 2025 年 6 月高盛发布的年度《Music in the Air》报告中,分析师显著下调了行业预期,指出 2024 年录制音乐收入增速已回落至 4.8%,并将 2025 至 2030 年的复合年增长率预估压低至 6.8%(Music Business Worldwide)。增速放缓虽不至于立刻颠覆整个模式,但会大幅挤压曾经用来支撑高估值倍数的成长溢价空间。
杠杆从来都是双刃剑。证券化赋予了 Duetti 远超其自有资本的扫货杠杆。但在还款分配中,债券投资人享有绝对的优先受偿权;一旦底层版税收益不达预期,不仅股权价值首当其冲遭遇折损,Duetti 持续募资采购的能力也会瞬间冻结。Hipgnosis 已经向行业展示了:高杠杆的版权持有者在估值逆风期会多么迅速地丧失战略腾挪空间。
长尾碎片的量化建模难度极高。将资产分散至数万首歌曲,固然可以抚平单首作品走红或哑火的个案波动,但根本无法对冲席卷整个独立板块的系统性剧震——例如主要流媒体平台调低低播放量曲目的分成比例、平台重拳清理 AI 批量生成或垃圾刷量内容,或是单次流媒体播放版税单价的普遍滑坡。这些系统性风险系笔者的逻辑推演,而非 Duetti 披露的公开风险。
版权所有权加速集中。随着专业收购机构像吸尘器一样吞噬独立曲库,独立音乐生态所产生的收益,正以更高的比例流向资本投资人,而非真正伏案创作的音乐人。尽管 Raine 合伙人 Joe Puthenveetil 反驳称 Duetti “通过让处于各个职业阶段的艺术家都能变现自身权益,实现了行业的去中心化与民主化”(FinTech Global)。但在现实中,这两种论调完全可以同时成立。
写在最后:长尾版权金融化,是机遇也是残酷的置换
Duetti 狂揽 6.65 亿美元的最新轮次,标志着版税证券化金融工具已经全面下沉至长尾市场深处。这项始于 1997 年单一摇滚巨星旧作资产的资本实验,如今演变成批量吞食年收入仅区区数千美元小众音乐人单曲的工业化机器。机构投资者之所以愿意真金白银入局,本质上是因为只要曲库池足够庞大,长尾流媒体版税在统计学层面便能被塑造成看似高确定性的类固收现金流。
然而,这种确定性并非坚不可摧。Hipgnosis 的崩塌早已证实,利率风向与衰减假设的些微摇摆就能迅速蒸发数亿估值,而流媒体也已告别曾经顺水推舟的高增长黄金期。对于独立音乐人而言,这批新兴资本带来的流动性确实提供了一项十年前难以企及的现实退出路径;但这终究是一场明码标价的利益让渡——而决定这场交易价码的精算天平,始终握在一个你可能终其一生都看不清底牌的买家手中。
参考信源
- 原文报道:Dylan Smith, "Duetti Scores $665 Million in ABS and Credit Funding, Intends to 'Significantly Accelerate' Its Investments as Total Capital Raised Tops $1.3 Billion," Digital Music News, 2026 年 11 月 17 日 — https://www.digitalmusicnews.com/2026/11/17/duetti-funding-november-2026/
- Duetti 官方网站(交易条款)— https://www.duetti.co/
- DLA Piper, "DLA Piper advises music platform Duetti in US$80 million ABS issuance," 2024 年 11 月 — https://www.dlapiper.com/en-us/news/2024/11/dla-piper-advises-music-platform-duetti-in-us$80-million-abs-issuance
- 9fin 关于 Duetti 第二笔私募音乐版税 ABS 的深度报道 — https://www.9fin.com/insights/duetti-second-private-abs-music-royalties
- FinTech Global, "Duetti secures $200m to scale independent music catalog deals," 2026 年 1 月 21 日 — https://fintech.global/2026/01/21/duetti-secures-200m-to-scale-independent-music-catalog-deals/
- 维基百科词条:"Celebrity bond"(Bowie 债券)— https://en.wikipedia.org/wiki/Celebrity_bond
- Music Business Worldwide, "Concord prices $1.8bn bond offering backed by over 1m music copyrights" — https://www.musicbusinessworldwide.com/concord-prices-1-8bn-bond-offering-backed-by-over-1m-music-copyrights
- Business Wire, "Concord Closes $1.765 Billion ABS to Fuel Continued Growth," 2025 年 7 月 — https://www.businesswire.com/news/home/20250722826534/en/Concord-Closes-%241.765-Billion-ABS-to-Fuel-Continued-Growth
- RouteNote, "How much is my music catalog worth? A guide for independent artists" — https://routenote.com/radar/how-much-is-my-music-catalog-worth-a-guide-for-independent-artists/
- Shot Tower Capital 版权估值倍数统计,援引自 Vinyl Me, Please — https://vinylmeplease.com/ko/blogs/%EC%82%B0%EC%97%85-%EB%89%B4%EC%8A%A4/music-catalog-market-to-remain-resilient-despite-slowing-growth-says-shot-tower-capital
- Matt Caprio, "You Don't Need to Be Famous to Sell Your Music Catalog Anymore," Hypebot, 2026 年 5 月 19 日 — https://www.hypebot.com/hypebot/2026/05/you-dont-need-to-be-famous-to-sell-your-music-catalog-anymore.html
- Ted Gioia, "The Buying Mania for Old Songs Has Come to a Sudden and Ugly End," The Honest Broker, 2022 年 9 月 12 日 — https://www.honest-broker.com/p/the-buying-mania-for-old-songs-has
- Ryan Hogg 关于 Hipgnosis 股东反弹的报道,Fortune, 2023 年 10 月 27 日 — https://fortune.com/2023/10/27/beyonce-justin-bieber-music-hipgnosis
- Billboard, Hipgnosis 曲库估值大幅下调报道,2024 年 3 月 — https://ca.billboard.com/business/business-news/hipgnosis-songs-portfolio-value-fund-valuation-1235621213
- Music Business Worldwide, "Blackstone's Hipgnosis Songs Fund is no longer a publicly traded company" — https://www.musicbusinessworldwide.com/hipgnosis-songs-fund-is-no-longer-a-publicly-traded-company/
- Music Business Worldwide, "7 takeaways from Goldman Sachs' new 'Music in the Air' report" — https://www.musicbusinessworldwide.com/emerging-markets-superfans-and-price-rises-7-takeaways-from-goldman-sachs-new-music-in-the-air-report