
收购偶像工厂:HYBE为何决意入主日本KeyHolder?
更新于:
五年苦心经营的“从零打造”日本流行音乐业务,未能完全满足HYBE的野心。2026年11月18日,HYBE决定改变路线,直接开启收购模式。其东京子公司HYBE JAPAN正式对KeyHolder(东京证券交易所代码:4712)发起要约收购。KeyHolder是一家上市娱乐集团,不仅运营SKE48,还持有乃木坂46(Nogizaka46)运营公司的一半股份。此次收购报价为每股1,200日元。若收购顺利达成,HYBE JAPAN将以约106亿日元的价格拿下KeyHolder超过半数的股权。HYBE表示,此举意在强化其在全球音乐市场的核心竞争力。
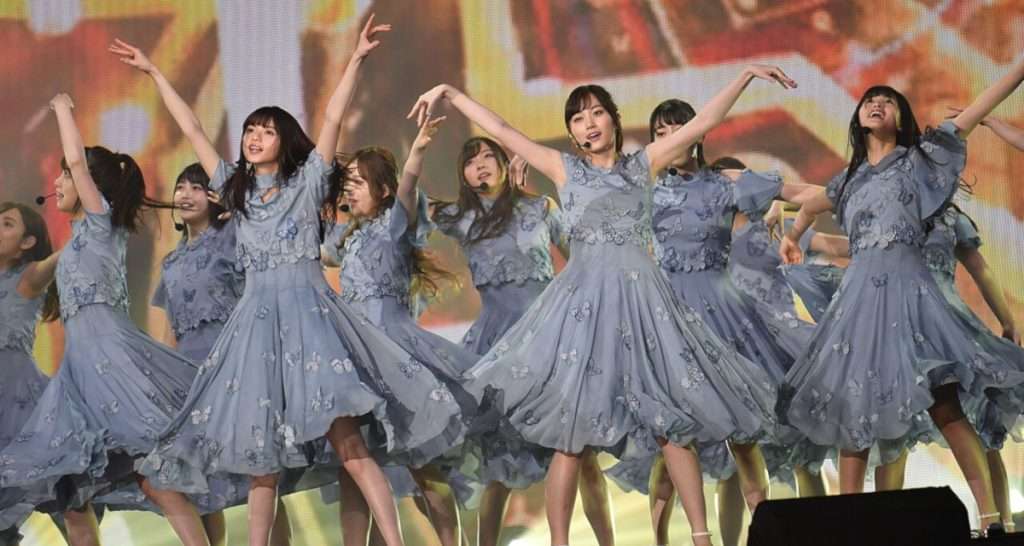
乃木坂46现场演出。KeyHolder旗下子公司North River持有该组合运营公司的一半股份。图片来源:Li Chengru,转引自Digital Music News
Digital Music News率先报道了这一消息,并援引了HYBE的公告和高管发言。本文的详细细节主要基于KeyHolder向东京证券交易所提交的公告——一份长达46页的董事会要约意见书。该文件阐明了条款内容、双方达成协议的过程,以及KeyHolder董事会预判的潜在风险。
核心在于“经营权”:非完全私有化
这并非一场全盘接管。HYBE JAPAN的目标是获得足以引导KeyHolder发展方向并将其纳入财务合并报表的股份,同时保留KeyHolder在东京证券交易所标准市场的上市地位。据公告显示:
| 项目 | 详情 |
|---|---|
| 收购方 | HYBE JAPAN Inc.(成立于2019年3月,由HYBE Co., Ltd. 100%持股) |
| 要约收购期 | 2026年11月19日至2027年1月6日(30个交易日) |
| 结算日期 | 2027年1月14日 |
| 收购价格 | 普通股每股1,200日元;KeyHolder第二系列股票认购权证每份1日元 |
| 最低收购量 | 8,751,630股,收购后投票权占比约43.05% |
| 最高收购量 | 10,453,092股,投票权占比约51.42%(完全稀释后约50.10%) |
| 溢价率 | 较11月17日收盘价1,078日元溢价11.32%;较六个月平均价818日元溢价46.70% |
| 上市状态 | 维持不变;目标非退市 |
收购的最低门槛实际上已基本锁定。KeyHolder的最大股东金融集团J Trust(持股27.11%)已签署协议,承诺出让其持有的全部股份。同样做出承诺的还包括Omotesando Capital(持股6.58%)及KeyHolder董事长藤泽信义(Nobuyoshi Fujisawa,持股0.58%)。三者合计持股7,148,690股,恰好达到了普通股收购的最低限额。
另一重要部分涉及一手打造乃木坂46和SKE48的制作人秋元康(Yasushi Akimoto)。他是KeyHolder的第二大股东,持股占比6.90%。根据要约协议,他承诺将其持有的股票认购权证卖给HYBE(每份作价1日元,对应1,066,660股的转换份额),但他的普通股不在该协议范围内。另两位权证持有人秋元信介(Shinsuke Akimoto)和赤冢善弘(Yoshihiro Akatsuka)也做出了同样承诺。公告并未解释权证定价的具体依据,也未说明秋元康保留普通股的原因。
上述承诺出让的股份在完全稀释基础上合计占比41.95%,这便是早期英文报道中提到“已锁定42%股份”的由来。需要纠正早期报道的一点:DMN曾顺带提到HYBE已持有“大量KeyHolder股份”,因此有资格享受股东权益(包括KeyHolder旗下单元运营的一家六本木牛排馆餐券)。但公告明确指出,截至11月18日,HYBE及其子公司HYBE JAPAN并未持有任何KeyHolder股票或权证。
KeyHolder董事会对此次要约表示支持,但对于股东是否应该出售股份持中立态度。由于公司将维持上市状态,董事会认为继续持有股份也是合理的选择。此次要约的时间节点值得玩味。当HYBE JAPAN董事长金英敏(Kim Young-min)于2026年8月19日首次向KeyHolder总裁小出裕之(Yushi Ode)提出1,200至1,250日元的收购价时,该股前一日收盘价仅为787日元,溢价幅度高达52%左右。到11月17日,股价已升至1,078日元,溢价缩水至11%。HYBE已对收购数量设定了上限,若实际预售股份超过预期,将采取按比例配售的方式购买。
HYBE相中了什么?
KeyHolder并非起家于娱乐业。它成立于1967年12月,原名为Sigma Co.,2018年4月更名KeyHolder并正式转型娱乐领域。目前,该集团拥有17家并表子公司和4家权益法核算的关联公司。2025年营收达356.3亿日元,同比增长14.6%,业务主要划分为四个板块:
| 业务板块(2025财年) | 营收 |
|---|---|
| 综合娱乐 | 145.5亿日元 |
| 广告代理 | 65.5亿日元 |
| 视频制作 | 64.5亿日元 |
| 物流 | 56.1亿日元 |
| 其他 | 24.8亿日元 |
截至2026年1月1日,集团旗下签约艺人共166名,涵盖13个音乐组合。HYBE尤为看重以下核心资产:
- 乃木坂46:KeyHolder旗下子公司North River持有乃木坂46 LLC(该组合运营公司)50%的股份。North River负责周边商品及粉丝俱乐部运营。据《韩国时报》报道,乃木坂46 LLC 2025年营收为139.5亿日元,利润15.9亿日元(其中7.94亿日元归属于KeyHolder)。该组合自2012年出道以来,唱片销量已突破3000万张,并在2017年和2018年连续荣获日本唱片大奖。
- SKE48:该名古屋组合成立于2008年,由KeyHolder旗下的SKE Co.负责运营。2026年已完成第14期成员选拔。据《韩国时报》报道,其最新单曲首周销量约为33.5万张。
- 乐队、演员及个人艺人:管理单元Zest、FA Project和AOI Corporation代理了摇滚乐队Novelbright、演员玉木宏,以及一大批从偶像团体毕业后活跃于影视圈的艺人。
- 音乐以外的业务:United Productions为东京各大主流电视台制作了14档常规节目;FA Project运营广告代理业务;10ANTZ则负责运营乃木坂46、日向坂46及樱坂46的官方手游。
公告最强调的结构性特征在于:乃木坂46和SKE48通过“新成员加入、老成员毕业”的循环模式,确保了品牌长青。HYBE JAPAN将其称为“循环式艺人品牌”(circulating artist brand),并视其为KeyHolder人才培养与管理能力的佐证。这与K-pop业务模式迥异——K-pop通常由合同期通常不超过7年的固定阵容组成(韩国标准合约对此有明确上限)。这种能够自我更新的团体组合,规避了合同到期即解散的“悬崖效应”(注:此为笔者对比分析,原文并未提及此概念)。
为什么要选择日本市场?
HYBE在公告及首席执行官李在尚(Jason Jaesang Lee)的声明中,将理由归结为市场规模。根据IFPI 2026年全球音乐报告,日本录制音乐市场在2025年增长了8.9%。作为仅次于美国的世界第二大市场,同时也是全球最大的实体音乐市场,其重要性不言而喻。此外,公告还援引Pia研究所的数据指出,2025年日本现场娱乐市场规模达到创纪录的8,564亿日元,同比增长12.6%,连续三年刷新纪录。Pia将此增长归功于场馆扩容及票价上涨,而非演出场次增加。
我们此前的文章《CD销量持续微涨——DVD会迎来复兴吗?》曾详细剖析过实体市场:2025年,日本CD市场的营收规模甚至超过了流媒体订阅。核心在于日本粉丝的消费习惯:专辑、粉丝俱乐部会员资格、握手会和巨蛋巡演构建了一个完整的收益链,而像乃木坂46这样的组合,几乎可以覆盖每一个环节。HYBE的公告形容日本市场是一个流媒体、实体销售与现场演出并行不悖的市场,其根基在于“艺人与粉丝之间持续的关系纽带”。
这同样是HYBE在本土市场的盈利模式。据DMN报道,HYBE在2026年第三季度实现营收1.53万亿韩元,其中实体销售额约占其录制音乐营收的70%。桑福德·伯恩斯坦(Sanford C. Bernstein)高级分析师康敏珠(Kang Min-ju)在接受《东洋经济》记者菅野朋子采访时表示,K-pop本质上是“互动产业”和“‘爱’的商业模式”,音乐仅是其中一层。以此视角看,KeyHolder的核心价值并非版权储备,而是其带来的庞大且忠诚的粉丝群体——这些是HYBE可以通过销售专辑、会员资格和现场演出服务进行深度变现的资源。
为何选择“买入”而非“自建”?
HYBE在日本的耕耘由来已久。HYBE JAPAN成立于2019年3月,目前拥有约330名员工,运营着两家日本厂牌。YX LABELS旗下管理着2022年出道的组合&TEAM。据公告披露,&TEAM自2025年凭借《Go In Blind》实现连续四张专辑销量破百万,并于同年登上NHK红白歌会,2026年举办了巨蛋演唱会,且打入Billboard 200榜单第20名,创下日本男团最高排名纪录。JCONIC旗下的组合aoen则于2025年出道。2024年8月,HYBE宣布“HYBE 2.0”计划,将日本本土化艺人及J-pop市场提升至战略优先地位。2026年7月,更是举办了规模空前的日本本土选拔。
然而,公告罕见地坦诚了上述自建模式的局限性,指出HYBE JAPAN目前仍存在三大短板:
- 缺乏拥有庞大粉丝群的J-pop艺人。 HYBE旗下K-pop艺人在日本拥有强大粉丝基础,但J-pop领域仍处于厂牌自主培养艺人的初期阶段。艺人与粉丝关系的建立需要长期沉淀,即使由HYBE亲自操刀,也难以缩短这一过程。
- 人才与人脉网络。 星探挖掘、现场活动运营以及与电视台、广告商和制作公司的深度合作,高度依赖长期积累的行业关系。
- 音乐以外的业务运营。 HYBE承认其在日本的视频制作和广告销售业务仍有巨大增长空间。
公告称,HYBE JAPAN大约在2024年8月(即HYBE 2.0宣布同月)就开始认真物色拥有成熟艺人IP和商业基础设施的日本合作伙伴。
HYBE此前就有过此类收购先例。公告将其描述为“多总部、多风格”(Multi-home, Multi-genre)战略,即通过收购强势本土厂牌,同时将自身训练体系输出至各当地合资公司进行扩张。2021年,HYBE收购了Ithaca Holdings;2023年收购了嘻哈厂牌Quality Control的母公司QC Media Holdings;2022年与环球音乐集团旗下Geffen Records成立HYBE x Geffen Records合资公司,推出了KATSEYE组合;2023年收购拉丁美洲的Exile Music。但此次KeyHolder的交易有一点不同:此前HYBE皆为全资收购,而这次仅收购了一家上市公司的半数股权,并保留了其他股东的份额。
HYBE的合作构想
双方声明中列举了三个合作方向:
- 推出新日本艺人:结合HYBE的选拔与训练体系,以及KeyHolder的星探与管理资源。
- 利用粉丝数据:HYBE计划通过Weverse分析粉丝行为,优化KeyHolder对现场演出、周边商品及数字内容的销售。公告补充称,任何平台应用计划都将与KeyHolder协商,充分考量现有粉丝的使用习惯及对业务的影响。
- 推动KeyHolder艺人出海:借助HYBE的全球海外分支机构、合作伙伴及宣发能力。
就在此公告发布两天前,出海通道得到进一步拓宽。11月16日,HYBE与美国创新艺人经纪公司(CAA)签署战略合作伙伴关系,涵盖品牌合作、内容、许可、周边及现场活动。据DMN报道,该合作范围覆盖日本,以及韩国、中国、印度和美洲地区。双方尚未说明KeyHolder的艺人是否将被纳入此范围。
公告亦保持了谨慎态度,坦言培养新艺人需要大量的投资与时间,目前无法保证具体产出。此外,公告中的股份估值未包含协同效应价值,原因是“目前难以具体评估”。唯一确定的数字只有收购价格。
潜在风险:悬而未决的挑战
战略蓝图虽清晰,但仍有诸多现实障碍可能导致效果不及预期。
HYBE对乃木坂46的控制仅是间接且部分:乃木坂46 LLC是KeyHolder的权益法关联公司而非子公司,且另有其他投资者。公告明确指出,任何涉及该组合的计划都需要与这些投资者协商,且执行的“内容、时间与方式”取决于协商结果。公告并未点名这些投资者。换言之,HYBE仅是掌控了一家持有乃木坂46运营公司50%股权的企业,远未达到对乃木坂46实现“直接控制”的程度。
自主权与控制权之间的博弈:HYBE声称KeyHolder将保留其上市地位、管理层及“运营自主权”,并强调KeyHolder的价值在于其与艺人、粉丝、电视台及广告商长期建立的关系,这些“并不适合直接由外部掌控”。公告称此次要约并未附带任何商业联盟协议,且HYBE的利益可能与KeyHolder中小股东的利益发生冲突。HYBE各公司与KeyHolder之间的交易必须遵循公平交易原则。KeyHolder董事会曾审视潜在风险:包括对独立性、合作伙伴以及艺人和员工的影响,最终结论是收益大于风险,但“可能需要进行某些运营调整”。维持公司上市地位虽能保护现有商业关系,但也势必降低了灵活快速决策的能力。
“本地化”不等于“本土化”:多年来,K-pop公司试图打造日本艺人,但成效不一。2024年,《韩国先驱报》记者金在贤(Kim Jae-heun)曾撰文指出,&TEAM虽“勉强维持活跃”,但JYP旗下NiziU的影响力也仅属有限。尽管&TEAM此后的百万销量证明了这一观点亟待更新,但《京乡日报》申珠英(Shin Joo-young)在2025年的一篇分析文章中援引评论家林熙允(Lim Hee-yoon)的话指出:“‘本土化’与‘在地化’之间存在巨大鸿沟。”这一问题如今反转过来——日本偶像产业建立在独特的粉丝文化、毕业机制以及与电视业的紧密捆绑之上。如果HYBE试图以K-pop的生产逻辑和Weverse强行重塑,反而可能损毁KeyHolder赖以生存的根基(注:此为笔者基于批评家观点对此次交易的推论)。
HYBE自身的内部风波:此次收购背景下,HYBE自身正深陷多项纠纷与调查:
- 闵熙珍(Min Hee-jin)纠纷:2026年2月,首尔中央地方法院驳回了HYBE针对ADOR前CEO的诉讼,并判令HYBE根据期权协议向其支付约255亿韩元的股份对价(Sports Kyunghyang)。HYBE表示将上诉。11月13日,法院驳回了HYBE旗下厂牌Belift Lab和Source Music针对闵熙珍的损害赔偿诉讼,Source Music表示将上诉(Sports Kyunghyang)。我们此前提及的NewJeans合同争议也仍在持续:ADOR的损害赔偿诉讼尚在审理中。
- 创始人调查:2026年9月,首尔警方以HYBE 2020年IPO前误导投资者为由,将董事长房时赫(Bang Si-hyuk)等四人移送检方,采取非拘留立案。警方称其涉嫌非法获利达2,631亿韩元(Sports Kyunghyang)。房时赫否认相关指控,撰文时尚未有起诉决定报告。
- 数据安全问题:10月,HYBE披露因外部厂商软件漏洞,导致其电子审批及费用报销系统遭到黑客攻击,泄露了员工及业务伙伴的居民身份证号、护照号、信用卡信息及医疗记录。HYBE已向韩国个人信息保护委员会报告此事(The Korea Times)。此外,Weverse在9月确认,包括支付和退款明细在内的422,584个账户信息发生泄露(MBW)。
投资者并非首次为这类风险买单。2025年5月IPO调查消息首次传出时,HYBE股价在KOSPI指数上涨当日下跌了2.51%,《韩国时报》记者全智惠(Jun Ji-hye)将此归结为“所有者相关风险”。对于KeyHolder被收购后留下的中小股东而言,这些问题非常具体:他们将持有一家受控于陷入法律调查母公司的企业股权。HYBE主打的Weverse粉丝数据优势,在这一年连遭信息泄露打击的背景下,显得尤为尴尬(注:此为笔者观点)。
未来观察重点
- 2027年1月6日:要约收购结束日。鉴于公告前一日收盘价为1,078日元,散户投资者的参与度将反映出市场对于协同效应的认可程度。
- 乃木坂46的其他投资者:他们的任何公开声明,或是乃木坂46 LLC所有权结构的任何变化,其影响力都将远超HYBE的任何官方表态。
- Weverse在日本的落地:乃木坂46或SKE48的粉丝俱乐部是否会迁移至Weverse,以及粉丝的反应,将直接检验粉丝数据战略的可行性。
- 首个联合打造艺人:HYBE公告已坦言新艺人培养需要多年。在KeyHolder与HYBE推出联合企划前,这笔交易的评估将主要基于HYBE所买入的既有粉丝基数。
HYBE最初试图向日本输出一套标准化训练体系。而通过这笔交易,它买入了一家已独立运行十余年的成熟偶像业务。这套模式在HYBE的掌控下能否延续,将决定这笔投资是否最终能够回本。
来源
- Dylan Smith, "Hybe Moves to Take a Majority Stake in Japan's KeyHolder," Digital Music News, 2026年11月18日 — 原始报道。
- KeyHolder Inc., "株式会社HYBE JAPANによる当社株式に対する公開買付けに関する意見表明のお知らせ" (关于对HYBE JAPAN要约收购的意见表明), 东京证券交易所TDnet公告, 2026年11月18日 — 交易条款、要约协议、股权结构、溢价、KeyHolder财务数据、乃木坂46 LLC相关数据、HYBE JAPAN背景、声明的协同效应及潜在风险。
- The Korea Times, "HYBE targets controlling stake in Japanese agency behind Nogizaka46, SKE48," 2026年11月19日 — 以韩元计价的交易规模、艺人销售数据。
- Bae Moon-gyu, "Hybe to acquire Japanese entertainment firm 'KeyHolder'," The Kyunghyang Shinmun, 2026年11月18日 — 交易摘要及声明目的。
- IFPI, "Global Music Report 2026" — 日本2025年市场增长与排名。
- Dylan Smith, "Hybe Q3 2026 revenue," Digital Music News, 2026年11月3日 — HYBE第三季度营收及实体销售占比。
- Ashley King, "CAA bags global deal with Hybe," Digital Music News, 2026年11月16日 — CAA合作范围(含日本)。
- Tomoko Kanno, "〈ポストBTSは誰だ〉韓国アナリストが斬る「K-POPはラブビジネス」," Toyo Keizai Online, 2026年6月19日 — 伯恩斯坦分析师康敏珠论K-pop作为互动产业(付费内容,仅引用公开部分)。
- Kim Jae-heun, "Can K-pop thrive beyond its Korean identity?," The Korea Herald, 2024年6月24日 — 对本土化组合的质疑。
- Shin Joo-young, "Japan-based K-pop groups &TEAM and NEXZ now take the stage in Korea," The Kyunghyang Shinmun, 2025年11月6日 — “本土化”(localized)与“在地化”(local)的区别。
- Sports Kyunghyang, "Min Hee-jin wins against Hybe… 'Pay 25.5 billion won'," 2026年2月12日 — 期权行权裁决。
- Sports Kyunghyang, "Source Music says … 'we regret the first-trial ruling'," 2026年11月13日 — Belift Lab和Source Music损害赔偿裁决。
- Sports Kyunghyang, "Police refer HYBE Chairman Bang Si-hyuk to prosecutors," 2026年9月3日 — IPO调查移送。
- The Korea Times, "HYBE data breach exposes employee medical records, financial details," 2026年11月 — 内部系统泄露事件。
- Music Business Worldwide, "HYBE's Weverse confirms data leak affecting 422,584 accounts," 2026年9月 — Weverse数据泄露。
- Jun Ji-hye, "Will the man behind BTS go to jail?," The Korea Times, 2025年5月29日 — 股价波动及“所有者相关风险”。
- YTN, "Entertainer exclusive contracts may not exceed seven years," 2009年7月8日 — 韩国演艺专属合同期限标准。