
Wall Street está de olho nas suas músicas antigas: o que o aporte de US$ 665 milhões na Duetti revela sobre a financeirização dos catálogos indie
Atualizado:
Quem diria que faixas de rappers desconhecidos ou batidas criadas no quarto poderiam movimentar cifras astronômicas no mercado financeiro? Em 17 de novembro de 2026, a novaiorquina Duetti — criada há apenas quatro anos — anunciou que levantou mais US$ 665 milhões. É um volume impressionante para um negócio lastreado em músicas que a maioria das pessoas nunca ouviu e que rendem aos seus autores apenas alguns milhares de dólares por ano. Conforme revelou o Digital Music News, o novo aporte faz o capital total levantado pela empresa bater em pelo menos US$ 1,3 bilhão.
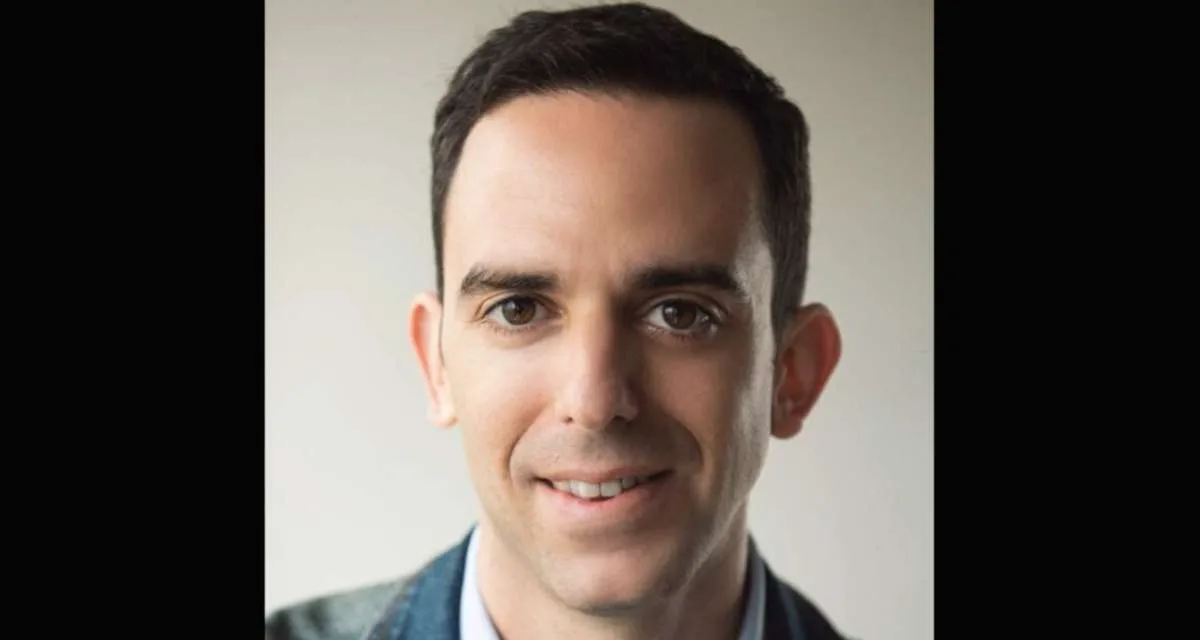
Lior Tibon, cofundador e CEO da Duetti. Foto: Duetti
Mas o número da manchete é apenas a ponta do iceberg. A verdadeira pergunta aqui é outra: por que grandes investidores institucionais do planeta, entre fundos de crédito privado e gigantes dos seguros, estão dispostos a emprestar rios de dinheiro tendo como garantia o catálogo de artistas que nunca ganharam um disco de platina? Em resumo: o streaming transformou até catálogos modestos no que os analistas financeiros enxergam como um fluxo de caixa previsível. A resposta completa, contudo, é bem mais complexa — e passa por um título emitido por David Bowie em 1997, um fundo cotado em bolsa que perdeu metade do seu valor de mercado e uma série de projeções sobre o crescimento do streaming que agora começam a ser colocadas à prova.
Já mostramos por aqui como DistroKid e Kobalt tentam resgatar os royalties editoriais que compositores independentes deixam pelo caminho, além de como os ganhos consistentes de gravações antigas impulsionaram o trimestre recorde da Sony Music. Agora, analisamos o próximo elo dessa engrenagem: o que acontece quando esses fluxos de royalties são adquiridos, agrupados em pacotes e empacotados como títulos de dívida no mercado financeiro.
A anatomia do negócio: como os US$ 665 milhões estão divididos
O montante de US$ 665 milhões não veio em um único cheque. De acordo com o comunicado da Duetti repercutido pelo Digital Music News, a operação foi estruturada em três partes:
| Componente | Valor | Investidor / Credor |
|---|---|---|
| Securitização lastreada em ativos (ABS) | US$ 450 milhões | "Ancorada pela" Carlyle |
| Capacidade de crédito adicional | US$ 165 milhões | Viola Credit (credor atual) |
| "Linha complementar" (side facility) | US$ 50 milhões | Flexpoint Ford e Truist Bank |
O coração de toda a transação é a securitização (ABS). Funciona assim: a empresa isola um lote de ativos geradores de receita — no caso, os direitos de royalties que a Duetti comprou — dentro de uma estrutura jurídica independente, que então emite títulos de dívida para investidores. Os papéis são pagos exclusivamente com os royalties gerados pelas canções. Na prática, o mercado está emprestando dinheiro com base no desempenho dos catálogos musicais, e não no balanço financeiro da própria Duetti.
Esta já é a terceira rodada desse tipo conduzida pela Duetti. A pioneira, fechada no final de 2024 no valor de US$ 80 milhões, contou com a assessoria jurídica da DLA Piper e teve coordenação e estruturação do Barclays, segundo o portal 9fin. A segunda emissão, de US$ 125 milhões no mercado privado em outubro de 2025, veio a público em janeiro de 2026 dentro de um pacote de US$ 200 milhões — que englobava ainda uma rodada Série C de US$ 50 milhões liderada pela Raine Partners. O 9fin apurou que gestoras que administram capital de seguradoras participaram dessa segunda leva. Lior Tibon, CEO e ex-executivo do Tidal, destacou que a emissão atual é "mais de cinco vezes maior" que a primeira. As cifras comprovam a aceleração: em cerca de dois anos, as emissões de ABS da Duetti saltaram de US$ 80 milhões para US$ 125 milhões e agora chegam a US$ 450 milhões.
Vale fazer uma ressalva sobre as fontes: até o momento em que escrevo, o montante de US$ 665 milhões, o papel da Carlyle como investidora-âncora e a divisão das linhas foram divulgados apenas no anúncio oficial da própria Duetti, repercutido pelo Digital Music News. Não encontrei registros regulatórios independentes nem outra cobertura da imprensa especializada confirmando esses termos. Historicamente, a atuação pública da Carlyle em securitizações sempre teve foco no leasing de aeronaves; portanto, ancorar um ABS de royalties musicais representaria um movimento inédito e relevante para a gestora, caso os dados se confirmem (esta é a leitura do autor a partir das informações públicas disponíveis).
O que a Duetti realmente compra dos artistas
A proposta da Duetti para os músicos é direta: troque uma parte dos seus royalties futuros por dinheiro na mão agora. Em seu site, a fintech afirma comprar "masters, direitos autorais e direitos de royalties", em acordos que podem abranger "uma única faixa, um catálogo completo ou uma porcentagem de uma música". Mais de 70% das negociações cobrem apenas uma faixa isolada ou parte de um catálogo, sendo fechadas em até 60 dias. Além disso, os contratos não trazem exigências de recoupment, direitos de preferência (matching rights) ou outras amarras contratuais, e a própria Duetti se encarrega de promover as faixas adquiridas, assumindo todos os custos.
A estratégia aposta em uma escala ampla e pulverizada. Quando a DLA Piper anunciou o primeiro ABS em 2024, os aportes variavam de US$ 10.000 a US$ 3 milhões por artista. Em janeiro de 2026, a Duetti informava já ter negociado com mais de 1.100 artistas, compositores e criadores em mais de 40 países, fechando mais de 80 contratos por mês — com mais de 30% dos acordos de 2025 vindo de fora dos Estados Unidos (FinTech Global). Com o anúncio de novembro, a carteira passou de 1.600 investimentos em catálogos, somando participações em mais de 50.000 masters e composições. Entre os nomes no portfólio estão Bnyx (produtor de Drake), Casey Veggies (co-fundador do Odd Future) e Flipp Dinero (do hit "Leave Me Alone").
Essa diversificação massiva é o próprio modelo de negócios. Comprar uma única música indie é um investimento de alto risco: uma faixa pode estourar e depois sumir do mapa em menos de um ano. Já milhares de músicas de múltiplos gêneros e países comportam-se como uma carteira de investimentos — e são as métricas estatísticas dessa carteira que viabilizam uma securitização. Em janeiro, Tibon resumiu a tese exatamente nesses termos, argumentando que gravadoras tradicionais e fundos de buyout não conseguem "acompanhar o ritmo" da produção independente, enquanto a Duetti desenvolve "bancos de dados e sistemas proprietários para identificar, projetar e gerenciar de forma eficiente" esses catálogos.
Dos "Bowie Bonds" à Concord: a música como garantia financeira
Transformar direitos autorais em títulos negociáveis não é novidade. A origem dessa engenharia remonta a 1997, quando o banqueiro David Pullman estruturou os pioneiros "Bowie Bonds". De acordo com a página da Wikipedia sobre celebrity bonds, a seguradora Prudential Insurance pagou US$ 55 milhões por títulos de 10 anos garantidos pela receita de 25 álbuns (287 canções) gravados por David Bowie antes de 1990. Os papéis ofereciam cupom de 7,9% ao ano, numa época em que os títulos de 10 anos do Tesouro americano (Treasuries) rendiam cerca de 6,37%. A operação também escancarou os riscos: com o avanço da pirataria e o tombo nas vendas de CDs, a Moody's rebaixou a nota dos papéis de A3 para Baa3 em 2004, apenas um degrau acima do nível especulativo (junk). Ainda assim, a dívida foi quitada rigorosamente em dia em 2007, e todos os direitos retornaram para Bowie.
Durante quase duas décadas, as securitizações musicais continuaram sendo um mercado de nicho. O streaming virou essa chave ao transformar os royalties em um fluxo financeiro mais estável e fácil de modelar. O maior exemplo dessa virada é a Concord: no fim de 2022, a empresa captou cerca de US$ 1,8 bilhão em notas lastreadas em mais de 1 milhão de direitos autorais, com operação ancorada pela Apollo (Music Business Worldwide). Em julho de 2025, a Concord refinanciou essa estrutura por meio de um novo ABS de US$ 1,765 bilhão (Business Wire).
A Duetti, contudo, destoa desse histórico em um detalhe essencial. Enquanto os Bowie Bonds dependiam de um superstar e o lastro da Concord é formado por canções consagradas, os lotes da Duetti reúnem gravações master de centenas de músicos independentes, como apontou o 9fin. O investidor agora precisa precificar um risco de outra natureza: em vez de ativos consolidados e comprovados pelo tempo, uma multiplicidade de ativos jovens e de pequeno porte.
Como calcular o valor de um catálogo musical
A grande maioria dos valuations de catálogo adota a mesma lógica básica: pega-se a receita líquida anual de royalties da obra e multiplica-se por um fator. Uma referência bastante citada no mercado é a de um catálogo que fatura US$ 100.000 ao ano sendo vendido por cerca de US$ 1,5 milhão — ou seja, um múltiplo de 15 vezes (RouteNote). Por trás dessa multiplicação está a metodologia de fluxo de caixa descontado: projeta-se quanto aquela música vai faturar ao longo dos anos, calculando sua perda de fôlego ou crescimento, e trazem-se esses valores futuros a valor presente.
Dois fatores comandam esse modelo de cálculo:
Taxas de juros. A taxa de desconto utilizada nos modelos reflete o custo geral do dinheiro na economia. Com juros perto de zero em 2020 e 2021, o fluxo estável de royalties parecia extremamente atraente diante de títulos que rendiam quase nada, fazendo o preço dos catálogos disparar. Já quando os juros subiram em 2022 e 2023, o valor presente desses mesmos royalties caiu, e os títulos públicos voltaram a ser uma alternativa real. A revista Fortune resumiu com precisão essa engrenagem em sua reportagem de outubro de 2023 sobre o Hipgnosis. A consultoria Shot Tower Capital apontou que os múltiplos editoriais médios ficaram em cerca de 16,1 vezes a receita líquida da editora em 2024, contra 16,7 vezes em 2023, classificando o cenário como "em ligeiro declínio, mas estável" (resumo via Vinyl Me, Please). Como a Shot Tower assessora transações nesse nicho, esses dados devem ser encarados como uma estimativa setorial.
A curva de decaimento. Em geral, uma música atinge seu pico de arrecadação nos primeiros meses de lançamento e depois entra em queda progressiva, embora a inclinação dessa curva varie muito. Grandes clássicos que resistem há décadas perdem público em ritmo muito lento; já produções indie recentes podem despencar de forma repentina. É aí que as ferramentas analíticas da Duetti entram em jogo. Quem compra catálogos menores hoje já não olha tanto para o estrelato, focando em consistência nas reproduções, retenção de audiência e dispersão geográfica. Em artigo publicado no Hypebot em maio de 2026, Matt Caprio, produtor e fundador da compradora de catálogos SongCash, relatou que alguns investidores já aceitam catálogos que faturam "tão pouco quanto cerca de US$ 5.000 anuais" e faixas com apenas 18 meses de vida. Como Caprio comanda uma empresa do setor, sua análise retrata a visão do lado comprador.
O caso Hipgnosis: o alerta que ninguém pode ignorar
O maior aviso sobre os perigos da precificação exagerada veio do comprador mais agressivo do último ciclo de euforia. O Hipgnosis Songs Fund, fundado em Londres em 2018 por Merck Mercuriadis e Nile Rodgers, captou mais de US$ 1 bilhão com investidores no mercado público e foi às compras no topo do mercado, arrematando catálogos de nomes como Shakira e Justin Bieber.
O escritor Ted Gioia cantou a pedra logo cedo. Em um ensaio em setembro de 2022, ele alertou que as premissas matemáticas por trás daquele boom eram frágeis porque "músicas são ativos que se esgotam com o tempo, muito parecidos com petróleo no subsolo", e que a dívida de cerca de US$ 600 milhões deixava o Hipgnosis perigosamente exposto caso os juros subissem.
O que veio depois confirmou o alerta. Em outubro de 2023, as ações do Hipgnosis eram negociadas por cerca de metade do valor patrimonial líquido informado pela gestora. O avaliador independente do fundo rebaixou com força as estimativas históricas de royalties, e o pagamento de dividendos foi suspenso. Em seguida, os acionistas votaram contra a continuidade do fundo e barraram a venda de 29 catálogos por US$ 440 milhões a um veículo ligado à Blackstone, por considerarem o valor baixo demais (Fortune). Em março de 2024, uma nova avaliação feita pela Shot Tower desvalorizou o portfólio em cerca de 26%, cortando aproximadamente US$ 690 milhões (Billboard). No desfecho da crise, a própria Blackstone fechou o capital do fundo por cerca de US$ 1,58 bilhão, finalizando a operação em julho de 2024 após superar uma proposta concorrente da Concord (Music Business Worldwide).
A grande lição não é que as canções deixaram de gerar receita — a maioria continuou faturando. O que ficou claro é que oscilações milimétricas em duas variáveis-chave, a taxa de desconto e a curva de decaimento, são capazes de pulverizar centenas de milhões de dólares no valor contábil de um catálogo. E quando há endividamento pesado na operação, o tombo é ainda mais doloroso.
O que isso significa na prática para o artista independente
Para o artista, fechar a venda de um catálogo significa trocar rendimentos futuros incertos por dinheiro certo e imediato na conta. Trata-se de uma decisão muitas vezes pragmática: o capital na mão pode bancar a gravação do próximo disco, financiar uma turnê, custear ações de marketing ou quitar dívidas que cobram juros pesados. Também é uma saída para se manter independente sem ter de se amarrar a contratos desvantajosos com grandes gravadoras. O formato adotado pela Duetti, que permite negociar apenas uma faixa isolada ou uma porcentagem da obra, torna essa decisão bem menos radical do que a venda total de um catálogo.
Por outro lado, o custo dessa opção é real. Qualquer que seja o montante oferecido pelo comprador, ele parte do pressuposto de que vai lucrar mais ao longo da vida útil da faixa — do contrário, a conta simplesmente não fecharia para ele nem para os investidores do ABS. Se o artista vende uma música que meses depois explode no TikTok, entra na trilha sonora de uma grande série ou ganha regravação viral, todo o lucro dessa valorização fica com o investidor. Além do mais, renuncia-se a um fluxo recorrente de longo prazo que poderia garantir estabilidade em períodos mais difíceis da carreira.
Três pontos práticos merecem atenção redobrada (em síntese feita pelo autor a partir das fontes consultadas):
- O preço é baseado em cálculos que o músico nunca vê. O valor da proposta reflete as taxas de desconto e as curvas de decaimento estimadas pelo comprador. Como esses modelos estatísticos não são abertos e os múltiplos de pequenos catálogos não têm cotação pública, fica muito difícil para o artista saber se a oferta é justa.
- Vendas parciais diminuem o risco de se arrepender depois. Ceder 50% de uma faixa ou abrir mão de apenas uma música do repertório mantém o artista posicionado para colher os frutos se a obra superar as expectativas no futuro.
- As condições do contrato pesam tanto quanto o adiantamento. A Duetti garante que seus contratos não preveem recoupment nem preferência de compra (matching rights). Outros intermediários de adiantamentos operam com cláusulas bem distintas — e um adiantamento sujeito a ressarcimento funciona muito mais como um empréstimo tradicional do que como uma venda de fato. Quem recebe propostas precisa analisar o contrato por inteiro, e não apenas a quantia adiantada.
As armadilhas e os limites da tese da Duetti
A arrancada da Duetti depende de algumas premissas que merecem um olhar atento:
O crescimento do streaming está desacelerando. Toda avaliação de catálogo projeta uma trajetória futura de arrecadação no streaming. Em junho de 2025, o Goldman Sachs reduziu suas projeções no relatório anual Music in the Air, lembrando que a receita global de música gravada cresceu apenas 4,8% em 2024 e diminuindo para 6,8% a estimativa de taxa de crescimento anual composta para o período de 2025 a 2030 (Music Business Worldwide). Uma expansão em ritmo mais contido não inviabiliza o negócio, mas encolhe o potencial de valorização que justificava múltiplos tão altos durante a bonança.
A alavancagem é uma faca de dois gumes. A securitização permite que a Duetti compre um volume de faixas muito além do que seu caixa próprio permitiria. A contrapartida é que os donos dos títulos de dívida têm prioridade total de pagamento. Se os royalties performarem abaixo do esperado, o prejuízo atinge diretamente o capital próprio da empresa, travando sua capacidade de seguir investindo. O colapso do Hipgnosis mostrou a rapidez com que uma carteira alavancada perde fôlego financeiro quando as avaliações recuam.
Catálogos pequenos são bem mais imprevisíveis. Pulverizar o capital em milhares de músicas suaviza os altos e baixos de sucessos pontuais, mas não protege contra turbulências estruturais que atinjam o ecossistema independente de uma só vez. Alterações nos critérios de repasse de plataformas para faixas de baixo volume, restrições das plataformas contra uploads de spam e faixas geradas por inteligência artificial ou uma queda geral no valor pago por reprodução podem comprometer a rentabilidade (esses riscos são inferências do autor, não pontos listados pela Duetti).
A concentração da propriedade intelectual. À medida que empresas especializadas avançam sobre os direitos da música independente, uma fatia crescente da renda gerada pelos criadores migra para as mãos de investidores institucionais. Joe Puthenveetil, sócio da Raine Partners, defende a visão oposta: segundo ele, a Duetti "democratizou o setor ao permitir que artistas em qualquer estágio da carreira monetizem seus direitos" (FinTech Global). Na prática, as duas afirmações podem ser verdadeiras ao mesmo tempo.
No fim das contas
O anúncio da captação de US$ 665 milhões pela Duetti escancara como o mercado financeiro desceu até a base da pirâmide da música independente. Uma fórmula estruturada pela primeira vez em 1997 em torno dos clássicos de um superstar mundial agora financia a compra de faixas avulsas de artistas que faturam alguns milhares de dólares ao ano. Os fundos institucionais entraram no jogo porque, em lotes volumosos, os royalties do streaming se comportam como um fluxo de caixa razoavelmente previsível.
Só que essa previsibilidade tem limites claros. A trajetória do Hipgnosis deixou evidente como premissas de juros e curvas de decaimento podem chacoalhar valuations da noite para o dia, e o streaming já não sopra com a mesma força nas velas do mercado. Para os artistas independentes, essa liquidez abre uma alternativa valiosa que simplesmente inexistia uma década atrás. Mas trata-se de uma negociação com um custo bem delimitado — fixado por um comprador cujas fórmulas matemáticas o artista provavelmente jamais terá a chance de ver.
Fontes
- Artigo original: Dylan Smith, "Duetti Scores $665 Million in ABS and Credit Funding, Intends to 'Significantly Accelerate' Its Investments as Total Capital Raised Tops $1.3 Billion", Digital Music News, 17 de novembro de 2026 — https://www.digitalmusicnews.com/2026/11/17/duetti-funding-november-2026/
- Duetti, site institucional (termos de negociação) — https://www.duetti.co/
- DLA Piper, "DLA Piper advises music platform Duetti in US$80 million ABS issuance", novembro de 2024 — https://www.dlapiper.com/en-us/news/2024/11/dla-piper-advises-music-platform-duetti-in-us$80-million-abs-issuance
- 9fin, segunda emissão privada de ABS de royalties musicais da Duetti — https://www.9fin.com/insights/duetti-second-private-abs-music-royalties
- FinTech Global, "Duetti secures $200m to scale independent music catalog deals", 21 de janeiro de 2026 — https://fintech.global/2026/01/21/duetti-secures-200m-to-scale-independent-music-catalog-deals/
- Wikipedia, "Celebrity bond" (Bowie Bonds) — https://en.wikipedia.org/wiki/Celebrity_bond
- Music Business Worldwide, "Concord prices $1.8bn bond offering backed by over 1m music copyrights" — https://www.musicbusinessworldwide.com/concord-prices-1-8bn-bond-offering-backed-by-over-1m-music-copyrights
- Business Wire, "Concord Closes $1.765 Billion ABS to Fuel Continued Growth", julho de 2025 — https://www.businesswire.com/news/home/20250722826534/en/Concord-Closes-%241.765-Billion-ABS-to-Fuel-Continued-Growth
- RouteNote, "How much is my music catalog worth? A guide for independent artists" — https://routenote.com/radar/how-much-is-my-music-catalog-worth-a-guide-for-independent-artists/
- Múltiplos da Shot Tower Capital, via Vinyl Me, Please — https://vinylmeplease.com/ko/blogs/%EC%82%B0%EC%97%85-%EB%89%B4%EC%8A%A4/music-catalog-market-to-remain-resilient-despite-slowing-growth-says-shot-tower-capital
- Matt Caprio, "You Don't Need to Be Famous to Sell Your Music Catalog Anymore", Hypebot, 19 de maio de 2026 — https://www.hypebot.com/hypebot/2026/05/you-dont-need-to-be-famous-to-sell-your-music-catalog-anymore.html
- Ted Gioia, "The Buying Mania for Old Songs Has Come to a Sudden and Ugly End", The Honest Broker, 12 de setembro de 2022 — https://www.honest-broker.com/p/the-buying-mania-for-old-songs-has
- Ryan Hogg, revolta dos acionistas do Hipgnosis, Fortune, 27 de outubro de 2023 — https://fortune.com/2023/10/27/beyonce-justin-bieber-music-hipgnosis
- Billboard, corte no valuation da carteira do Hipgnosis, março de 2024 — https://ca.billboard.com/business/business-news/hipgnosis-songs-portfolio-value-fund-valuation-1235621213
- Music Business Worldwide, "Blackstone's Hipgnosis Songs Fund is no longer a publicly traded company" — https://www.musicbusinessworldwide.com/hipgnosis-songs-fund-is-no-longer-a-publicly-traded-company/
- Music Business Worldwide, "7 takeaways from Goldman Sachs' new 'Music in the Air' report" — https://www.musicbusinessworldwide.com/emerging-markets-superfans-and-price-rises-7-takeaways-from-goldman-sachs-new-music-in-the-air-report