
Comprando a máquina de idols: por que a HYBE quer assumir o controle da japonesa KeyHolder
Atualizado:
Construir um império pop no Japão a partir do zero leva tempo — e a HYBE decidiu que não quer mais esperar. Em 18 de novembro de 2026, após cinco anos ralando para fincar bandeira no mercado japonês, a gigante sul-coreana optou por comprar uma estrutura já pronta: sua subsidiária local, a HYBE JAPAN, lançou uma oferta pública de aquisição (OPA) pela KeyHolder (TSE: 4712), grupo listado na Bolsa de Tóquio que comanda o SKE48 e detém metade da empresa por trás do fenômeno Nogizaka46. Com uma proposta de ¥1.200 por ação, o negócio pode movimentar cerca de ¥10,6 bilhões para colocar pouco mais da metade da KeyHolder nas mãos dos sul-coreanos. Para a HYBE, é a cartada que faltava para blindar sua relevância no mercado musical global.
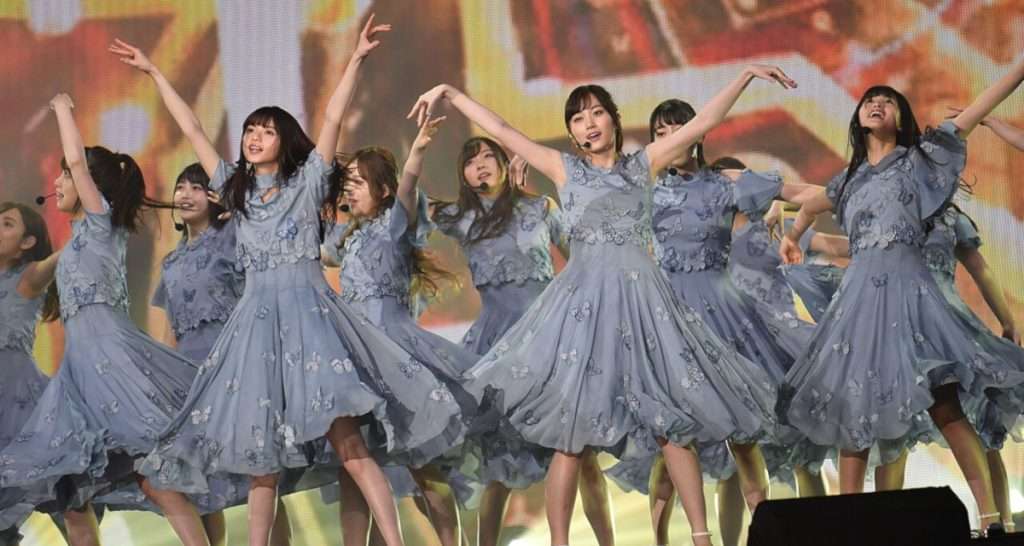
Apresentação ao vivo do Nogizaka46. A North River, subsidiária da KeyHolder, detém metade da empresa que opera o grupo. Foto: Li Chengru, via Digital Music News
O furo em inglês veio pelo Digital Music News, repercutindo o anúncio oficial da HYBE e declarações dos executivos. Mas o verdadeiro raio-X desta movimentação está no relatório protocolado pela própria KeyHolder na Bolsa de Tóquio: um documento de 46 páginas detalhando o parecer da diretoria sobre a OPA. O texto destrincha os termos contratuais, os bastidores que levaram ao aperto de mãos e, sem rodeios, os riscos que o conselho enxerga pela frente.
A engenharia do negócio: assumir o controle sem fechar o capital
Não se trata de uma aquisição total para fechar o capital da empresa. A intenção da HYBE JAPAN é deter o suficiente para ditar os rumos estratégicos e consolidar os resultados da KeyHolder, preservando as ações listadas no segmento TSE Standard Market. De acordo com o documento oficial:
| Item | Detalhes |
|---|---|
| Compradora | HYBE JAPAN Inc., fundada em março de 2019, 100% controlada pela HYBE Co., Ltd. |
| Período da oferta | 19 de novembro de 2026 a 6 de janeiro de 2027 (30 dias úteis) |
| Liquidação | 14 de janeiro de 2027 |
| Preço | ¥1.200 por ação ordinária; ¥1 por unidade dos bônus de subscrição de ações da 2ª série da KeyHolder |
| Volume mínimo | 8.751.630 ações, representando cerca de 43,05% dos direitos de voto pós-oferta |
| Volume máximo | 10.453.092 ações, cerca de 51,42% dos direitos de voto (aproximadamente 50,10% em base totalmente diluída) |
| Prêmio | 11,32% sobre o fechamento de ¥1.078 em 17 de novembro; 46,70% sobre a média de seis meses (¥818) |
| Listagem em bolsa | Mantida; o objetivo não é fechar o capital |
O piso mínimo exigido já está praticamente assegurado. O principal acionista da KeyHolder, o grupo financeiro J Trust (com 27,11%), já firmou compromisso de entregar todas as suas ações na OPA. A Omotesando Capital (6,58%) e Nobuyoshi Fujisawa, presidente do conselho da KeyHolder (0,58%), assinaram o mesmo termo. Juntos, eles somam 7.148.690 ações — exatamente o patamar mínimo estipulado para os papéis ordinários.
A outra peça-chave do tabuleiro é Yasushi Akimoto, o lendário produtor por trás da criação do Nogizaka46 e do SKE48. Segundo maior acionista da KeyHolder, dono de 6,90% das ações ordinárias, Akimoto concordou em vender à HYBE seus bônus de subscrição — conversíveis em 1.066.660 ações — pelo valor simbólico de ¥1 por bônus. Suas ações ordinárias, contudo, ficaram de fora da transação. Outros dois titulares de bônus, Shinsuke Akimoto e Yoshihiro Akatsuka, aderiram aos mesmos termos. O documento não detalha o porquê do preço irrisório dos bônus nem os motivos que levaram o produtor a manter suas ações.
Em base totalmente diluída, as participações já comprometidas chegam a 41,95% — a origem do percentual de "42% já garantidos" que pipocou nos primeiros artigos internacionais. Vale fazer uma correção necessária à cobertura inicial: o DMN mencionou que a HYBE já possuía uma "fatia expressiva da KeyHolder" e que por isso teria direito a regalias de acionistas, como vales-refeição em uma churrascaria em Roppongi gerida pelo grupo. O documento enviado à bolsa, contudo, é categórico: até 18 de novembro, nem a HYBE matriz nem a HYBE JAPAN possuíam qualquer ação ou bônus da KeyHolder.
A diretoria da KeyHolder aprovou a investida, mas manteve neutralidade quanto a recomendar que os minoritários vendam suas ações. Como a companhia continuará na bolsa, o conselho considera que manter as ações é uma opção perfeitamente plausível — e o timing da negociação explica o porquê. Quando Kim Young-min, presidente do conselho da HYBE JAPAN, sondou uma oferta de ¥1.200 a ¥1.250 com o presidente da KeyHolder, Yushi Ode, em 19 de agosto de 2026, a ação vinha de fechar a ¥787 no dia anterior, o que configurava um prêmio de quase 52%. Só que até 17 de novembro o papel disparou para ¥1.078, encolhendo o prêmio para apenas 11%. Vale lembrar que a HYBE impôs um teto de compra; caso a oferta receba mais ações do que ela pretende adquirir, a operação será liquidada em rateio proporcional (pro rata).
O que a HYBE está levando para casa
A KeyHolder nem sempre viveu da indústria de entretenimento. Fundada em dezembro de 1967 com o nome de Sigma Co., ela adotou a marca KeyHolder em abril de 2018, passando por uma virada estratégica completa voltada ao showbiz. O conglomerado conta hoje com 17 subsidiárias consolidadas e quatro afiliadas pelo método de equivalência patrimonial. Em 2025, sua receita somou ¥35,63 bilhões — avanço de 14,6% —, distribuída em quatro grandes divisões operacionais:
| Segmento (exercício de 2025) | Receita |
|---|---|
| Entretenimento integrado | ¥14,55 bilhões |
| Agência de publicidade | ¥6,55 bilhões |
| Produção audiovisual | ¥6,45 bilhões |
| Logística | ¥5,61 bilhões |
| Outros | ¥2,48 bilhões |
Em 1º de janeiro de 2026, a companhia mantinha 166 artistas sob contrato, distribuídos por 13 grupos musicais. Os principais pilares que atraíram os olhos da HYBE são:
- Nogizaka46. A North River, subsidiária da KeyHolder, detém 50% da Nogizaka46 LLC, entidade que opera o grupo, além de administrar o fã-clube e os produtos oficiais. Em 2025, a Nogizaka46 LLC registrou faturamento de ¥13,95 bilhões e lucro de ¥1,59 bilhão — dos quais ¥794 milhões couberam à KeyHolder. Em atividade desde 2012, o grupo já superou a marca de 30 milhões de discos vendidos e faturou o prestigiado Japan Record Award em 2017 e 2018, conforme reportado pelo The Korea Times.
- SKE48. Criado em Nagoya em 2008 e administrado pela SKE Co. (braço da KeyHolder), o conjunto abriu audições para sua 14ª geração de integrantes em 2026. Segundo o The Korea Times, seu último single bateu cerca de 335 mil cópias vendidas logo na semana de estreia.
- Bandas, atores e celebridades. Agências do grupo como Zest, FA Project e AOI Corporation representam desde a banda de rock Novelbright e o ator Hiroshi Tamaki até um catálogo expressivo de ex-integrantes de grupos de idols que hoje brilham na TV e no cinema.
- Negócios além da música. A United Productions já desenvolveu 14 programas regulares para as principais redes de televisão de Tóquio. A FA Project opera como agência publicitária, enquanto a 10ANTZ comanda os jogos para smartphone oficiais de Nogizaka46, Hinatazaka46 e Sakurazaka46.
O documento oficial da transação dá destaque incomum a um aspecto estrutural: Nogizaka46 e SKE48 operam em um ciclo contínuo de renovação, admitindo novas integrantes enquanto veteranas "se graduam", sem que a força da marca se perca. A HYBE JAPAN rotula isso de "marca artística circulante", encarando o fenômeno como prova incontestável da capacidade da KeyHolder de cultivar e perpetuar talentos. Trata-se de uma dinâmica muito diferente do K-pop, cuja engrenagem depende de formações fixas amarradas a vínculos que a legislação coreana limita pelo contrato padrão de sete anos. Um grupo que se renova sozinho não sofre com o penhasco do término contratual (esta é uma reflexão deste autor; o documento não estabelece o paralelo nesses termos).
O fascínio pelo Japão: o mercado onde o fã ainda gasta
A justificativa da HYBE, tanto no registro oficial quanto na fala de seu CEO Jason Jaesang Lee, apoia-se no tamanho colossal do mercado japonês. De acordo com o Global Music Report 2026 da IFPI, as receitas de música gravada no Japão avançaram 8,9% em 2025. O arquipélago se consolida como o segundo maior mercado fonográfico do mundo (atrás apenas dos Estados Unidos) e o número um indiscutível em mídia física. O relatório da OPA cita também o Pia Research Institute, que avaliou o mercado de entretenimento ao vivo japonês de 2025 no recorde de ¥856,4 bilhões — alta de 12,6%, emendando seu terceiro ano consecutivo de máxima histórica. Para o instituto, o motor do crescimento não foi o aumento na quantidade de shows, mas sim ingressos mais caros e a escolha de arenas e estádios de grande porte.
Já destrinchamos esse fôlego do consumo físico no artigo CD Sales Continue to Trickle Upward—Is a DVD Revival Next?: em 2025, os CDs geraram mais receita no Japão do que todas as assinaturas de plataformas de streaming somadas. Mas o ponto fulcral é onde o fã japonês decide abrir a carteira. Álbuns, taxas de fã-clube, disputadíssimos eventos presenciais de aperto de mão (os famosos "handshake events") e turnês em estádios formam uma verdadeira esteira de monetização — e um fenômeno como o Nogizaka46 preenche com folga cada uma dessas etapas. No prospecto da oferta, a HYBE descreve o Japão como um ecossistema singular onde streaming, vendas físicas e shows coexistem em harmonia, sustentados por "vínculos contínuos entre artistas e fãs".
Essa engrenagem é familiar para a gigante sul-coreana: é exatamente assim que ela fatura alto em seu país natal. No terceiro trimestre de 2026, a HYBE registrou receita recorde de ₩1,53 trilhão, com as vendas físicas respondendo por quase 70% de todo o faturamento da divisão de música gravada, conforme reportado pelo DMN. Kang Min-ju, analista sênior da Sanford C. Bernstein, comentou com a jornalista Tomoko Kanno no Toyo Keizai que o K-pop é uma "indústria de engajamento" e um "negócio de afeto", no qual a música é apenas a camada de entrada. Sob essa perspectiva, a compra da KeyHolder não é uma simples transação de catálogo fonográfico: trata-se de herdar bases gigantescas e apaixonadas de fãs para alimentar com álbuns, ingressos e assinaturas de comunidades.
Por que comprar pronto em vez de construir do zero
A HYBE tenta fincar raízes no Japão há anos. Sua subsidiária HYBE JAPAN foi criada em março de 2019 e conta com cerca de 330 colaboradores, operando dois selos musicais locais. A YX LABELS cuida do &TEAM, grupo que estreou em 2022 e vem acumulando marcas expressivas: quatro lançamentos seguidos com mais de um milhão de cópias vendidas a partir de "Go In Blind" em 2025, participação no tradicional Kōhaku Uta Gassen da NHK no mesmo ano, megashow no Belluna Dome em 2026 e o 20º lugar na Billboard 200 — marca histórica para uma boy band baseada no Japão. Pelo selo JCONIC, o grupo aoen debutou em 2025. Em agosto de 2024, a HYBE anunciou o plano "HYBE 2.0", alçando a criação de talentos e o mercado de J-pop ao centro de suas atenções no arquipélago, o que levou à maior rodada de audições locais da sua história em julho de 2026.
O documento da OPA, contudo, é de uma transparência desconcertante quanto aos gargalos desse crescimento orgânico. A HYBE JAPAN pontua abertamente três lacunas que ainda não conseguiu fechar:
- Artistas de J-pop com fandoms gigantescos. Embora seus grupos de K-pop arrastem multidões no Japão há anos, sua divisão de J-pop ainda engatinha no trabalho de base a partir de selos próprios. A relação de devoção entre fã e artista demanda anos de cultivo — um tempo que a empresa reconhece ser praticamente impossível de encurtar na base do esforço próprio.
- Rede de contatos e trânsito local. Caçar novos talentos, viabilizar grandes eventos e abrir portas estratégicas em emissoras de televisão, agências de publicidade e produtoras exigem um networking enraizado que leva gerações para ser forjado.
- Negócios além do segmento musical. A empresa reconhece que sua presença em produção audiovisual e faturamento publicitário no Japão ainda tem uma longa estrada de maturação pela frente.
Segundo o registro, a HYBE JAPAN passou a procurar ativamente um parceiro local que unisse propriedade intelectual de artistas e infraestrutura de negócios consolidada por volta de agosto de 2024 — mês exato em que a estratégia HYBE 2.0 foi divulgada.
Essa receita de aquisições agressivas não é novidade para a matriz coreana. O documento descreve a tese "Multi-home, Multi-genre", que prevê a expansão por meio da compra de selos líderes em mercados-chave combinada à exportação do modelo coreano de formação de talentos via subsidiárias locais. Nos EUA, o grupo adquiriu a Ithaca Holdings em 2021 e a QC Media Holdings (dona do selo de hip-hop Quality Control) em 2023. Em 2022, costurou a joint venture HYBE x Geffen Records com a Universal Music Group — parceria que deu origem ao KATSEYE —, e comprou a Exile Music na América Latina em 2023. O arranjo com a KeyHolder, no entanto, difere em um ponto essencial: nas investidas ocidentais, a HYBE comprou 100% dos ativos; no Japão, preferiu arrematar pouco mais da metade de uma empresa listada em bolsa, mantendo os minoritários a bordo.
O que a HYBE planeja fazer com o novo ativo
Os comunicados oficiais emitidos pelas companhias estabelecem três frentes principais de cooperação:
- Lançamento de novos talentos japoneses, combinando a máquina de audições e o renomado sistema de treinamento da HYBE à capacidade de garimpo e gestão de carreira da KeyHolder.
- Uso estratégico de dados de fãs. A meta é integrar os hábitos de consumo dos fãs por meio da plataforma Weverse para alavancar a venda de ingressos para shows, produtos licenciados e conteúdos digitais exclusivos. O documento ressalva que qualquer implementação no Weverse será discutida previamente com a KeyHolder, pesando a conveniência dos fãs e o impacto direto nas operações.
- Internacionalização dos artistas da KeyHolder, impulsionada pelos escritórios mundiais, conexões e canais de distribuição global da HYBE.
A ponte para os palcos internacionais ganhou musculatura extra dois dias antes do anúncio da OPA. Em 16 de novembro, a HYBE firmou uma aliança estratégica global com a agência norte-americana CAA, englobando parcerias de marca, conteúdo, licenciamento, produtos oficiais e grandes eventos. Segundo o DMN, o escopo inclui expressamente o Japão, além de Coreia, China, Índia e Américas. Até o momento, nenhuma das partes confirmou se o elenco da KeyHolder será plugado nessa rede.
A grande dose de cautela, porém, vem do próprio relatório da bolsa: a HYBE adverte que construir novos artistas do zero consome rios de dinheiro e muito tempo, sem qualquer promessa de retorno imediato. Para coroar a prudência, as avaliações do preço da ação anexadas ao documento simplesmente desconsideraram ganhos com sinergias, justificando que tal valor é "difícil de mensurar com precisão neste estágio". Por enquanto, o único número indiscutível é o preço da oferta por ação.
As pontas soltas: onde a conta pode não fechar
O racional estratégico é irretocável na teoria. Na prática, contudo, há uma série de pontos críticos capazes de travar as pretensões da HYBE.
A HYBE fica só com metade do Nogizaka46 — e de forma indireta. A Nogizaka46 LLC opera sob a forma de afiliada por equivalência patrimonial da KeyHolder, e não como subsidiária integral, contando com outros sócios na mesa. O documento protocolado avisa que qualquer projeto futuro envolvendo o grupo dependerá de negociação direta com esses outros investidores, e que o "se, quando e como" das estratégias dependerá do resultado dessas conversas. O documento nem sequer cita quem são esses sócios. Em bom português: a HYBE assumirá uma holding que possui metade da operadora do seu grupo mais lucrativo. Isso passa muito longe de ter o controle das decisões do Nogizaka46.
Autonomia e controle em rota de colisão. A HYBE garante que a KeyHolder manterá suas ações negociadas na bolsa, sua diretoria intacta e sua "autonomia operacional". O próprio grupo sul-coreano admite que a força da KeyHolder reside em relações de longos anos com artistas, fãs, canais de TV e anunciantes que "não funcionam sob imposição de controle externo direto". Além disso, não há nenhum contrato de aliança comercial firmado junto à OPA, e os interesses da HYBE podem colidir frontalmente com os acionistas minoritários da KeyHolder. Todas as transações entre as partes terão que seguir rígidos parâmetros de mercado (arm's-length). Ao pesar os prós e contras — como riscos à independência, a parceiros comerciais, a artistas e a funcionários —, o conselho da KeyHolder considerou que as vantagens superam as perdas, mas admitiu que "certos ajustes operacionais" serão indispensáveis. Manter o capital aberto preserva o relacionamento com o mercado, mas torna qualquer guinada estratégica muito mais burocrática e lenta.
Ser adaptado não é o mesmo que ser nativo. Gigantes do K-pop tentam emplacar projetos locais no Japão há anos, colecionando altos e baixos. Em 2024, Kim Jae-heun, do The Korea Herald, escreveu que o &TEAM vinha "apenas sobrevivendo", enquanto o impacto do NiziU (da JYP) havia sido tímido — embora os milhões de discos vendidos pelo &TEAM desde então mostrem que essa análise precisava ser recalibrada. Ainda assim, uma análise de 2025 publicada por Shin Joo-young no The Kyunghyang Shinmun destacou uma observação precisa do crítico Lim Hee-yoon: "Há uma enorme diferença entre ser 'nativo' e ser apenas 'adaptado localmente'". Agora, o dilema atinge a outra ponta. O mercado japonês de idols é erguido sobre hábitos de consumo próprios, formaturas graduais de integrantes e uma ligação visceral com as emissoras de TV. Se a HYBE tentar impor o modelo de produção fabril do K-pop e o ecossistema do Weverse goela abaixo, pode acabar minando justamente o charme que tornou a KeyHolder atraente (inferência do autor a partir das críticas do setor aplicadas ao caso concreto).
As dores de cabeça da HYBE em casa. O avanço no Japão ocorre justamente em um dos momentos corporativos mais conturbados da história recente da HYBE na Coreia do Sul:
- Min Hee-jin. Em fevereiro de 2026, a Justiça de Seul julgou improcedente a ação da HYBE contra a ex-CEO da ADOR e determinou que a empresa lhe pague cerca de ₩25,5 bilhões por suas ações no exercício de uma opção de venda (put option), conforme noticiou o Sports Kyunghyang. A HYBE declarou que vai recorrer. Em 13 de novembro, os tribunais também derrubaram ações de indenização por perdas e danos movidas pelos selos Belift Lab e Source Music contra Min — decisão contra a qual a Source Music já prometeu apelar (Sports Kyunghyang). Para completar, o litígio contratual do NewJeans abordado em nosso artigo NewJeans' record label contract reportedly lacked protections for minors continua pegando fogo nos tribunais através do processo indenizatório da ADOR.
- Investigação contra o fundador. Em setembro de 2026, a polícia de Seul encaminhou à promotoria, sem pedido de prisão preventiva, o presidente do conselho Bang Si-hyuk e outros quatro executivos, sob a suspeita de terem induzido a erro investidores antes do IPO da HYBE em 2020. A polícia calcula os ganhos ilícitos em ₩263,1 bilhões (Sports Kyunghyang). Bang nega com veemência qualquer irregularidade, e nenhuma denúncia formal havia sido apresentada até o fechamento deste texto.
- Segurança digital e vazamentos. Em outubro, a HYBE revelou que hackers invadiram seus sistemas internos de aprovação eletrônica e despesas por meio de uma vulnerabilidade no software de um prestador de serviços. A invasão expôs números de registro civil, passaportes, informações bancárias e até dados de saúde de empregados e parceiros comerciais — caso encaminhado à Comissão de Proteção de Dados da Coreia (The Korea Times). Em paralelo, a plataforma Weverse admitiu em setembro o vazamento de dados de 422.584 contas, incluindo registros financeiros de pagamentos e reembolsos (MBW).
O mercado acionário já precificou esse pacote de incertezas antes. Quando os primeiros rumores sobre a investigação do IPO vieram a público em maio de 2025, os papéis da HYBE despencaram 2,51% em um pregão positivo para o índice KOSPI — tombo que Jun Ji-hye, do The Korea Times, definiu como o clássico "risco ligado ao controlador". Para os investidores da KeyHolder, incluindo os minoritários que optarem por manter suas ações, a equação é real: eles passam a ser sócios de uma empresa sob o comando de um controlador enredado em disputas judiciais e inquéritos policiais. Não ajuda o fato de que um dos maiores argumentos de venda da HYBE é a inteligência de dados de fãs do Weverse — promessa que chega à mesa justamente após um ano pontuado por graves vazamentos cibernéticos (avaliação deste autor).
O que monitorar daqui para a frente
- 6 de janeiro de 2027. Data final da OPA. Com as ações cotadas a ¥1.078 na véspera do anúncio, a adesão real dos investidores minoritários será o verdadeiro teste de fé do mercado nas sinergias desenhadas pela HYBE.
- Os outros sócios do Nogizaka46. Qualquer manifestação pública ou movimentação no quadro societário da Nogizaka46 LLC dirá muito mais sobre o futuro do grupo do que as declarações da própria HYBE.
- O Weverse no Japão. A migração dos fã-clubes oficiais de Nogizaka46 ou SKE48 para o Weverse — e a tolerância do público japonês a esse movimento — colocará à prova a tese de dados e fidelização da empresa.
- A primeira estreia conjunta. A própria HYBE admite que formar e emplacar novos artistas leva anos. Até que o primeiro talento fruto da parceria chegue ao palco, o sucesso do negócio será medido unicamente pela capacidade da HYBE de extrair valor dos fandoms que já estavam prontos.
A HYBE tentou desbravar o Japão exportando sua metodologia de formação forjada em Seul. Com este acordo, mudou de estratégia: preferiu comprar uma fatia considerável de uma máquina de idols que dita suas próprias regras há mais de uma década. Se essa engrenagem continuará funcionando a pleno vapor sob a tutela da gigante sul-coreana é a resposta que definirá se o bilionário cheque realmente valeu a pena.
Fontes
- Dylan Smith, "Hybe Moves to Take a Majority Stake in Japan's KeyHolder," Digital Music News, 18 de novembro de 2026 — artigo original.
- KeyHolder Inc., "株式会社HYBE JAPANによる当社株式に対する公開買付けに関する意見表明のお知らせ" (Declaração de posicionamento sobre a oferta pública de aquisição pela HYBE JAPAN), documento TSE/TDnet, 18 de novembro de 2026 — termos da transação, acordos de adesão, participações societárias, prêmios, balanço da KeyHolder, números da Nogizaka46 LLC, histórico da HYBE JAPAN, sinergias e riscos declarados.
- The Korea Times, "HYBE targets controlling stake in Japanese agency behind Nogizaka46, SKE48," 19 de novembro de 2026 — valor da transação em wons, números de vendas dos artistas.
- Bae Moon-gyu, "Hybe to acquire Japanese entertainment firm 'KeyHolder'," The Kyunghyang Shinmun, 18 de novembro de 2026 — síntese do acordo e objetivos declarados.
- IFPI, "Global Music Report 2026" — crescimento e relevância do mercado japonês em 2025.
- Dylan Smith, "Hybe Q3 2026 revenue," Digital Music News, 3 de novembro de 2026 — receita da HYBE no 3º trimestre de 2026 e participação das vendas de mídias físicas.
- Ashley King, "CAA bags global deal with Hybe," Digital Music News, 16 de novembro de 2026 — alcance da parceria com a CAA, englobando o Japão.
- Tomoko Kanno, "〈ポストBTSは誰だ〉韓国アナリストが斬る「K-POPはラブビジネス」," Toyo Keizai Online, 19 de junho de 2026 — Kang Min-ju, analista da Bernstein, sobre o K-pop como indústria de engajamento (conteúdo protegido por paywall; utilizada apenas a parte de acesso público).
- Kim Jae-heun, "Can K-pop thrive beyond its Korean identity?," The Korea Herald, 24 de junho de 2024 — ceticismo sobre a aceitação de grupos adaptados regionalmente.
- Shin Joo-young, "Japan-based K-pop groups &TEAM and NEXZ now take the stage in Korea," The Kyunghyang Shinmun, 6 de novembro de 2025 — o contraponto entre o "nativo" e o "adaptado".
- Sports Kyunghyang, "Min Hee-jin wins against Hybe… 'Pay 25.5 billion won'," 12 de fevereiro de 2026 — decisão judicial sobre a opção de venda (put option).
- Sports Kyunghyang, "Source Music says … 'we regret the first-trial ruling'," 13 de novembro de 2026 — decisões sobre os pedidos de indenização da Belift Lab e da Source Music.
- Sports Kyunghyang, "Police refer HYBE Chairman Bang Si-hyuk to prosecutors," 3 de setembro de 2026 — encaminhamento da investigação do IPO à promotoria.
- The Korea Times, "HYBE data breach exposes employee medical records, financial details," novembro de 2026 — vazamento nos sistemas corporativos internos.
- Music Business Worldwide, "HYBE's Weverse confirms data leak affecting 422,584 accounts," setembro de 2026 — vazamento de dados no Weverse.
- Jun Ji-hye, "Will the man behind BTS go to jail?," The Korea Times, 29 de maio de 2025 — comportamento das ações e o "risco ligado ao controlador".
- YTN, "Entertainer exclusive contracts may not exceed seven years," 8 de julho de 2009 — limite do contrato padrão de exclusividade na Coreia do Sul.