
3.400 miliardi di segnali al giorno e spese su del 17%: la scommessa di Spotify sull'IA non riguarda i modelli
Aggiornato:
Il 21 maggio 2026 Spotify è tornata a New York per il suo terzo Investor Day, a quattro anni dall'edizione precedente. Alla riapertura dei mercati il titolo è schizzato di circa il 13%, mettendo a segno una delle migliori sedute di sempre (stando a quanto riportato tra gli altri da CNBC tra il 21 e il 22 maggio 2026). L'euforia degli investitori ha ragioni concrete: i co-CEO Alex Norström e Gustav Söderström non si sono limitati a delineare la traiettoria finanziaria fino al 2030 — con un tasso composto di crescita annua dei ricavi intorno al 15% (mid-teens), margini lordi tra il 35% e il 40% e un margine operativo oltre il 20% (dichiarazioni ufficiali) —, ma hanno collocato per la prima volta l'intelligenza artificiale al centro dell'intera visione strategica.
Eppure, lontano dai riflettori del keynote, i passaggi più critici di questa scommessa non sono comparsi sulle slide dell'evento.
C'è innanzitutto il fattore economico: la vera voce di costo di questa trasformazione è emersa nei dati finanziari del primo trimestre comunicati a fine aprile, non sul palco dell'Investor Day. C'è poi il tema delle regole: trasformare il "gusto musicale" in un modello di business scalabile dipende da un quadro legislativo e di copyright ancora del tutto aperto. E infine c'è il mercato: la monetizzazione dell'IA in ambito musicale ha già superato i confini del singolo ecosistema Spotify, muovendosi simultaneamente tra piattaforme chiuse su licenza, tool in abbonamento e marketplace aperti, con sovrapposizioni sempre più marcate.
In questa analisi partiremo dal contesto normativo e dalle tre vie commerciali imboccate dal settore, per poi tornare alla strategia specifica di Spotify e sottoporla a un rigoroso stress test. (Sul piano metodologico: formule come «stando a / secondo quanto riportato / i dati indicano» segnalano evidenze oggettive; espressioni come «a giudizio di chi scrive / secondo le stime dell'autore» delimitano opinioni e deduzioni analitiche).
Prima le regole, poi la tecnologia: per la musica generata dall'IA è l'era dei «diritti scorporati»
Per inquadrare la portata di questa ondata tecnologica non bisogna partire dalle architetture neurali, ma da una proposta di legge depositata al Congresso statunitense.
Il 20 maggio 2026 un gruppo bipartisan di parlamentari ha ripresentato per la terza volta il NO FAKES Act (S.4591, 119º Congresso, Congress.gov). Rispetto ai testi precedenti, il disegno di legge introduce tutele differenziate per i servizi di streaming: traccia un confine netto tra le piattaforme aperte ai contenuti generati dagli utenti e quelle con cataloghi curati editorialmente, definendo standard di conformità e procedure di rimozione calibrate su ciascuna categoria. Una misura che Spotify ha appoggiato apertamente (come riportato da Music Business Worldwide il 21 maggio 2026).
Alla base dell'iniziativa c'è un principio ormai acquisito: nell'era generativa, timbro vocale, fattezze visive, cifra stilistica, dataset di addestramento, diritti di remix e autorizzazioni al download vengono scorporati («unbundled») in livelli di licenza autonomi e fatturabili separatamente. Se il diritto d'autore nell'era del disco e dello streaming si articolava su composizione, master, diritti connessi e proventi distributivi, la grammatica delle concessioni musicali nell'era dell'IA si sta riscrivendo dalle fondamenta.
Un secondo segnale arriva dal fronte brevettuale. Il 20 agosto 2026, Music IP Holdings (MIH) ha annunciato una struttura di licenze brevettuali dedicata all'IA generativa: oltre 24 brevetti concessi o approvati e più di 50 domande depositate, a copertura dell'intera filiera operativa — dal prompt testuale ai filtri di moderazione, passando per watermarking, metadati identificativi, autorizzazioni preventive, distribuzione autorizzata e clearing dei compensi tra sistemi aperti e proprietari. Udio e GRAI figurano tra i primi licenziatari, mentre UMG e gli aventi diritto affiliati possono avvalersi del portfolio come ulteriore barriera contro gli usi non autorizzati dei modelli generativi (comunicato ufficiale di UMG). Pur trattandosi di uno sviluppo posteriore all'articolo originale, la traiettoria è inequivocabile: la competizione non si gioca più sull'accuratezza tecnica dei modelli, ma su un nodo strategico composto da asset proprietari, canali di fruizione e infrastrutture di ripartizione economica.
Tre strade per monetizzare: il giardino recintato, la fabbrica di crediti e il marketplace
Su questo terreno frammentato si sono affermate tre distinte formule di business.
1. I «giardini recintati» su licenza guidati dalle major. I casi scuola sono l'intesa tra Spotify e Universal Music Group e la piattaforma Starstruck sviluppata da Udio.
Il 29 ottobre 2025 Universal Music Group ha chiuso con un accordo transattivo la causa per violazione di copyright intentata contro Udio, annunciando una partnership strategica per lanciare nel 2026 un servizio di generazione musicale addestrato esclusivamente su un catalogo «autorizzato e licenziato» (in base ai comunicati di UMG e a quanto ricostruito dal Los Angeles Times tra il 29 e il 30 ottobre 2025; fonti primarie online non verificabili). Stando a quanto riportato da Music Ally (22 maggio 2026; link originale non verificabile), la nuova piattaforma Starstruck di Udio strutturerà l'esperienza su quattro modalità operative — Cover, Reimagine, Remix e Create —, tutte rigidamente circoscritte agli artisti e agli autori che hanno aderito al programma (opt-in); le tracce generate non potranno uscire dall'ambiente proprietario, blindato da tecnologie di fingerprinting e barriere di filtro.
La partnership siglata da Spotify con Universal poggia sui medesimi presupposti: il 21 maggio 2026 le parti hanno annunciato intese di licenza estese sia alle registrazioni master sia all'editoria musicale. La funzione di punta consentirà agli ascoltatori di realizzare cover e remix assistiti dall'IA a partire da brani in catalogo, debuttando non come opzione standard, ma come modulo aggiuntivo a pagamento riservato ai clienti Premium. Il co-CEO Norström ha ribadito che l'architettura poggia su tre cardini — «consenso, attribuzione e compenso» —, mentre il presidente e CEO di UMG Lucian Grainge ha definito l'accordo un'iniziativa «incentrata sugli artisti e radicata in un'IA responsabile» (Spotify Newsroom).
Questa formula garantisce la più alta prevedibilità economica ed è ideale per etichette storiche, superstar globali e piattaforme distributive consolidate: permette di intercettare il fenomeno dei remix amatoriali — finora fiorito nelle zone grigie di TikTok, YouTube e Suno — incanalandolo in un circuito misurabile, autorizzato e monetizzabile. Il rovescio della medaglia è il suo tetto intrinseco: l'utente può creare unicamente all'interno del recinto tracciato a monte dai titolari dei diritti.
2. Tool in abbonamento: la potenza di calcolo venduta a crediti. È il sentiero battuto da Suno e dalla cinese Mureka.
Stando ai prezzi ufficiali di Suno, il profilo Pro costa 10 dollari al mese per 2.500 crediti (pari a circa 500 canzoni) con diritti per utilizzi commerciali; il profilo Premier sale a 30 dollari per 10.000 crediti (circa 2.000 brani) e sblocca Suno Studio, la separazione degli stem, l'upload di audio originale e strumenti evoluti (pagina prezzi di Suno). Per creator digitali, reparti marketing, sviluppatori indipendenti di videogiochi, produttori di podcast e musicisti DIY, si tratta di una vera e propria fornitura mensile di capacità produttiva.
In Cina, Mureka (lanciata nell'agosto 2024 da Kunlun Tech) replica un'impostazione analoga: propone «brani royalty-free con pieni diritti commerciali», sbloccati fin dal piano entry-level da 8 dollari, e affianca un Mureka Store dedicato alla compravendita di composizioni sintetiche (sito ufficiale di Mureka; l'articolo originale citava esportazioni in MP3/WAV/MP4 e licenze commerciali su API a pagamento, dettagli riportati ma non direttamente verificabili sui documenti pubblici).
Pur essendo oggi la formula più diffusa, questo modello è sottoposto a una stretta strutturale: la redditività dipende dal volume puro di generazioni, ma il progressivo allineamento delle prestazioni dei modelli, il calo dei costi di inferenza e la proliferazione di servizi analoghi spingono costantemente al ribasso il valore del singolo output. A giudizio di chi scrive, vendere software generativo a gettone ricalca il business di chi vendeva pale e picconi durante la corsa all'oro: genera flussi di cassa immediati, ma non edifica un fossato competitivo duraturo.
3. Marketplace di asset: la musica IA trasformata in bene scambiabile. L'esempio più calzante è ElevenLabs.
All'interno del sistema ElevenLabs gli utenti possono pubblicare brani generati dall'algoritmo; altri utenti ne acquistano i diritti d'uso in base a scenari d'impiego specifici, download o remix, retrocedendo una quota all'autore originario — quota che la documentazione ufficiale fissa in partenza al 25% del prezzo d'acquisto (stando alle guide di help.elevenlabs.io; link originale non verificabile). Mettendo a contatto diretto i compositori sintetici con chi cerca materiale sonoro — YouTuber, brand, agenzie pubblicitarie, podcaster —, la piattaforma trasforma il tool di generazione in un mercato regolamentato di licenze d'uso, avvicinandosi alla fisionomia di una borsa dei diritti d'autore.
Il dato più significativo degli ultimi mesi è che queste tre strade stanno convergendo. Il 10 settembre 2026, Universal Music Group ed ElevenLabs hanno ufficializzato un accordo strategico pluriennale — il primo per ElevenLabs con una major — finalizzato allo sviluppo congiunto di una piattaforma di composizione assistita alimentata da cataloghi su licenza con il coinvolgimento attivo degli artisti, pensata per consentire ai fan di creare mashup, remix e reinterpretazioni (comunicato ufficiale di UMG). Un protagonista nato come marketplace aperto sta dunque costruendo il proprio giardino recintato: la prova definitiva che, senza il via libera delle major sui cataloghi, nessuna tecnologia di IA musicale può ambire a scalare il mercato di massa.
Il piano di Spotify: non vendere algoritmi, ma monetizzare il «gusto»
Collocata in questo scenario, la condotta di Spotify spicca per compostezza — una cautela quasi paradossale rispetto ai titoli roboanti che hanno parlato di una svolta «all-in sull'IA».
La compagnia non ha alcuna intenzione di addestrare modelli linguistici generalisti per sfidare OpenAI sul suo terreno. Söderström lo ha scandito all'Investor Day: «più che addestrare Large Language Model generici, stiamo addestrando quello che definiamo il nostro Large Taste Model. In passato lo abbiamo chiamato anche Large Personalization Model» — un'architettura dedicata alla comprensione profonda degli interessi degli ascoltatori, alimentata da circa vent'anni di storico comportamentale (dichiarazioni ufficiali). Il manager ha poi schematizzato l'evoluzione aziendale in tre tappe: «siamo partiti come servizio di fruizione base, ci siamo trasformati in servizio personalizzato e stiamo entrando nella fase del servizio generativo». La prima era ha risolto il tema dell'accesso tramite streaming; la seconda ha ottimizzato la scoperta tramite raccomandazioni e playlist; la terza punta a trasformare l'ascoltatore in creatore attivo attraverso l'IA generativa.
La vera risorsa strategica è la mole di dati sottostante: al primo trimestre 2026 Spotify contava 761 milioni di utenti attivi mensili e quasi 300 milioni di abbonati, capaci di generare ogni giorno 3.400 miliardi di eventi e segnali di preferenza — un incremento del 43% rispetto all'inizio dell'anno — trasversalmente a musica, podcast e audiolibri (dichiarazioni ufficiali). La tesi di Söderström è netta: la pura capacità di calcolo generativo diventerà una commodity; il vantaggio competitivo inattaccabile di Spotify non risiede nell'algoritmo in sé, ma nella conoscenza millimetrica dei gusti di ciascun ascoltatore.
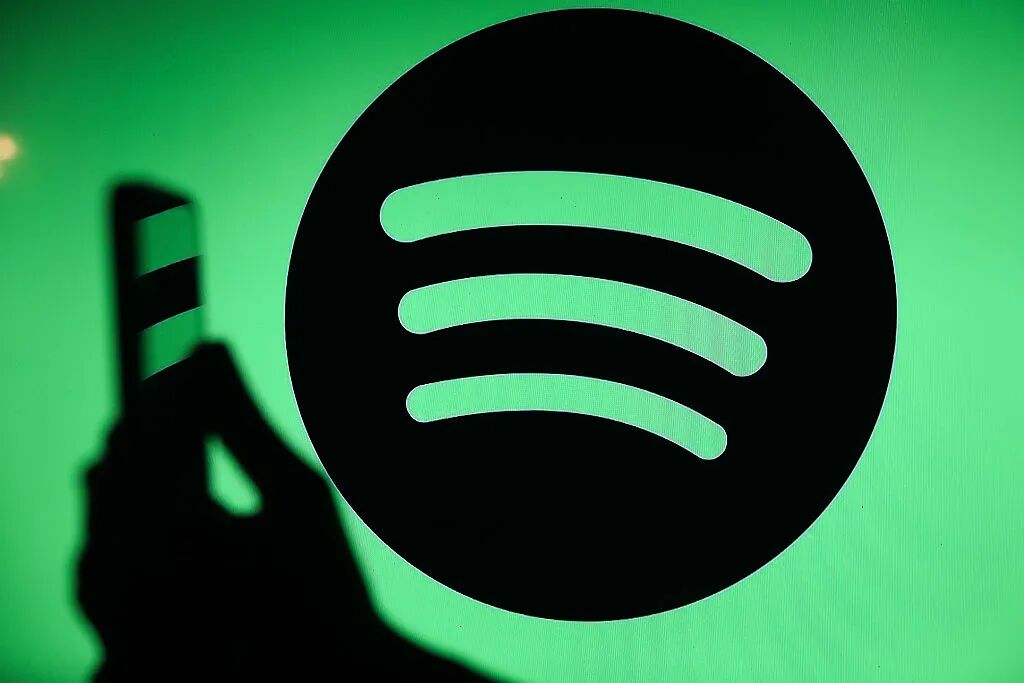
Sul fronte del prodotto, l'ultimo anno ha visto una forte accelerazione: accanto ad AI DJ hanno debuttato le Prompted Playlists, che consentono di generare elenchi di brani tramite indicazioni in linguaggio naturale affinando via via il proprio «Taste Profile» (recap ufficiale); Studio by Spotify Labs è stato reso disponibile ai creator come applicazione desktop dedicata (comunicato ufficiale); e con Reserved è stata svelata una soluzione di ticketing per superfan, in partenza negli Stati Uniti nell'estate 2026 con partner dedicati (comunicato ufficiale). Sul piano delle metriche, la funzione Autoplay potenziata dall'IA ha generato un aumento del 9% nei salvataggi dei brani, mentre il volume di interazione con AI DJ è salito di circa il 20% (recap dell'Investor Day).
Parallelamente è stata rafforzata la governance tecnica: sistemi di tracciamento e segnalazione dei brani realizzati con l'IA, filtri anti-spam, norme più severe contro i falsi profili e il programma Artist Profile Protection, che restituisce ai musicisti il presidio della propria identità digitale. Non si tratta di operazioni di facciata: le norme per le piattaforme delineate nel NO FAKES Act richiederanno esattamente presidi operativi di questo tipo per essere attuate.
Il disegno di Spotify non punta dunque a «diventare una AI company», bensì alla trasformazione del proprio patrimonio di dati in una linea di prodotti monetizzabili: valorizzare i segnali di 761 milioni di utenti per massimizzare la fidelizzazione, incrementare la disponibilità a spendere e vendere moduli premium a consumo — a partire dalla funzione di remix e cover sviluppata con UMG, di cui non è ancora stato svelato il listino. Sullo sfondo, il vertice aziendale ha ribadito il proprio traguardo di lungo periodo: toccare quota 1 miliardo di abbonati e 100 miliardi di euro di fatturato (dichiarazioni ufficiali).
Lo stress test: tre nodi che la narrazione non risolve
L'impianto strategico appare coerente, ma ci sono tre elementi che meritano una puntualizzazione analitica.
1. L'analogia con «il momento iPhone» richiede una rettifica di contesto. Il testo originale faceva risalire all'Investor Day l'affermazione secondo cui l'avvento dell'IA rappresenterebbe per il settore ciò che l'iPhone e l'App Store sono stati per il mobile. Come evidenziato da Music Business Worldwide, il paragone è stato invece pronunciato durante la conference call sui risultati del primo trimestre 2026 del 28 aprile: in quella sede Söderström ha motivato l'aumento degli investimenti tecnologici paragonando la fase attuale al lancio dello smartphone di Apple e del relativo ecosistema software (MBW, 28 aprile 2026; link originale non verificabile); nelle registrazioni dell'Investor Day questa frase non compare. Non si tratta di una questione di lana caprina: il contesto definisce il pubblico di riferimento. Nella call trimestrale serviva a difendere l'aumento del capex agli occhi degli analisti di borsa; pronunciata all'Investor Day avrebbe avuto il compito di accreditare una promessa di crescita secolare presso gli investitori istituzionali.
2. La dinamica dei costi va analizzata su due registri contabili differenti. Il report originale faceva riferimento a un incremento del 17% su base annua delle spese operative a perimetro omogeneo (escludendo oscillazioni valutarie e oneri sociali), attribuendolo prevalentemente all'infrastruttura cloud e agli investimenti in IA. Leggendo la lettera agli azionisti del Q1 analizzata da MBW, quel dato esprime la variazione like-for-like; se si guardano i dati reported di bilancio, le spese operative complessive risultano in realtà in flessione di circa il 5% anno su anno (MBW, 28 aprile 2026; link originale non verificabile). Ne consegue che entrambe le letture — «l'IA fa salire le spese» e «i costi totali sono in calo» — fotografano aspetti reali: Spotify sta aumentando in modo deciso la spesa per cloud e intelligenza artificiale, compensandola però con tagli e razionalizzazioni su altri capitoli. Non siamo davanti a una fiammata di costi incontrollati, ma a una ricollocazione programmata del budget. La retorica del management viaggia sulla stessa lunghezza d'onda: all'Investor Day Söderström ha definito l'IA «non un puro centro di costo, ma un moltiplicatore di ricavi», alludendo a rincari selettivi e add-on premium (dichiarazioni ufficiali). Le cifre ufficiali e le ricostruzioni giornalistiche non si contraddicono: la differenza sta nell'angolatura che si decide di privilegiare di fronte al mercato.
3. Mancano all'appello due tasselli determinanti sul fronte delle licenze. La versione originale dell'articolo sosteneva che Spotify e Udio avessero ormai siglato accordi con tutte le major discografiche (con la sola eccezione di Sony Music). È necessaria una correzione: l'unica major ad aver trovato una composizione amichevole con Udio è Universal (l'accordo di Warner riguardava invece Suno, con formale rinuncia alle domande giudiziali a dicembre 2025, stando alle cronache legali). I veri fronti rimasti aperti sono due. In primo luogo, Sony Music non ha concesso licenze a nessuna piattaforma generativa: al recinto controllato manca un attore di primo piano. In secondo luogo, la contesa legale contro Suno prosegue senza sosta: Universal e Sony hanno trascinato Suno in tribunale a giugno 2024 (contestando oltre 61.000 registrazioni); a giugno 2026 Universal ha presentato richiesta per integrare la causa con oltre 60.000 ulteriori titoli; e, stando a fonti legali di settore, a settembre 2026 le case discografiche avrebbero notificato una nuova azione relativa ai modelli v6 di Suno chiedendo risarcimenti fino a 9 miliardi di dollari (notizia da fonte singola, in attesa di conferme definitive). Su questioni dirimenti come i dataset di addestramento, la proprietà della voce, la libertà di remix e la suddivisione delle royalty manca ancora qualsiasi standard di mercato condiviso.
Il pericolo corre dunque lungo due direttrici opposte. Un regime contrattuale eccessivamente rigido finirebbe per ridurre la musica generativa a un laboratorio a porte chiuse governato da poche multinazionali, tagliando fuori sul nascere i creator indipendenti e la produzione dal basso; d'altra parte, in assenza di regole certe e controlli efficaci, la clonazione abusiva delle voci, la mancata attribuzione e la confusione sulla titolarità delle opere continueranno a penalizzare gli artisti e a erodere la fiducia degli ascoltatori. Se l'equilibrio si spezza in una delle due direzioni, il volano economico del settore rischia di incepparsi prima di raggiungere la piena maturità.
In conclusione: la vera partita si gioca sulle regole, non sugli algoritmi
Tirando le fila di questa articolata scacchiera, a giudizio di chi scrive l'essenza della narrazione di Spotify non consiste affatto nel «trasformarsi in un'azienda di IA», bensì nel ricostruire un solido potere di prezzo facendo leva sul proprio patrimonio informativo e sulle licenze proprietarie, spezzando l'omologazione tipica dello streaming. I 3.400 miliardi di segnali comportamentali al giorno rappresentano il fossato competitivo; la crescita del 17% delle spese operative è il pedaggio necessario per mantenerlo; la tenuta del giardino recintato dipenderà invece dalla capacità di Spotify e delle etichette di imporre l'equazione «autorizzato, tracciato, retribuito» come norma universale per l'industria.
Chi desidera monitorare questa transizione farà bene a ignorare i discorsi di facciata e a tenere d'occhio quattro fattori ben più concreti: il tasso di conversione a pagamento dello strumento di cover firmato con UMG quando sarà disponibile; se e a quali patti contrattuali entrerà in partita Sony Music; l'esito della battaglia legale contro Suno; e i progressi parlamentari del NO FAKES Act. La variabile tecnologica non è mai stata l'ago della bilancia in questo percorso: a fare la storia è l'ordine economico e normativo che le si costruisce attorno. Ed è questo l'unico vero insegnamento da conservare dell'analogia con «il momento iPhone»: a rivoluzionare il settore mobile non fu l'introduzione dello schermo touch, ma il meccanismo di distribuzione e le percentuali di revenue share imposte dall'App Store.
Fonti
- 音乐先声 (Yinyue Xiansheng), «Spotify all in AI,机会还是泡沫?» (di 李沁予, 4 giugno 2026, articolo originale): https://mp.weixin.qq.com/s/YRZMfPEZ0lfpl96KdIFFcA
- Spotify Newsroom, «Investor Day 2026 Remarks From Spotify Co-CEOs» (21 maggio 2026): https://newsroom.spotify.com/2026-05-21/alex-norstrom-gustav-soderstrom-co-ceos-investor-day-remarks/
- Spotify Newsroom, «Universal Music Group and Spotify Enter New Multi-Year Licensing Agreements» (21 maggio 2026): https://newsroom.spotify.com/2026-05-21/universal-music-group-spotify-licensing-agreements-fan-made-covers-remixes/
- Spotify Newsroom, «Investor Day Recap» (21 maggio 2026): https://newsroom.spotify.com/2026-05-21/investor-day-recap/
- Spotify Newsroom, «Studio by Spotify Labs» (21 maggio 2026): https://newsroom.spotify.com/2026-05-21/studio-by-spotify-labs-launch/
- Spotify Newsroom, «Reserved by Spotify» (21 maggio 2026): https://newsroom.spotify.com/2026-05-21/investor-day-reserved-launch/
- Congress.gov, S.4591 — NO FAKES Act of 2026 (119º Congresso): https://www.congress.gov/bill/119th-congress/senate-bill/4591
- Universal Music Group, «UMG and ElevenLabs Announce Multi-Year Strategic Agreement» (10 settembre 2026): https://www.universalmusic.com/universal-music-group-and-elevenlabs-announce-multi-year-strategic-agreement-beginning-with-a-new-licensed-ai-music-creation-platform/
- Universal Music Group, «Music IP Holdings Unveils Patent Portfolio and License for AI Music Creation» (20 agosto 2026): https://www.universalmusic.com/music-ip-holdings-unveils-groundbreaking-patent-portfolio-and-license-for-ai-music-creation-with-udio-and-grai-as-first-adopters/
- Sito ufficiale di Mureka (Kunlun Tech): https://www.mureka.ai
- Pagina prezzi di Suno: https://suno.com/pricing
- Copertura di Music Business Worldwide della conference call sui risultati del Q1 2026 di Spotify (28 aprile 2026; link originale non verificabile)
- Copertura di Music Business Worldwide sulle clausole per le piattaforme del NO FAKES Act (21 maggio 2026; link originale non verificabile)
- Copertura di Music Ally su Starstruck di Udio (22 maggio 2026; link originale non verificabile)
- Copertura del Los Angeles Times sull'accordo transattivo tra UMG e Udio (30 ottobre 2025; link originale non verificabile)
- Copertura di CNBC e altre testate finanziarie sull'andamento del titolo Spotify dopo l'Investor Day (21-22 maggio 2026; link originali non verificabili)
- Documentazione di supporto ufficiale di ElevenLabs sulla quota di ricavi per i creator del Music Marketplace (link originale non verificabile)