
Guerra all'IA e conti da record: com'è andato il trimestre d'oro di Sony Music
Aggiornato:
Nel bel mezzo dell'ondata di tracce generate dall'intelligenza artificiale sulle piattaforme streaming, tra battaglie legali contro le startup del settore e centinaia di migliaia di diffide, il business musicale di Sony ha registrato cifre da primato. Il 5 novembre 2026, Sony Group ha comunicato che l'utile operativo della divisione Music per il trimestre luglio-settembre ha raggiunto 122,8 miliardi di yen (+6,4% su base annua, record storico per il periodo), a fronte di ricavi saliti a 598,4 miliardi di yen (HITS; Billboard). Un andamento che ha spinto i vertici ad alzare le stime sull'intero esercizio.
Eppure, sfogliando la stampa di settore, ci si imbatte in numeri all'apparenza discordanti: c'è chi parla di "3,15 miliardi di dollari", chi di "quasi 3,2 miliardi", chi spara "3,75 miliardi" o "3,78 miliardi", con tassi di crescita che oscillano tra 8,9%, 10%, 17,7% e 19,5%. Questa confusione nasce da due fattori ben precisi: il perimetro delle attività conteggiate e la valuta presa a riferimento. Mettere ordine tra questi parametri è indispensabile per comprendere l'andamento reale dell'azienda.
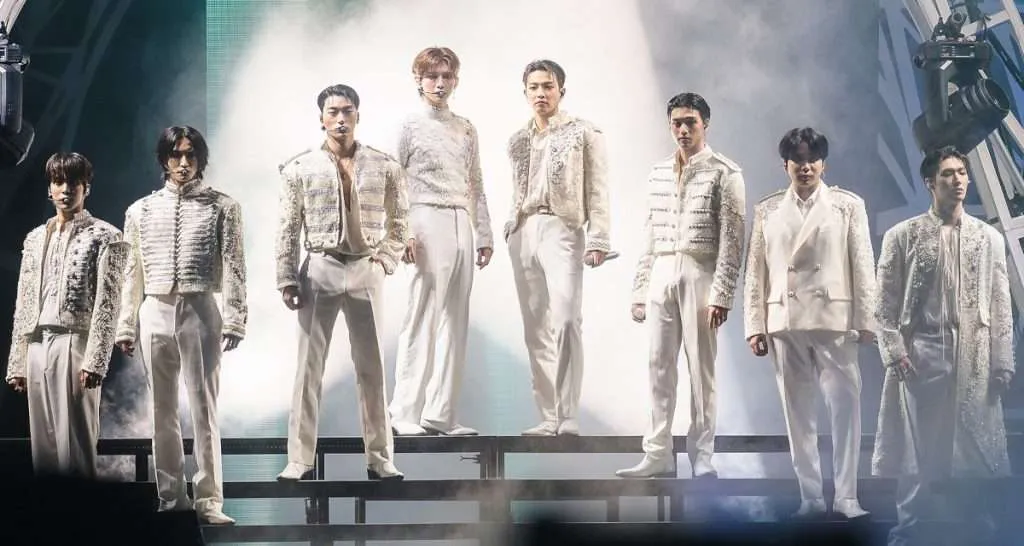
Stando a Digital Music News, Golden Hour: Part 5 degli ATEEZ è stata la pubblicazione più remunerativa del trimestre per Sony Music. Crediti foto: pinkllamanade
Un solo trimestre, quattro cifre discordanti: facciamo chiarezza
Partiamo dal calendario contabile. L'anno fiscale di Sony prende il via ad aprile, motivo per cui il periodo denominato internamente "FY2026 Q2" corrisponde in realtà al terzo trimestre solare del 2026, ovvero i tre mesi chiusi al 30 settembre. I media finanziari e musicali alternano spesso le due diciture.
C'è poi una distinzione sul perimetro societario. Il segmento Music comprende tre anime distinte: la musica registrata (discografia), l'editoria musicale (publishing) e l'area "visual media and platform", che ingloba le produzioni anime e il gaming su smartphone. Come riassume Billboard, il raggio d'azione include Sony Music Entertainment, Sony Music Entertainment (Japan) e Sony Music Publishing.
| Voce | Yen | Crescita dichiarata | Fonte |
|---|---|---|---|
| Intero segmento Music | ¥598,4 mld | +10,3% (yen) | HITS, Billboard, trascrizione earnings call |
| Discografia + editoria ("core music") | ¥501,8 mld | +17,7% in yen / +8,9% a valuta costante | Digital Music News |
| Musica registrata | ¥383,2 mld | +19,5% in yen / +10,6% a valuta costante | DMN, HITS |
| Editoria musicale | ¥118,6 mld | +12,2% in yen / +3,7% a valuta costante | DMN, HITS |
| Utile operativo del segmento | ¥122,8 mld | +6,4% | HITS, Billboard, trascrizione earnings call |
Tre precisazioni su questa tabella:
- Il dato da "3,15 miliardi di dollari" riguarda il solo core business musicale, calcolato al cambio interno di Sony. Digital Music News ha diviso i 501,8 miliardi di yen per il tasso medio trimestrale comunicato dal gruppo (159,30 yen per dollaro), ottenendo all'incirca 3,150 miliardi di dollari; applicando il cambio del giorno di uscita dell'articolo, la stessa cifra ammontava a 3,17 miliardi, da cui l'espressione "quasi 3,2 miliardi" (Digital Music News). Le stime tra 3,75 e 3,78 miliardi di dollari conteggiano invece l'intera divisione, media visivi compresi.
- I dati di +8,9% e +17,7% misurano lo stesso identico fatturato. La percentuale più bassa neutralizza le oscillazioni valutarie, mentre la seconda riflette l'andamento in yen. Dai nostri calcoli emerge che circa 8-9 punti percentuali della crescita nominale dipendono dalla debolezza dello yen rispetto al dollaro, non da un incremento reale dei volumi. Stesso discorso per la discografia: il balzo del 19,5% in yen equivale a un +10,6% a cambi costanti. Dal canto suo, Sony segnala che lo streaming della musica registrata è cresciuto di circa il 7% se calcolato in dollari (trascrizione dell'earnings call).
- Una discrepanza impossibile da dirimere. Digital Music News fissa il totale del segmento a 592,30 miliardi di yen (+11,3%), mentre HITS, Billboard e la trascrizione della conference call concordano su 598,4 miliardi (circa +10%). Abbiamo adottato quest'ultimo dato per via della convergenza di tre fonti indipendenti, non avendo potuto verificare direttamente la documentazione ufficiale di Sony né il deposito presso la SEC. Tutti i dati finanziari riportati in questo articolo provengono dalla stampa specializzata e dalla trascrizione dell'incontro con gli analisti.
Cosa c'è davvero dietro questo exploit
Guardando nel dettaglio della musica registrata, lo streaming rappresenta il pilastro centrale con 242,2 miliardi di yen (circa il 63% dell'intero comparto) e un incremento del 7,4% a valuta costante. Il supporto fisico ha fruttato 31,8 miliardi (+7,8% a cambi costanti), mentre il comparto residuale "other" — che include merchandising, eventi dal vivo e licenze d'uso — è salito a 102,1 miliardi di yen, mettendo a segno un +21,1% a valuta costante: il tasso di crescita più elevato dell'intera divisione. I download a pagamento, fermi a 7,1 miliardi, proseguono invece la loro parabola discendente (Digital Music News).
In altre parole: se lo streaming rimane la fonte principale di entrate, non è il settore che cresce più velocemente. La vera spinta del trimestre è arrivata dall'indotto attorno ai brani: vendita di merchandising, concerti e concessione di licenze.
Sul fronte dei contenuti, a trainare i ricavi è stato un mix bilanciato di novità e grandi classici. Digital Music News cita tra i titoli di maggior successo Golden Hour: Part 5 degli ATEEZ, Thriller di Michael Jackson, Dandelion di Ella Langley, DeBÍ TiRAR MáS FOToS di Bad Bunny, SOS di SZA e Dai Dai di Shakira. Nel corso della conference call con gli investitori, il management ha evidenziato le performance del singolo "Choosin' Texas" di Ella Langley, forte di oltre 1,8 miliardi di stream e di una permanenza al primo posto della Billboard Hot 100 durata 26 settimane. Secondo HITS, il catalogo di Jackson ha generato più di 3 miliardi di ascolti nella Spotify Global Top 200 a partire da gennaio, complice il debutto ad aprile del biopic Michael, contro i circa 100 milioni totalizzati nell'intero 2025 (HITS).
Sony ha inoltre reso noto che, fino a settembre, i brani pubblicati da oltre 18 mesi rappresentavano più della metà degli ascolti complessivi all'interno della Spotify Global Top 200. È questo il vero fulcro economico di una major discografica: un catalogo storico capace di macinare ricavi sul lungo periodo, ben oltre l'esaurimento dei budget promozionali.
Sul fronte dei margini, l'utile è cresciuto a un ritmo inferiore rispetto al fatturato (+6,4% contro +10%). Il management ha giustificato il divario con un confronto sfavorevole rispetto allo stesso trimestre dell'anno precedente, che aveva beneficiato dell'ottimo incasso nelle sale del fenomeno Demon Slayer: Kimetsu no Yaiba, gestito proprio dal comparto visual media. Secondo Digital Music News, l'area piattaforme e contenuti visivi ha inciso per "poco più del 10%" sull'utile operativo trimestrale del segmento.
Il fattore abbonamenti: utenti disposti a spendere di più
La traiettoria positiva di Sony nello streaming poggia su un mercato statunitense in cui la platea pagante si allarga e spende cifre più alte. Il report semestrale 2026 della RIAA, commentato dall'analista del settore musicale Eric Alper, quantifica i ricavi della musica registrata negli Stati Uniti in 5,975 miliardi di dollari nei primi sei mesi del 2026, con un aumento del 6,9%. I soli abbonamenti premium hanno generato 3,113 miliardi (+7,8%), a fronte di una crescita degli account a pagamento del 5,5%, arrivati a 111,1 milioni. Quando la crescita del fatturato supera quella degli abbonati, la spiegazione nei dati è una sola: l'impatto dei rincari tariffari. (Non abbiamo avuto accesso diretto al documento integrale della RIAA; i dati si basano sull'analisi puntuale pubblicata da Alper).
L'ondata di ritocchi ai listini è ampiamente documentata. Spotify ha portato il piano Individual statunitense da 11,99 a 12,99 dollari a partire dai rinnovi di febbraio 2026: si tratta del terzo incremento sul mercato USA in quattro anni, dopo i passaggi da 9,99 a 10,99 dollari nel luglio 2023 e a 11,99 dollari nel giugno 2024 (CNBC). L'abbonamento Duo è salito da 16,99 a 18,99 dollari, il Family da 19,99 a 21,99 dollari e quello per studenti da 5,99 a 6,99 dollari (Variety). La stessa Variety riporta una stima secondo cui ogni dollaro in più sul canone mensile immette circa 500 milioni di dollari l'anno nell'industria musicale.
Il rapporto svela però anche un collo di bottiglia. Nel suo complesso, lo streaming USA è cresciuto appena del 4,7% nel primo semestre, frenato dal calo del 2,1% del cosiddetto "other streaming" di natura obbligatoria e da un modesto +3,7% delle formule gratuite supportate da annunci pubblicitari. L'espansione reale è confinata ai piani premium incentrati sulla musica, il solo comparto in cui major e piattaforme possono esercitare un effettivo potere di prezzo.
La convivenza tra scontro con l'IA e profitti alle stelle
Il paradosso evidenziato da questi risultati record è evidente. Appena qualche settimana prima della diffusione dei dati, il Financial Times svelava che Sony Music aveva sollecitato le piattaforme digitali a rimuovere oltre 260.000 brani generati tramite intelligenza artificiale che imitavano i suoi artisti entro fine settembre: un volume quasi raddoppiato nell'arco di sei mesi. I vertici dell'etichetta non avevano esitato a definire questo impegno "una dura battaglia in salita".
Eppure, dai bilanci trimestrali non traspare alcun danno economico. Né la stampa specializzata né la trascrizione della call con gli investitori evidenziano introiti derivanti dalla cessione di licenze a sviluppatori di modelli di intelligenza artificiale, né la dirigenza ha citato accordi di questo tipo per spiegare l'ottimo trimestre o la revisione al rialzo delle stime. Stando alle informazioni disponibili, allo stato attuale l'IA costituisce per Sony Music esclusivamente una voce di costo e un rischio sul piano legale, non una fonte di guadagno. La progressione economica è interamente figlia del modello tradizionale: hit da classifica, catalogo, supporti fisici e concerti, oltre agli aumenti delle sottoscrizioni. (Questa lettura si basa su ciò che è stato esplicitamente divulgato; non si può escludere che Sony contabilizzi tali entrate all'interno di voci aggregate senza menzionarle apertamente).
Ciò spiega anche perché la proliferazione incontrollata di brani sintetici non abbia intaccato i conti. La maggior parte dei compensi da streaming viene ripartita proporzionalmente alla quota complessiva di ascolti, e i successi commerciali uniti allo sterminato archivio di proprietà di Sony continuano a dominare le classifiche. I brani clone a cui l'etichetta dà la caccia rappresentano un grave onere per gli uffici legali e una minaccia d'immagine per gli artisti, ma, almeno in questo trimestre, non hanno avuto dimensioni tali da creare un vuoto nelle entrate dell'azienda (deduzione dell'autore).
A chi vanno davvero questi guadagni?
Un trimestre finanziariamente storico per una major non coincide automaticamente con un periodo d'oro per i musicisti.
In primo luogo, il compenso unitario generato dagli ascolti rimane quasi invariato. Sempre Variety, commentando i rincari di Spotify, ricorda che ogni singolo stream frutta indicativamente tra 0,003 e 0,004 dollari, soglia che consente di vivere di musica solo agli artisti di vertice assoluto; la speranza espressa dalla testata è che i ricavi supplementari derivanti dagli aumenti di prezzo finiscano anche nelle tasche di interpreti e autori, non solo in quelle delle case discografiche, della piattaforma e degli azionisti. I dati dell'editoria musicale di Sony confermano questa discrepanza: se in yen la divisione publishing è salita del 12,2%, a cambi costanti la crescita si è fermata a un modesto +3,7%, ben lontana dal +10,6% registrato dalla discografia.
In secondo luogo, la ricchezza prodotta è fortemente polarizzata. Un trimestre sostenuto dal fenomeno degli ATEEZ, da un singolo rimasto 26 settimane al vertice, dall'effetto traino di un biopic su Michael Jackson e da un archivio di brani con oltre 18 mesi sulle spalle premia quasi esclusivamente chi detiene i cataloghi più imponenti. Gli artisti indipendenti privi di un tormentone o di un archivio storico non traggono alcun beneficio da questa congiuntura.
Infine, un ruolo determinante è toccato all'effetto valuta. Lo yen debole gonfia automaticamente la conversione dei ricavi maturati in dollari e in altre monete forti. Al netto di questa dinamica, l'espansione del core business musicale si attesta all'8,9%: un ritmo senz'altro solido, ma ben lontano da ritmi senza precedenti. La stessa Digital Music News ha rimarcato come la dirigenza di Sony abbia ammesso l'impatto favorevole dei tassi di cambio.
Una crescita destinata a durare?
La dirigenza scommette sulla continuità: Sony ha ritoccato verso l'alto le previsioni annuali di vendita nel settore musicale del 5%, portandole a 2,3 trilioni di yen, e quelle sull'utile operativo del 6%, raggiungendo quota 445 miliardi. Tra i fattori chiave figurano le maggiori entrate dallo streaming sia nella discografia sia nell'editoria, affiancate dai proventi di live e merchandising (Billboard; HITS).
All'orizzonte rimangono però tre grandi incognite. La crescita basata sul ritocco dei listini può reggere soltanto finché il pubblico accetta di pagare di più: Variety cita indagini che evidenziano una buona disponibilità della clientela, ma tre aumenti consecutivi negli Stati Uniti nell'arco di un quadriennio rappresentano un banco di prova severo. Inoltre, alcuni dei picchi trimestrali dipendono da circostanze eccezionali — l'uscita di un film biografico, un singolo da record assoluto, l'annata d'oro di una formazione K-pop — difficilmente replicabili a comando. Infine, il vento a favore del tasso di cambio potrebbe esaurirsi o cambiare direzione. Non essendo stati rintracciati report verificabili di analisti finanziari con previsioni dettagliate sul percorso di Sony Music, queste considerazioni restano interrogativi aperti piuttosto che previsioni certe.
Il record c'è ed è innegabile, ma interessa un perimetro ristretto: avvantaggia i colossi che possiedono i grandi successi, gestiscono i cataloghi storici e detengono la forza contrattuale necessaria per imporre i prezzi. Capire se l'intelligenza artificiale saprà trasformarsi in una fonte di ricavi nei bilanci di Sony o se resterà una voce di spesa confinata al contenzioso legale è la sfida che i prossimi trimestri dovranno cominciare a sciogliere.
Fonti consultate
- Articolo originale: Dylan Smith, "Sony Music Q3 2026 Revenue Approaches $3.2 Billion Amid Double-Digit Recorded Music and Live/Merch Growth", Digital Music News, 5 novembre 2026 — dati in yen e dollari su core music, musica registrata, publishing e relative sottovoci; tassi a valuta costante; cambio medio a 159,30 yen; quota utile visual media; discrepanza sul dato complessivo di segmento a 592,30 miliardi di yen.
- HITS Daily Double, "Sony Music Posts Record Q2 Operating Profit, Raises Full-Year Forecast", 5 novembre 2026 — ricavi di segmento a 598,4 miliardi di yen, utile operativo record, OIBDA, streaming catalogo Jackson, stime al rialzo, confronto Demon Slayer.
- Billboard, "Sony's Global Roster Drives Double-Digit Revenue Growth", novembre 2026 — composizione del segmento, utile operativo, artisti di punta, guidance per l'intero esercizio.
- The Motley Fool, "Sony Group (SONY) Q2 2026 Earnings Call Transcript", 5 novembre 2026 — interventi del management su vendite musicali, profitti, crescita dello streaming calcolata in dollari, incidenza del catalogo nella Spotify Global Top 200. Nota: The Motley Fool precisa che parti dell'articolo sono state elaborate tramite LLM.
- Eric Alper, "What The RIAA's $6 Billion Mid-Year Report Tells Us About The Music Business In 2026", 1° ottobre 2026 — fatturato USA nel primo semestre 2026, ricavi e utenti abbonamenti premium, spaccato streaming.
- CNBC, "Spotify hikes subscription price for U.S. Premium users", 15 gennaio 2026 — storico prezzi piano Individual.
- Variety, "Spotify Increases US Premium Subscription Prices", gennaio 2026 — listino completo USA, stima da 500 milioni per dollaro di rincaro, forchetta compensi per singolo ascolto.