
Comprare la fabbrica degli idol: perché HYBE punta al controllo della giapponese KeyHolder
Aggiornato:
Perché faticare a costruire da zero quando si può semplicemente comprare chi domina già il mercato? Dopo cinque anni passati a tentare di affermarsi nel pop giapponese, il 18 novembre 2026 HYBE ha cambiato strategia e ha deciso di aprire il portafoglio. La sua controllata di Tokyo, HYBE JAPAN, ha infatti lanciato un'offerta pubblica di acquisto su KeyHolder (TSE: 4712), gruppo dell'entertainment quotato che possiede il 50% della società operativa delle Nogizaka46 e gestisce direttamente le SKE48. La proposta è di 1.200 yen per azione: se l'adesione sarà totale, HYBE JAPAN metterà le mani su poco più del 50% di KeyHolder per una cifra vicina ai 10,6 miliardi di yen. Nelle intenzioni del colosso sudcoreano, l'operazione serve a blindare ed espandere la propria competitività sul mercato musicale globale.
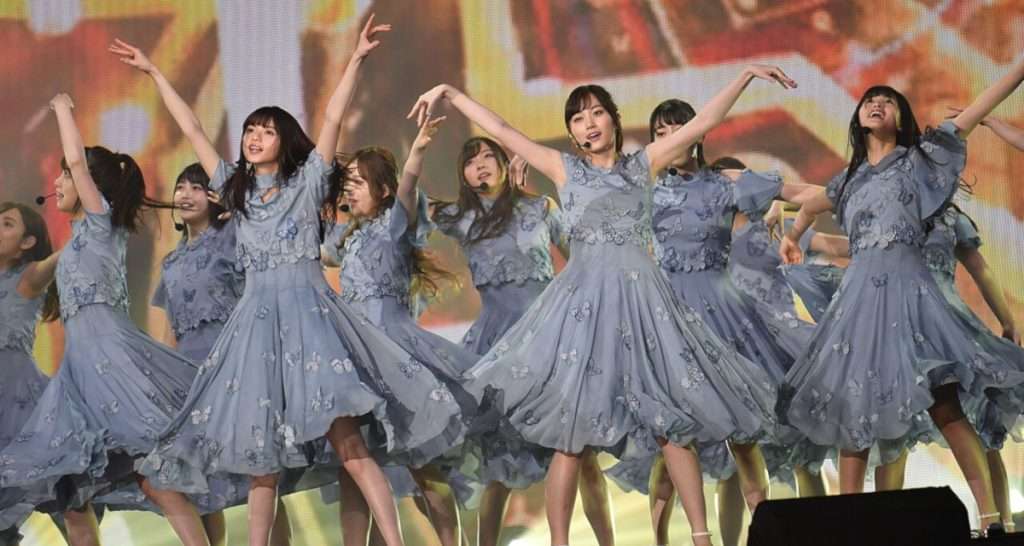
Le Nogizaka46 durante un'esibizione dal vivo. North River, controllata di KeyHolder, possiede la metà della società che gestisce il gruppo. Foto: Li Chengru, via Digital Music News
A dare la notizia in lingua inglese è stata la testata Digital Music News, riportando il comunicato di HYBE e le dichiarazioni dei vertici aziendali. I dettagli più approfonditi arrivano però dalla documentazione depositata da KeyHolder presso la Borsa di Tokyo: un parere ufficiale del consiglio di amministrazione di 46 pagine sull'offerta. Il documento illustra i termini finanziari, i passaggi che hanno portato all'accordo e le potenziali criticità individuate dallo stesso board di KeyHolder.
I termini dell'OPA: puntare al controllo senza il delisting
Non siamo di fronte a un'acquisizione totale. L'obiettivo di HYBE JAPAN è rilevare una quota sufficiente a guidare le scelte strategiche e consolidare KeyHolder nel proprio bilancio, lasciando la società quotata sul mercato Standard della Borsa di Tokyo (TSE). Ecco il quadro delineato dal documento ufficiale:
| Parametro | Dettagli |
|---|---|
| Acquirente | HYBE JAPAN Inc., fondata a marzo 2019, controllata al 100% da HYBE Co., Ltd. |
| Periodo di offerta | Dal 19 novembre 2026 al 6 gennaio 2027 (30 giorni lavorativi) |
| Regolamento | 14 gennaio 2027 |
| Prezzo | ¥1.200 per azione ordinaria; ¥1 per unità per i warrant della 2ª serie di KeyHolder |
| Soglia minima | 8.751.630 azioni, pari a circa il 43,05% dei diritti di voto post-offerta |
| Soglia massima | 10.453.092 azioni, pari a circa il 51,42% dei diritti di voto (circa il 50,10% su base interamente diluita) |
| Premio | 11,32% rispetto alla chiusura del 17 novembre (¥1.078); 46,70% rispetto alla media semestrale di ¥818 |
| Quotazione | Mantenuta; il delisting non rientra negli obiettivi |
Gran parte della soglia minima è già blindata. Il principale azionista di KeyHolder, il gruppo finanziario J Trust (27,11%), ha sottoscritto un accordo vincolante per apportare tutte le sue azioni all'offerta. Hanno fatto lo stesso Omotesando Capital (6,58%) e il presidente del consiglio di amministrazione di KeyHolder, Nobuyoshi Fujisawa (0,58%). Insieme raggiungono 7.148.690 azioni, esattamente la soglia minima fissata per le azioni ordinarie.
L'altro snodo chiave coinvolge il produttore Yasushi Akimoto, creatore sia delle Nogizaka46 che delle SKE48. Akimoto è il secondo azionista di KeyHolder con il 6,90% delle azioni ordinarie. In base all'accordo sottoscritto, cederà a HYBE i suoi warrant azionari — convertibili in 1.066.660 azioni — al prezzo di 1 yen per warrant, conservando invece tutte le proprie azioni ordinarie, escluse dall'intesa. Anche altri due detentori di warrant, Shinsuke Akimoto e Yoshihiro Akatsuka, hanno preso il medesimo impegno. Il documento ufficiale non spiega le ragioni di un prezzo così basso per i warrant né i motivi per cui Akimoto abbia deciso di mantenere la sua quota azionaria.
Le quote già impegnate rappresentano il 41,95% su base interamente diluita: è questa la percentuale all'origine del "42% già assicurato" rimbalzato nei primi resoconti in lingua inglese. A questo proposito va corretta una notizia inesatta diffusa dai media: DMN aveva riportato en passant che HYBE possedesse già "un gran numero di azioni KeyHolder", tanto da beneficiare dei vantaggi riservati ai soci, inclusi i buoni pasto per una steakhouse di Roppongi gestita da una divisione del gruppo. Il prospetto smentisce categoricamente: al 18 novembre né HYBE né HYBE JAPAN possedevano azioni o warrant di KeyHolder.
Il cda di KeyHolder sostiene l'offerta ma ha scelto una posizione neutrale sull'opportunità che gli azionisti vendano o meno le proprie quote. Dato che la società resterà quotata, il board considera il mantenimento delle azioni una scelta altrettanto ragionevole. Una valutazione resa ancora più concreta dalle dinamiche temporali: quando il 19 agosto 2026 il presidente di HYBE JAPAN Kim Young-min propose per la prima volta al presidente di KeyHolder Yushi Ode una forchetta compresa tra 1.200 e 1.250 yen, il titolo aveva chiuso il giorno prima a 787 yen, con un premio implicito di circa il 52%. Al 17 novembre, però, la quotazione era balzata a 1.078 yen, riducendo il premio ad appena l'11%. HYBE ha inoltre posto un tetto massimo all'operazione: qualora le adesioni superassero la quota prefissata, gli acquisti avverranno con criterio pro-rata.
Gli asset nel mirino: cosa acquista davvero HYBE
KeyHolder non è sempre stata attiva nel settore dell'intrattenimento. Nata nel dicembre 1967 come Sigma Co., ha assunto l'attuale nome nell'aprile 2018 per poi rifondarsi interamente attorno allo spettacolo. Oggi il gruppo conta 17 sussidiarie consolidate e quattro collegate a patrimonio netto. Nel 2025 ha totalizzato ricavi per 35,63 miliardi di yen (+14,6%), ripartiti su quattro settori principali:
| Segmento (FY2025) | Ricavi |
|---|---|
| Intrattenimento integrato | ¥14,55 miliardi |
| Agenzia pubblicitaria | ¥6,55 miliardi |
| Produzione video | ¥6,45 miliardi |
| Logistica | ¥5,61 miliardi |
| Altro | ¥2,48 miliardi |
Al 1° gennaio 2026 il gruppo contava sotto contratto 166 artisti, inclusi 13 gruppi musicali. Tra tutti gli asset, quelli su cui HYBE punta con maggior decisione sono:
- Nogizaka46: North River, sussidiaria di KeyHolder, possiede il 50% di Nogizaka46 LLC, la società operativa del gruppo che gestisce merchandising e fan club. Nel 2025 Nogizaka46 LLC ha registrato ricavi per 13,95 miliardi di yen e un utile di 1,59 miliardi, di cui 794 milioni di pertinenza di KeyHolder. Debuttata nel 2012, la formazione ha venduto oltre 30 milioni di dischi e ha conquistato il Japan Record Award nel 2017 e nel 2018, secondo quanto riportato da The Korea Times.
- SKE48: il celebre gruppo di Nagoya, nato nel 2008, è gestito da SKE Co. (controllata di KeyHolder) e nel 2026 ha aperto i provini per la sua quattordicesima generazione di componenti. Come riferisce The Korea Times, il loro ultimo singolo ha venduto circa 335.000 copie solo nella prima settimana.
- Band, attori e volti noti: le divisioni di management Zest, FA Project e AOI Corporation curano gli interessi della rock band Novelbright, dell'attore Hiroshi Tamaki e di una fitta schiera di ex idol oggi protagoniste del piccolo e grande schermo.
- Attività oltre la musica: United Productions cura 14 programmi televisivi fissi per i maggiori broadcaster di Tokyo; FA Project opera come agenzia pubblicitaria; 10ANTZ gestisce i videogiochi mobile ufficiali di Nogizaka46, Hinatazaka46 e Sakurazaka46.
Il documento mette in luce soprattutto una peculiarità strutturale: gruppi come Nogizaka46 e SKE48 accolgono periodicamente nuove reclute e congedano i membri storici attraverso le cosiddette "graduation", mentre il marchio prosegue senza interruzioni. HYBE JAPAN definisce questo modello "circulating artist brand", leggendovi la prova della capacità di KeyHolder di forgiare e gestire talenti nel tempo. Si tratta di un modello profondamente diverso dal K-pop, dove formazioni stabili vengono promosse per la durata del ciclo contrattuale, limitato a sette anni dallo standard contrattuale sudcoreano. Un gruppo capace di rinnovarsi dall'interno non corre il rischio di trovarsi di colpo sull'orlo del baratro allo scadere del contratto (è un paragone di chi scrive: il documento non si esprime in questi termini).
Perché il Giappone: la roccaforte dei supporti fisici e dei live
Nelle comunicazioni depositate come nelle dichiarazioni del CEO Jason Jaesang Lee, la motivazione principale di HYBE ruota attorno alla dimensione del mercato. Stando al Global Music Report 2026 dell'IFPI, il mercato della musica registrata in Giappone è cresciuto dell'8,9% nel 2025: il Paese resta il secondo mercato mondiale dietro agli Stati Uniti e il primo in assoluto per vendite fisiche. Il prospetto cita anche i dati del Pia Research Institute, che per il 2025 quantifica il settore del live entertainment giapponese a una cifra record di 856,4 miliardi di yen (+12,6%, al terzo anno consecutivo di primati), una progressione attribuita soprattutto all'uso di venue più capienti e all'aumento dei prezzi dei biglietti più che a una moltiplicazione delle date.
Nel nostro precedente articolo, CD Sales Continue to Trickle Upward—Is a DVD Revival Next?, avevamo esaminato nel dettaglio il fronte fisico: nel 2025 in Giappone i CD hanno generato incassi superiori a quelli dello streaming in abbonamento. Il dato cruciale è per cosa i fan giapponesi sono disposti a pagare: album, quote di adesione ai fan club, eventi con stretta di mano ("handshake") e concerti nei grandi stadi compongono una piramide di ricavi che un gruppo come le Nogizaka46 è in grado di monetizzare a ogni livello. Nel prospetto, HYBE ritrae il Giappone come una realtà in cui streaming, supporti fisici e spettacoli dal vivo convivono fianco a fianco, fondati su "relazioni continuative tra artisti e fan".
È esattamente la stessa formula che fa la fortuna di HYBE sul mercato domestico. Nel terzo trimestre del 2026 la società ha totalizzato ricavi record per 1,53 trilioni di won, con le vendite fisiche a coprire circa il 70% del fatturato della musica registrata, secondo i dati di DMN. Kang Min-ju, senior analyst di Sanford C. Bernstein, ha spiegato all'autrice Tomoko Kanno su Toyo Keizai che il K-pop è una vera e propria "industria dell'engagement" e un "love business" in cui la musica rappresenta solo uno dei tasselli. In quest'ottica, KeyHolder non è un mero acquisto di catalogo: porta in dote bacini di utenza sterminati e consolidati, a cui HYBE può vendere dischi, abbonamenti e spettacoli dal vivo.
Perché comprare invece di costruire: i limiti della crescita organica
HYBE prova a radicare la propria presenza in Giappone da anni. HYBE JAPAN è nata nel marzo 2019 e oggi conta circa 330 dipendenti e due etichette locali. YX LABELS cura gli &TEAM, gruppo lanciato nel 2022 che, secondo il documento, dal singolo "Go In Blind" del 2025 ha inanellato quattro uscite consecutive da oltre un milione di copie, ha preso parte nello stesso anno al prestigioso Kōhaku Uta Gassen di NHK, ha riempito il Belluna Dome nel 2026 ed è arrivato al 20° posto della Billboard 200, il risultato più alto mai raggiunto da una boy band con base in Giappone. Sotto JCONIC ha debuttato nel 2025 la formazione aoen. Nell'agosto 2024 HYBE ha poi varato il piano strategico "HYBE 2.0", mettendo in cima alle priorità le produzioni locali e il mercato J-pop, e a luglio 2026 ha promosso le sue audizioni giapponesi più imponenti di sempre.
Nel prospetto, però, HYBE JAPAN riconosce con rara trasparenza le limitazioni di questo percorso, elencando tre lacune non ancora colmate:
- Assenza di artisti J-pop con grandi fanbase: se con gli artisti K-pop HYBE gode da anni di un seguito enorme in Giappone, sul fronte J-pop è ancora impegnata nello sviluppo di talenti tramite le proprie etichette. Costruire un legame autentico tra artisti e pubblico richiede tempo, e HYBE ammette di non poter accelerare questo processo neppure formandoli internamente.
- Competenze e reti di relazioni locali: lo scouting, l'allestimento di eventi dal vivo e le collaborazioni con broadcaster, inserzionisti e case di produzione poggiano su rapporti fiduciari che richiedono anni per consolidarsi.
- Presenza contenuta oltre la musica: la produzione video e la raccolta pubblicitaria in Giappone offrono a HYBE margini di crescita ancora inesplorati.
Il documento rivela che HYBE JAPAN ha iniziato a cercare attivamente un partner giapponese dotato di proprietà intellettuali consolidate e di una solida infrastruttura commerciale già nell'agosto 2024, proprio in concomitanza con il lancio di HYBE 2.0.
Non è la prima volta che HYBE ricorre alle acquisizioni per allargare il proprio raggio d'azione. Il documento illustra la strategia denominata "Multi-home, Multi-genre", con cui il gruppo cresce rilevando etichette locali affermate ed esportando il proprio metodo di addestramento tramite nuove società locali. Negli Stati Uniti ha rilevato Ithaca Holdings nel 2021 e QC Media Holdings (proprietaria dell'etichetta hip-hop Quality Control) nel 2023, oltre ad aver dato vita nel 2022 a HYBE x Geffen Records con Geffen (Universal Music Group), laboratorio da cui sono nate le KATSEYE. Nel 2023 ha fatto il suo ingresso in America Latina acquistando Exile Music. L'operazione KeyHolder presenta tuttavia una differenza cruciale: mentre le aziende americane sono state rilevate al 100%, qui HYBE acquisisce poco più della metà di una società quotata, mantenendo a bordo gli azionisti esistenti.
La strategia industriale: cosa intende fare HYBE con KeyHolder
I comunicati congiunti evidenziano tre principali direttrici di collaborazione:
- Nuovi talenti giapponesi: unire il sistema di audizioni e formazione di HYBE alle competenze di KeyHolder nello scouting e nella gestione manageriale.
- Analisi dei dati dei fan: impiegare Weverse per studiare le abitudini degli utenti e ottimizzare le vendite di concerti, merchandising e contenuti digitali di KeyHolder. Il prospetto specifica che qualsiasi implementazione della piattaforma verrà valutata insieme a KeyHolder, tenendo conto delle esigenze dei fan storici e dell'impatto sul business.
- Proiezione internazionale degli artisti KeyHolder: sfruttare le sedi estere, le partnership globali e la macchina promozionale di HYBE per aprire le porte dei mercati internazionali agli artisti in scuderia.
Questa direttrice estera si è ulteriormente rafforzata appena due giorni prima dell'annuncio: il 16 novembre HYBE ha firmato una partnership strategica con la celebre agenzia CAA su brand partnership, contenuti, licenze, merchandising ed eventi dal vivo. Come riferito da DMN, l'accordo comprende il Giappone insieme a Corea, Cina, India e Americhe, benché nessuna delle parti abbia chiarito se gli artisti di KeyHolder saranno inclusi nell'intesa.
La stessa documentazione invita però alla cautela: HYBE ammette che la crescita di nuovi artisti richiede ingenti capitali e tempi lunghi, rifiutandosi di assumere impegni vincolanti sui risultati immediati. Nelle perizie di stima delle azioni, inoltre, non è stato conteggiato il valore delle sinergie operative, giudicato "difficile da quantificare con precisione in questa fase". L'unico parametro certo, per il momento, resta il prezzo.
I nodi irrisolti: cosa l'accordo lascia in sospeso
Se la logica strategica appare lineare, non mancano le incognite che potrebbero complicarne la riuscita.
Sulle Nogizaka46 il controllo resta parziale e indiretto: Nogizaka46 LLC è una collegata a patrimonio netto di KeyHolder e non una sussidiaria, con la partecipazione di altri azionisti. Il documento avverte che qualsiasi iniziativa riguardante il gruppo richiederà negoziati con questi partner e che "se, quando e come" tali progetti vedranno la luce dipenderà dall'esito dei colloqui. I loro nomi non vengono specificati. HYBE si ritroverà al comando di una società che controlla solo la metà del veicolo operativo del suo gruppo di maggior valore: una posizione molto distante dal controllo diretto sulle Nogizaka46.
La difficile convivenza tra autonomia e controllo: HYBE garantisce che KeyHolder preserverà quotazione, vertici aziendali e "autonomia operativa", riconoscendo che il valore del gruppo si fonda su legami di lunga data con artisti, fan, televisioni e inserzionisti che "mal si prestano a un controllo esterno diretto". Agli atti non figura alcun patto parasociale o accordo di alleanza industriale allegato all'offerta, e si ammette apertamente che gli interessi di HYBE potrebbero confliggere con quelli dei soci di minoranza di KeyHolder. Tutte le operazioni tra le società di HYBE e KeyHolder dovranno svolgersi a condizioni di normale concorrenza (arm's length). Il consiglio di KeyHolder ha analizzato le possibili ripercussioni negative su indipendenza, partner, dipendenti e artisti, concludendo che i benefici superano i rischi ma prevedendo la necessità di "alcuni aggiustamenti operativi". Lasciare la società quotata tutela le relazioni esistenti, ma rende anche molto più complesso agire con rapidità.
Essere "localizzati" non equivale a essere "locali": le case discografiche di K-pop tentano da anni di lanciare progetti in Giappone, con fortune alterne. Nel 2024 Kim Jae-heun di The Korea Herald osservava che gli &TEAM erano "a malapena riusciti a restare a galla" e che l'impatto complessivo delle NiziU di JYP era modesto (un quadro da aggiornare alla luce delle vendite milionarie messe poi a segno dagli &TEAM). In un'analisi del 2025 su The Kyunghyang Shinmun, Shin Joo-young citava il critico Lim Hee-yoon: "C'è una differenza sostanziale tra essere 'locali' ed essere 'localizzati'". Questo dilemma adesso si pone all'opposto: il business delle idol nipponiche poggia su rituali di fruizione unici, sul ricambio continuo delle generazioni e su legami simbiotici con i broadcaster. Se HYBE proverà a snaturare questo impianto imponendo i canoni produttivi del K-pop e la piattaforma Weverse, rischia di compromettere proprio gli elementi che hanno reso KeyHolder appetibile (deduzione di chi scrive a partire dalle tesi della critica, applicata a questa operazione).
I guai giudiziari e operativi di HYBE sul fronte interno: l'OPA arriva mentre la capogruppo è alle prese con contenziosi e indagini di primo piano in Corea:
- Il contenzioso con Min Hee-jin: a febbraio 2026 il Tribunale distrettuale centrale di Seul ha respinto la causa intentata da HYBE contro l'ex CEO di ADOR, imponendole di versarle circa 25,5 miliardi di won per le sue quote azionarie in virtù di un'opzione put (Sports Kyunghyang), decisione contro cui HYBE ha annunciato ricorso. Il 13 novembre i giudici hanno respinto anche le richieste di risarcimento avanzate contro Min dalle etichette controllate Belift Lab e Source Music, con quest'ultima intenzionata a fare appello (Sports Kyunghyang). Prosegue inoltre in tribunale la controversia sui contratti delle NewJeans, di cui ci siamo occupati nell'articolo NewJeans' record label contract reportedly lacked protections for minors, con la causa per danni promossa da ADOR ancora pendente.
- L'indagine sul fondatore: a settembre 2026 la polizia di Seul ha deferito alla procura il presidente Bang Si-hyuk e altre quattro persone, senza custodia cautelare, con l'accusa di aver ingannato i vecchi investitori prima dell'IPO di HYBE nel 2020. Gli inquirenti stimano profitti illeciti per 263,1 miliardi di won (Sports Kyunghyang). Bang respinge ogni addebito e al momento della stesura di questo articolo non è stata resa nota alcuna decisione formale di rinvio a giudizio.
- Le falle di sicurezza informatica: a ottobre HYBE ha reso noto che pirati informatici si sono introdotti nei sistemi gestionali di approvazione e spesa sfruttando una falla in un software fornito da un fornitore terzo. L'intrusione ha esposto dati sensibili di dipendenti e partner commerciali, inclusi codici di registrazione dei residenti, numeri di passaporto, dati bancari e cartelle cliniche, episodio subito denunciato da HYBE alla Commissione sudcoreana per la protezione dei dati personali (The Korea Times). A settembre, inoltre, Weverse ha confermato una fuga di dati che ha interessato 422.584 account, con la compromissione di dettagli su pagamenti e rimborsi (MBW).
Il mercato ha già dimostrato di pesare questo genere di incertezze: quando a maggio 2025 trapelarono le prime notizie sulle indagini relative all'IPO, il titolo HYBE cedette il 2,51% in una giornata di rialzi per il KOSPI, una flessione che Jun Ji-hye di The Korea Times attribuì al cosiddetto "rischio legato alla proprietà". Per gli azionisti di KeyHolder, inclusi quelli che rimarranno in minoranza dopo l'operazione, il tema è tutt'altro che astratto: si troveranno a detenere quote di una società controllata da una capogruppo sotto inchiesta e trascinata in tribunale. E la promessa di valorizzare i dati dei fan su Weverse arriva proprio all'indomani di un anno segnato da pesanti fughe di dati (valutazione di chi scrive).
I prossimi passi: cosa tenere d'occhio
- 6 gennaio 2027: chiusura dell'OPA. Con il titolo a 1.078 yen alla vigilia dell'annuncio, la percentuale di adesione degli azionisti retail dimostrerà quanta fiducia ripone realmente il mercato nelle sinergie prospettate.
- La posizione degli altri soci di Nogizaka46: una qualsiasi dichiarazione pubblica da parte loro, o un rimescolamento nelle quote di Nogizaka46 LLC, conterà molto più di qualsiasi annuncio promozionale di HYBE.
- Lo sbarco di Weverse in Giappone: il passaggio dei fan club di Nogizaka46 o SKE48 su Weverse e la reazione della base dei fan rappresenteranno il vero banco di prova della strategia basata sui dati.
- Il primo debutto congiunto: come ammette il prospetto, lanciare nuovi talenti richiede anni. Fino a quando KeyHolder e HYBE non porteranno sul palco un progetto inedito, il successo dell'accordo sarà misurato esclusivamente sulla capacità di HYBE di capitalizzare fanbase già esistenti.
HYBE era partita con l'ambizione di esportare in Giappone il proprio modello di formazione e produzione. Con questa mossa ha preferito comprare una fetta considerevole di un business degli idol che opera con regole proprie da oltre dieci anni. Sarà la capacità di salvaguardare questo equilibrio sotto la guida di HYBE a determinare se l'investimento darà i frutti sperati.
Fonti
- Dylan Smith, "Hybe Moves to Take a Majority Stake in Japan's KeyHolder", Digital Music News, 18 novembre 2026 — articolo originale.
- KeyHolder Inc., "株式会社HYBE JAPANによる当社株式に対する公開買付けに関する意見表明のお知らせ" (Parere sull'offerta pubblica di acquisto promossa da HYBE JAPAN), prospetto informativo TSE/TDnet, 18 novembre 2026 — condizioni dell'offerta, accordi di adesione, partecipazioni azionarie, premi, dati finanziari di KeyHolder e Nogizaka46 LLC, background di HYBE JAPAN, sinergie e criticità previste.
- The Korea Times, "HYBE targets controlling stake in Japanese agency behind Nogizaka46, SKE48", 19 novembre 2026 — controvalore dell'operazione in won, dati di vendita degli artisti.
- Bae Moon-gyu, "Hybe to acquire Japanese entertainment firm 'KeyHolder'", The Kyunghyang Shinmun, 18 novembre 2026 — sintesi dell'operazione e finalità dichiarate.
- IFPI, "Global Music Report 2026" — crescita del mercato giapponese nel 2025 e posizione a livello globale.
- Dylan Smith, "Hybe Q3 2026 revenue", Digital Music News, 3 novembre 2026 — ricavi del Q3 2026 di HYBE e quota delle vendite di formati fisici.
- Ashley King, "CAA bags global deal with Hybe", Digital Music News, 16 novembre 2026 — perimetro della partnership con CAA, Giappone compreso.
- Tomoko Kanno, "〈ポストBTSは誰だ〉韓国アナリストが斬る「K-POPはラブビジネス」", Toyo Keizai Online, 19 giugno 2026 — l'analista di Bernstein Kang Min-ju sul K-pop come "love business" e industria dell'engagement (articolo per abbonati; utilizzata unicamente la sezione pubblica).
- Kim Jae-heun, "Can K-pop thrive beyond its Korean identity?", The Korea Herald, 24 giugno 2024 — scetticismo sui gruppi pop localizzati.
- Shin Joo-young, "Japan-based K-pop groups &TEAM and NEXZ now take the stage in Korea", The Kyunghyang Shinmun, 6 novembre 2025 — distinzione tra essere "locali" ed essere "localizzati".
- Sports Kyunghyang, "Min Hee-jin wins against Hybe… 'Pay 25.5 billion won'", 12 febbraio 2026 — sentenza sull'opzione put.
- Sports Kyunghyang, "Source Music says … 'we regret the first-trial ruling'", 13 novembre 2026 — sentenze di primo grado sui risarcimenti danni chiesti da Belift Lab e Source Music.
- Sports Kyunghyang, "Police refer HYBE Chairman Bang Si-hyuk to prosecutors", 3 settembre 2026 — deferimento in procura per l'indagine legata all'IPO.
- The Korea Times, "HYBE data breach exposes employee medical records, financial details", novembre 2026 — violazione della sicurezza dei sistemi interni.
- Music Business Worldwide, "HYBE's Weverse confirms data leak affecting 422,584 accounts", settembre 2026 — data breach su Weverse.
- Jun Ji-hye, "Will the man behind BTS go to jail?", The Korea Times, 29 maggio 2025 — reazione in borsa del titolo ed effetti del "rischio legato alla proprietà".
- YTN, "Entertainer exclusive contracts may not exceed seven years", 8 luglio 2009 — limite settennale previsto dallo standard contrattuale sudcoreano.