
Wall Street s'empare de vos vieux morceaux : ce que les 665 millions levés par Duetti disent de la financiarisation de la musique indé
Mis à jour:
665 millions de dollars pour racheter des morceaux que presque personne n'a jamais entendus : voilà le coup de force annoncé le 17 novembre 2026 par Duetti, une jeune pousse new-yorkaise lancée à peine quatre ans plus tôt. Sa spécialité ? Constituer un portefeuille de titres signés par des rappeurs indépendants, des beatmakers de chambre ou des compositeurs de country qui ne touchent que quelques milliers de dollars de royalties par an. D'après Digital Music News, cette nouvelle injection de liquidités porte le capital total réuni par la plateforme à au moins 1,3 milliard de dollars.
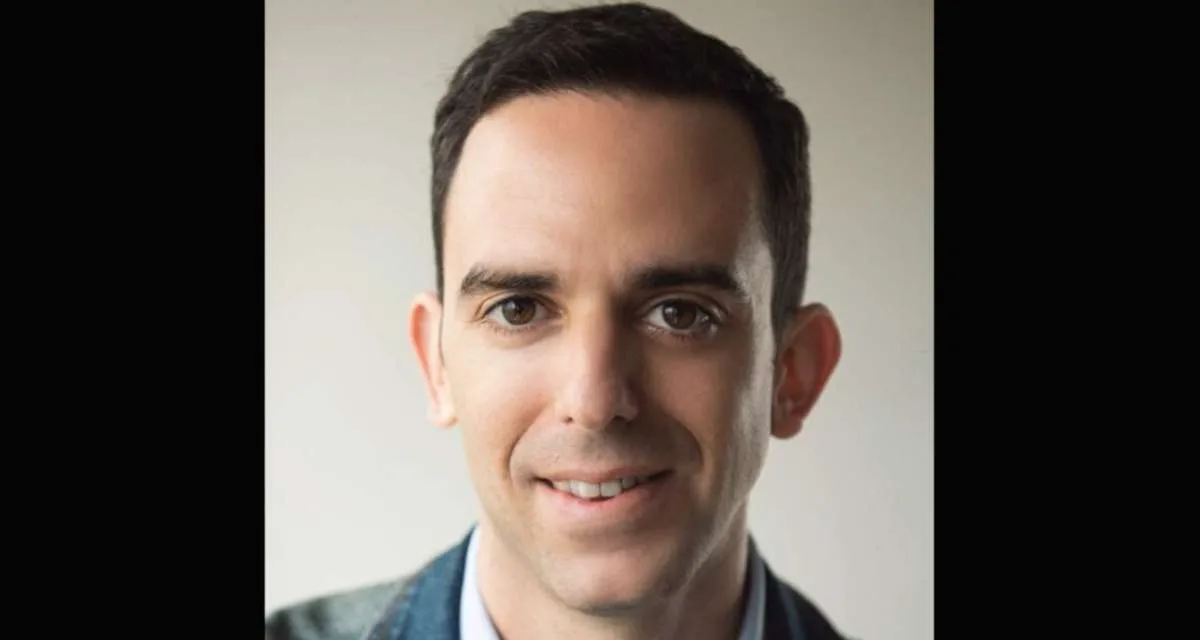
Lior Tibon, cofondateur et CEO de Duetti. Photo : Duetti
Mais au-delà de ce chiffre spectaculaire, une interrogation s'impose : pourquoi les plus grandes poches de capitaux institutionnels de la planète, des compagnies d'assurance aux fonds de dette privée, acceptent-elles de prêter sur la base de catalogues d'artistes sans le moindre disque de platine au compteur ? En résumé, le streaming a transformé n'importe quel fonds de catalogue en un flux de trésorerie prévisible aux yeux des analystes de crédit. La réponse détaillée, elle, fait le pont entre une obligation émise par David Bowie en 1997, un fonds coté ayant perdu la moitié de sa capitalisation boursière, et une série de paris sur la croissance du streaming aujourd'hui mis à l'épreuve.
Nous avions déjà exploré sur ce site la manière dont DistroKid et Kobalt s'efforcent de récupérer les droits éditoriaux souvent laissés de côté par les auteurs indépendants, ainsi que la part déterminante des vieux enregistrements dans le trimestre record de Sony Music. Cette analyse décrypte l'étape suivante : ce qui se passe quand ces flux de royalties sont rachetés, mutualisés, puis convertis en obligations financières.
Anatomie d'une transaction : 665 millions de dollars en trois volets
Ce montant de 665 millions de dollars ne correspond pas à un chèque unique. Selon l'annonce de l'entreprise relayée par Digital Music News, il se structure de la façon suivante :
| Volet | Montant | Investisseur |
|---|---|---|
| Titrisation adossée à des actifs (ABS) | 450 millions de dollars | « Menée par » Carlyle |
| Ligne de crédit additionnelle | 165 millions de dollars | Viola Credit (créancier existant) |
| « Facilité de crédit parallèle » | 50 millions de dollars | Flexpoint Ford et Truist Bank |
L'émission d'ABS constitue la clé de voûte de l'opération. Dans ce type de titrisation, l'entreprise isole un ensemble d'actifs générateurs de revenus — ici les droits sur les royalties rachetés par Duetti — au sein d'un véhicule juridique ad hoc (SPV), qui émet ensuite des titres de dette auprès d'investisseurs. Ces obligations sont amorties directement par les royalties que génèrent les titres. Les souscripteurs prêtent ainsi contre la musique elle-même, et non sur le bilan propre de Duetti.
C'est la troisième opération de ce genre pour Duetti. La première, bouclée fin 2024 pour un montant de 80 millions de dollars, avait été conseillée par DLA Piper et, d'après 9fin, structurée et placée par Barclays. La deuxième, un placement privé de 125 millions de dollars finalisé en octobre 2025, a été officialisée en janvier 2026 dans le cadre d'un financement global de 200 millions de dollars comprenant également une série C de 50 millions de dollars menée par Raine Partners. Toujours selon 9fin, les acquéreurs de cette deuxième émission comptaient des gestionnaires de fonds plaçant des capitaux issus du secteur de l'assurance. Le CEO Lior Tibon, ancien cadre dirigeant de Tidal, a souligné que cette nouvelle opération représentait « plus de cinq fois la taille » de la première. Au total, les émissions d'ABS de l'entreprise sont passées de 80 millions à 125 millions, puis à 450 millions de dollars en environ deux ans.
Une mise en garde s'impose quant aux sources : à l'heure où nous écrivons, le chiffre de 665 millions de dollars, le rôle pivot de Carlyle et la répartition du financement proviennent uniquement du communiqué de Duetti relayé par Digital Music News. Aucun document réglementaire indépendant ni aucune autre publication spécialisée n'a encore confirmé ces modalités. Les opérations de titrisation publiques de Carlyle s'étant jusqu'ici concentrées sur le leasing d'avions, endosser le rôle de chef de file sur des ABS adossés à des royalties musicales constituerait une diversification stratégique notable pour le fonds (il s'agit là de notre interprétation des données publiques disponibles).
Que rachète concrètement Duetti ?
La proposition faite aux artistes est simple : monétiser immédiatement une fraction de leurs royalties futures contre des liquidités. Sur son site officiel, Duetti indique acquérir des « masters, droits d'édition et flux de royalties », en précisant qu'une transaction peut porter sur « un titre unique, un catalogue complet ou un pourcentage d'un morceau ». La société affirme que plus de 70 % de ses contrats ciblent un seul morceau ou un catalogue partiel, que la plupart des dossiers sont bouclés en moins de 60 jours, et que ses engagements ne comportent « aucune clause de récupération (recoupment), aucun droit de préemption ni autre engagement contraignant ». Elle assure également prendre à sa charge la promotion marketing des titres acquis.
La stratégie repose sur un maillage étendu plutôt que sur des montants unitaires colossaux. Lorsque DLA Piper a officialisé la première titrisation en 2024, le cabinet évoquait des transactions oscillant entre 10 000 et 3 millions de dollars par artiste. En janvier 2026, Duetti affirmait collaborer avec plus de 1 100 artistes, auteurs et créateurs dans plus de 40 pays, au rythme de plus de 80 signatures mensuelles — plus de 30 % des contrats signés en 2025 provenant de l'international (FinTech Global). Le communiqué de novembre a fait grimper le compteur à plus de 1 600 investissements dans des catalogues, couvrant des participations dans plus de 50 000 masters et compositions. Parmi les créateurs mentionnés figurent le producteur de Drake Bnyx, le cofondateur d'Odd Future Casey Veggies et Flipp Dinero, auteur du morceau « Leave Me Alone ».
Cette granularité constitue l'essence même de son modèle économique. Pris individuellement, un titre indépendant est un actif instable : un morceau peut devenir viral du jour au lendemain avant de retomber dans l'oubli un an plus tard. En revanche, regroupés par milliers à travers une multitude de genres et de pays, ces morceaux se comportent comme un véritable portefeuille d'actifs, dont les lois statistiques permettent la titrisation. C'est l'argument qu'avançait Lior Tibon en janvier, affirmant que les labels traditionnels et les fonds de rachat sont incapables de « suivre le rythme » face à l'essor de la musique indépendante, tandis que Duetti développe « des bases de données et des outils propriétaires pour identifier, modéliser et gérer efficacement » ces catalogues.
Des « Bowie Bonds » à Concord : la musique comme actif financier
Transformer des royalties musicales en obligations n'est pas nouveau. L'origine du concept remonte à 1997, lorsque le banquier David Pullman conçoit les fameux « Bowie Bonds ». D'après la synthèse de Wikipédia sur les celebrity bonds, la compagnie Prudential Insurance avait alors déboursé 55 millions de dollars pour souscrire des obligations à 10 ans adossées aux revenus de 25 albums (soit 287 morceaux) enregistrés par David Bowie avant 1990, avec un coupon de 7,9 % au moment où les bons du Trésor américain à 10 ans offraient environ 6,37 %. L'opération a également illustré les risques du secteur : avec l'essor du piratage et l'effondrement des ventes de CD, Moody's a rétrogradé ces obligations de A3 à Baa3 en 2004, soit un cran à peine au-dessus de la catégorie spéculative (junk). Les titres ont malgré tout été remboursés dans les temps en 2007, et les droits sont revenus à Bowie.
Pendant près de deux décennies, la titrisation musicale est restée cantonnée à la marge. L'avènement du streaming a changé la donne en transformant les royalties en flux réguliers, bien plus faciles à modéliser. L'exemple le plus imposant demeure celui de Concord : fin 2022, le groupe a émis près de 1,8 milliard de dollars d'obligations adossées à plus d'un million de droits d'auteur, dans un tour de table soutenu par Apollo (Music Business Worldwide). En juillet 2025, Concord a refinancé cette structure via une nouvelle émission d'ABS de 1,765 milliard de dollars (Business Wire).
Mais Duetti se distingue nettement de ses prédécesseurs. Là où les Bowie Bonds reposaient sur l'œuvre d'une superstar unique et où les garanties de Concord sont dominées par des classiques établis, le portefeuille de Duetti rassemble des masters issus de centaines d'artistes indépendants, comme le soulignait 9fin. Pour les créanciers, la nature du risque s'inverse : il ne s'agit plus de miser sur quelques grands actifs éprouvés, mais d'évaluer une myriade de petits morceaux récents.
Mécanique financière : comment valorise-t-on un catalogue musical ?
La quasi-totalité des valorisations repose sur une formule identique : appliquer un multiple au revenu net annuel tiré des royalties. L'illustration classique est celle d'un catalogue rapportant 100 000 dollars par an qui se négocierait autour de 1,5 million de dollars, soit un multiple de 15 (RouteNote). Ce multiple découle directement d'un modèle d'actualisation des flux de trésorerie (DCF) : l'acheteur anticipe l'érosion ou la progression des revenus au fil du temps, puis actualise ces flux futurs en valeur d'aujourd'hui.
Deux variables dominent cette modélisation :
Les taux d'intérêt. Le taux d'actualisation suit de près le coût général de l'argent. En 2020 et 2021, quand les taux flirtaient avec zéro, la perspective d'une rente stable issue des royalties paraissait très séduisante face à des emprunts d'État quasi stériles, propulsant le prix des catalogues au sommet. Avec la remontée des taux en 2022 et 2023, la valeur actuelle de ces mêmes flux a mécaniquement chuté, redonnant tout leur intérêt aux obligations d'État. Le magazine Fortune décrivait parfaitement ce mécanisme dans son décryptage d'octobre 2023 sur Hipgnosis. Shot Tower Capital, cabinet conseil spécialisé dans le secteur, évaluait les multiples moyens dans l'édition musicale à environ 16,1 fois la part nette de l'éditeur en 2024, contre 16,7 fois en 2023, qualifiant la tendance de « légèrement baissière mais stable » (synthèse via Vinyl Me, Please). Ce cabinet vendant ses services d'audit sur ce marché, ces données sont à appréhender comme des estimations professionnelles.
La courbe d'érosion des écoutes. En général, un titre engrange le gros de ses revenus durant ses premiers mois d'exploitation avant d'entamer une lente décrue, dont la pente varie considérablement. Si des tubes vieux de plusieurs décennies ne perdent que très peu de terrain, des morceaux indépendants récents peuvent s'effondrer brutalement. C'est ici que les prétentions technologiques de Duetti prennent tout leur sens : les acheteurs de petits catalogues regardent désormais moins la célébrité d'un artiste que la régularité du streaming, la rétention de l'audience et la diversification géographique. Dans une tribune publiée sur Hypebot en mai 2026, Matt Caprio, producteur et fondateur de la plateforme de rachat SongCash, indiquait que certains acteurs évaluent désormais des répertoires générant « à peine 5 000 dollars par an environ », pour des titres âgés de 18 mois seulement. Dirigeant une structure concurrente, Caprio décrit le marché du point de vue de l'acquéreur.
Le cas d'école Hipgnosis : anatomie d'un retour de flamme
L'avertissement le plus cuisant en matière de valorisation est venu de l'acheteur le plus en vue de la précédente vague. Hipgnosis Songs Fund, fondé à Londres en 2018 par Merck Mercuriadis et Nile Rodgers, avait levé plus d'un milliard de dollars sur les marchés publics pour s'offrir les droits de catalogues majeurs comme ceux de Shakira ou Justin Bieber, précisément au sommet de la bulle.
L'essayiste Ted Gioia avait diagnostiqué le problème dès le départ. Dans une analyse parue en septembre 2022, il rappelait que les modèles d'évaluation de cette folie acheteuse étaient biaisés parce qu'« une chanson est un actif qui s'épuise, à l'image d'un puits de pétrole », et qu'avec près de 600 millions de dollars de dettes, Hipgnosis se retrouvait dangereusement exposée au renchérissement du crédit.
La suite a confirmé ce constat. Dès octobre 2023, l'action Hipgnosis s'échangeait avec une décote d'environ 50 % par rapport à sa valeur nette d'inventaire déclarée. L'auditeur ayant sabré les estimations de royalties passées, le fonds a dû suspendre le versement de son dividende. Dans la foulée, les actionnaires ont voté contre la poursuite de l'activité du véhicule et bloqué la cession de 29 catalogues pour 440 millions de dollars à une entité adossée à Blackstone, jugeant l'offre bradée (Fortune). En mars 2024, une nouvelle expertise menée par Shot Tower a amputé la valeur du portefeuille de près de 26 %, soit une dépréciation d'environ 690 millions de dollars (Billboard). Blackstone a fini par racheter le fonds pour le retirer de la cote contre environ 1,58 milliard de dollars en juillet 2024, après avoir surenchéri face à Concord (Music Business Worldwide).
La leçon n'est pas que ces morceaux ont subitement cessé de rapporter : la plupart continuent d'engranger de l'argent. Mais elle montre qu'un ajustement minime de deux postulats — le taux d'actualisation et la courbe de déclin — peut anéantir des centaines de millions de dollars de valorisation, l'effet de levier de la dette démultipliant la violence de la chute.
Qu'est-ce que cela change pour les artistes indépendants ?
Pour un créateur, céder son catalogue consiste à échanger des flux de revenus futurs aléatoires contre un capital immédiat et garanti. Ce choix peut être tout à fait rationnel : ces liquidités peuvent servir à financer un nouvel enregistrement, une tournée, du marketing ou à purger des dettes coûteuses. C'est également une opportunité de rester indépendant sans devoir accepter les clauses désavantageuses d'une maison de disques. En permettant de céder un unique morceau ou un pourcentage ciblé tout en conservant le reste, le dispositif de Duetti s'avère moins rigide que les rachats intégrales traditionnels.
Mais le revers de la médaille est tout aussi réel. Quel que soit le montant déboursé par l'acquéreur, celui-ci s'attend à récupérer bien davantage sur la durée de vie de l'actif, sous peine de ruiner son modèle et ses obligataires. L'artiste qui cède un titre connaissant par la suite une seconde vie grâce à une synchronisation, un buzz TikTok ou une reprise à succès abandonne tout ce gain potentiel à l'acheteur. Il renonce également à une source de revenus de long terme qui aurait pu financer des périodes de vaches maigres au cours de sa carrière.
Trois enseignements concrets en découlent (d'après notre analyse des éléments ci-dessus) :
- Le prix dépend d'hypothèses opaques pour l'artiste. L'offre de l'acheteur reflète ses propres calculs de taux d'actualisation et de courbe de déclin. Comme ces modèles restent inaccessibles aux créateurs et que les multiples pratiqués sur les petits catalogues indépendants ne sont pas publics, il est très difficile d'évaluer l'équité d'une offre.
- La cession partielle limite le risque de regret. Vendre 50 % d'un titre, ou un seul morceau sur l'ensemble d'un répertoire, permet à l'artiste de garder une exposition financière si le morceau explose commercialement.
- Les clauses contractuelles priment sur le montant brut. Duetti assure que ses accords n'imposent aucune clause de récupération ni droit de préemption. Mais d'autres acheteurs et créanciers appliquent des montages bien plus contraignants : une avance récupérable s'apparente davantage à un emprunt qu'à une vente ferme. Il convient donc de décortiquer l'intégralité du contrat, et pas seulement le chèque d'entrée.
Les limites d'un modèle sous tension
La trajectoire de croissance de Duetti repose sur plusieurs hypothèses qui méritent d'être interrogées :
Le ralentissement de la croissance du streaming. Chaque valorisation de catalogue parie sur une courbe prévisionnelle des revenus d'écoute. Or, en juin 2025, Goldman Sachs a revu ses prévisions à la baisse dans son rapport annuel Music in the Air : la banque y relevait que le chiffre d'affaires de la musique enregistrée n'avait progressé que de 4,8 % en 2024 et abaissait son estimation de taux de croissance annuel composé à 6,8 % pour 2025–2030 (Music Business Worldwide). Ce tassement ne brise pas le modèle, mais il comprime le potentiel de hausse qui justifiait les multiples stratosphériques de l'âge d'or.
L'effet de levier à double tranchant. La titrisation permet à Duetti d'acquérir beaucoup plus de catalogues que ses fonds propres ne le permettraient. Cependant, les créanciers obligataires étant remboursés en priorité, la moindre sous-performance des royalties vient absorber les fonds propres et rogner la capacité d'investissement future de la société. Le cas Hipgnosis a montré à quel point un propriétaire de catalogues endetté se retrouve pris au piège dès que les valorisations se dégonflent.
La difficulté à modéliser les micro-catalogues. Si la diversification sur des milliers de titres permet de lisser les succès et les échecs individuels, elle n'offre aucune protection face à un choc systémique frappant l'ensemble de la scène indépendante : refonte de la rémunération des plateformes pour les morceaux à faible volume, offensive contre les flux artificiels ou générés par IA, ou contraction globale du taux de rémunération par écoute. Ces risques relèvent de notre analyse et n'ont pas été formulés par Duetti.
Une concentration accrue de la propriété intellectuelle. À mesure que des fonds spécialisés raflent les catalogues indépendants, une part grandissante des revenus de la musique indé finit chez des investisseurs financiers plutôt que chez les artistes qui l'ont créée. Joe Puthenveetil, associé chez Raine Partners, soutient la vision inverse, affirmant que Duetti a « démocratisé l'industrie en permettant aux artistes, à chaque stade de leur carrière, de monétiser leurs droits » (FinTech Global). Deux grilles de lecture qui, dans les faits, se vérifient en même temps.
Ce qu'il faut en retenir
Ce tour de table de 665 millions de dollars bouclé par Duetti prouve à quel point la financiarisation des royalties a gagné le bas du marché. Ce qui n'était en 1997 qu'un montage sur mesure pour le catalogue d'une rockstar mondiale sert désormais à financer le rachat de morceaux isolés auprès d'artistes ne dégageant que quelques milliers de dollars par an. Les investisseurs institutionnels répondent présents car, au sein d'un portefeuille suffisamment large, les royalties du streaming finissent par se comporter comme des rentes relativement prévisibles.
Cette prévisibilité a néanmoins des failles. L'exemple d'Hipgnosis a rappelé qu'une révision minime des taux d'intérêt et des hypothèses d'attrition peut déstabiliser des valorisations entières, alors même que le streaming n'a plus le vent en poupe d'autrefois. Pour les créateurs indépendants, cette nouvelle liquidité représente une opportunité bien réelle qui n'existait pas dix ans plus tôt. C'est aussi un arbitrage financier chiffré par un acquéreur dont l'artiste ne découvrira sans doute jamais les algorithmes.
Sources
- Article original : Dylan Smith, « Duetti Scores $665 Million in ABS and Credit Funding, Intends to 'Significantly Accelerate' Its Investments as Total Capital Raised Tops $1.3 Billion », Digital Music News, 17 novembre 2026 — https://www.digitalmusicnews.com/2026/11/17/duetti-funding-november-2026/
- Duetti, site officiel de l'entreprise (conditions des transactions) — https://www.duetti.co/
- DLA Piper, « DLA Piper advises music platform Duetti in US$80 million ABS issuance », novembre 2024 — https://www.dlapiper.com/en-us/news/2024/11/dla-piper-advises-music-platform-duetti-in-us$80-million-abs-issuance
- 9fin, deuxième émission privée d'ABS adossée à des royalties musicales par Duetti — https://www.9fin.com/insights/duetti-second-private-abs-music-royalties
- FinTech Global, « Duetti secures $200m to scale independent music catalog deals », 21 janvier 2026 — https://fintech.global/2026/01/21/duetti-secures-200m-to-scale-independent-music-catalog-deals/
- Wikipédia, « Celebrity bond » (Bowie Bonds) — https://en.wikipedia.org/wiki/Celebrity_bond
- Music Business Worldwide, « Concord prices $1.8bn bond offering backed by over 1m music copyrights » — https://www.musicbusinessworldwide.com/concord-prices-1-8bn-bond-offering-backed-by-over-1m-music-copyrights
- Business Wire, « Concord Closes $1.765 Billion ABS to Fuel Continued Growth », juillet 2025 — https://www.businesswire.com/news/home/20250722826534/en/Concord-Closes-%241.765-Billion-ABS-to-Fuel-Continued-Growth
- RouteNote, « How much is my music catalog worth? A guide for independent artists » — https://routenote.com/radar/how-much-is-my-music-catalog-worth-a-guide-for-independent-artists/
- Multiples de Shot Tower Capital, via Vinyl Me, Please — https://vinylmeplease.com/ko/blogs/%EC%82%B0%EC%97%85-%EB%89%B4%EC%8A%A4/music-catalog-market-to-remain-resilient-despite-slowing-growth-says-shot-tower-capital
- Matt Caprio, « You Don't Need to Be Famous to Sell Your Music Catalog Anymore », Hypebot, 19 mai 2026 — https://www.hypebot.com/hypebot/2026/05/you-dont-need-to-be-famous-to-sell-your-music-catalog-anymore.html
- Ted Gioia, « The Buying Mania for Old Songs Has Come to a Sudden and Ugly End », The Honest Broker, 12 septembre 2022 — https://www.honest-broker.com/p/the-buying-mania-for-old-songs-has
- Ryan Hogg, révolte des actionnaires d'Hipgnosis, Fortune, 27 octobre 2023 — https://fortune.com/2023/10/27/beyonce-justin-bieber-music-hipgnosis
- Billboard, révision à la baisse de la valorisation du portefeuille d'Hipgnosis, mars 2024 — https://ca.billboard.com/business/business-news/hipgnosis-songs-portfolio-value-fund-valuation-1235621213
- Music Business Worldwide, « Blackstone's Hipgnosis Songs Fund is no longer a publicly traded company » — https://www.musicbusinessworldwide.com/hipgnosis-songs-fund-is-no-longer-a-publicly-traded-company/
- Music Business Worldwide, « 7 takeaways from Goldman Sachs' new 'Music in the Air' report » — https://www.musicbusinessworldwide.com/emerging-markets-superfans-and-price-rises-7-takeaways-from-goldman-sachs-new-music-in-the-air-report