
Racheter la machine à idoles : pourquoi HYBE s'offre le contrôle du japonais KeyHolder
Mis à jour:
Plutôt que de continuer à bâtir patiemment sa division de pop japonaise de zéro — un chantier entamé voilà cinq ans —, HYBE a choisi d'accélérer en sortant le carnet de chèques. Le 18 novembre 2026, sa filiale tokyoïte HYBE JAPAN a dégainé une offre publique d'achat sur KeyHolder (TSE: 4712), une société de divertissement cotée qui cogère le mastodonte Nogizaka46 (dont elle détient 50 %) et pilote SKE48. Au prix de 1 200 ¥ par action, l'opération pourrait coûter environ 10,6 milliards de yens à HYBE JAPAN pour rafler un peu plus de 50 % du capital si l'ensemble des titres visés est apporté. Une manœuvre d'envergure qui vise, selon HYBE, à consolider sa position sur l'échiquier musical mondial.
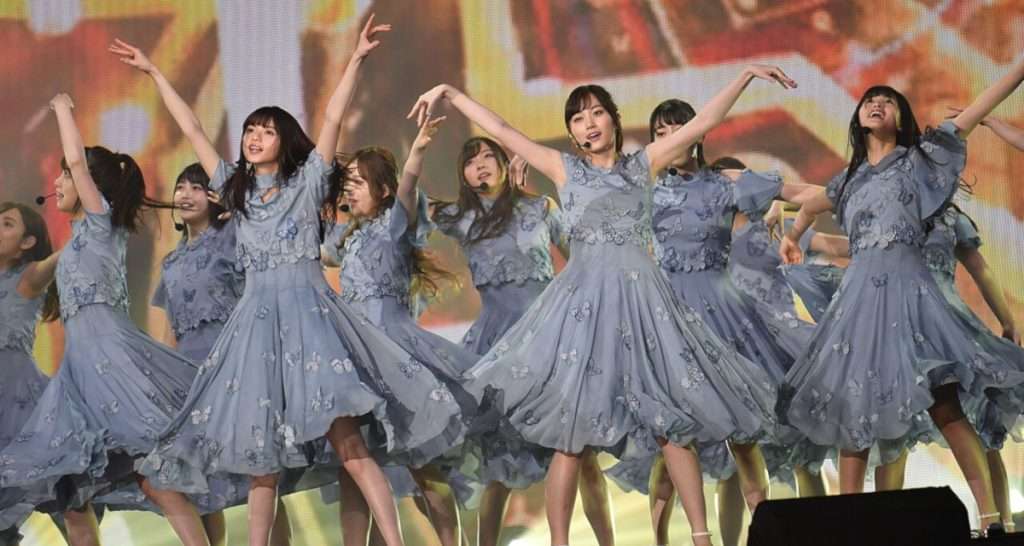
Nogizaka46 sur scène. North River, filiale de KeyHolder, détient la moitié de la société qui gère le groupe. Photo : Li Chengru, via Digital Music News
Si Digital Music News a dévoilé l'affaire en anglais en relayant le communiqué et les déclarations de la direction de HYBE, l'essentiel des détails chiffrés et stratégiques de notre analyse s'appuie sur le document officiel déposé par KeyHolder auprès de la Bourse de Tokyo : un avis motivé du conseil d'administration de 46 pages. Ce rapport décortique les modalités financières de l'opération, la genèse des négociations entre les deux groupes, ainsi que les risques majeurs identifiés par les administrateurs de KeyHolder.
Les modalités de l'offre : viser le contrôle, pas l'absorption
Il ne s'agit pas d'un rachat intégral : HYBE JAPAN cherche simplement à acquérir une participation suffisante pour piloter KeyHolder et intégrer ses comptes en consolidation globale, tout en maintenant sa cotation sur le TSE Standard Market. Le document réglementaire détaille le montage suivant :
| Paramètre | Détail |
|---|---|
| Acquéreur | HYBE JAPAN Inc., fondée en mars 2019, filiale à 100 % de HYBE Co., Ltd. |
| Période de l'offre | Du 19 novembre 2026 au 6 janvier 2027 (30 jours ouvrés) |
| Règlement-livraison | 14 janvier 2027 |
| Prix proposé | 1 200 ¥ par action ordinaire ; 1 ¥ par bon de souscription (KeyHolder 2e série) |
| Seuil minimal | 8 751 630 actions, soit environ 43,05 % des droits de vote après l'offre |
| Plafond maximal | 10 453 092 actions, soit environ 51,42 % des droits de vote (environ 50,10 % sur base totalement diluée) |
| Prime | 11,32 % par rapport au cours de clôture du 17 novembre (1 078 ¥) ; 46,70 % sur la moyenne à 6 mois (818 ¥) |
| Cotation boursière | Maintenue ; aucun retrait de la cote n'est envisagé |
L'essentiel du seuil plancher est déjà verrouillé. Premier actionnaire de KeyHolder, le groupe financier J Trust (27,11 %) s'est formellement engagé à apporter l'intégralité de sa participation, tout comme Omotesando Capital (6,58 %) et le président du conseil Nobuyoshi Fujisawa (0,58 %). Ce bloc représente à lui seul 7 148 690 actions ordinaires, soit exactement le seuil minimal visé pour cette catégorie de titres.
Le second volet implique directement le producteur star Yasushi Akimoto, créateur de Nogizaka46 et de SKE48. Deuxième actionnaire de l'entreprise avec 6,90 % des actions ordinaires, Akimoto a conclu un accord pour céder à HYBE ses bons de souscription — convertibles en 1 066 660 actions — au prix symbolique de 1 ¥ par unité. Ses actions ordinaires restent toutefois hors de l'accord. Deux autres porteurs de bons, Shinsuke Akimoto et Yoshihiro Akatsuka, ont signé un engagement identique. Le document boursier ne précise ni les raisons de ce prix dérisoire pour les bons, ni pourquoi Akimoto conserve ses parts directes au capital.
En prenant en compte la dilution intégrale, ces engagements préalables totalisent 41,95 % des droits — ce qui explique le chiffre des « 42 % déjà sécurisés » mentionné dans la presse anglophone. Une précision s'impose d'ailleurs face à ces premiers échos : DMN affirmait au passage que HYBE détenait déjà un paquet d'actions KeyHolder lui ouvrant droit aux avantages actionnaires, notamment des bons de repas dans un restaurant de grillades de Roppongi géré par une filiale du groupe. Or, le document officiel l'indique noir sur blanc : au 18 novembre, ni HYBE ni sa filiale HYBE JAPAN ne possédaient la moindre action ou bon de souscription KeyHolder.
De son côté, le conseil d'administration de KeyHolder soutient le projet tout en adoptant une position neutre quant à l'apport des titres : le maintien de la cotation rend la conservation des actions parfaitement défendable. Le calendrier des pourparlers éclaire d'ailleurs ce dilemme. Lorsque Kim Young-min, président de HYBE JAPAN, a évoqué pour la première fois une fourchette de 1 200 à 1 250 ¥ auprès du président de KeyHolder, Yushi Ode, le 19 août 2026, l'action venait de clôturer à 787 ¥, soit une prime séduisante d'environ 52 %. Le 17 novembre, le cours grimpait à 1 078 ¥, réduisant cette prime à 11 %. HYBE ayant plafonné ses achats, les titres excédentaires feront l'objet d'une réduction au prorata si la demande dépasse le seuil maximal.
Le portefeuille de KeyHolder : ce que HYBE s'offre concrètement
KeyHolder n'a pas toujours évolué dans l'industrie du spectacle. Fondée en décembre 1967 sous le nom de Sigma Co., la société a pris son identité actuelle en avril 2018 avant d'opérer un virage stratégique complet vers le divertissement. Elle s'appuie aujourd'hui sur 17 filiales consolidées et quatre sociétés mises en équivalence. En 2025, son chiffre d'affaires a progressé de 14,6 % pour atteindre 35,63 milliards de yens, répartis sur quatre grands pôles :
| Segment (exercice 2025) | Chiffre d'affaires |
|---|---|
| Divertissement intégré | 14,55 milliards de yens |
| Agence de publicité | 6,55 milliards de yens |
| Production vidéo | 6,45 milliards de yens |
| Logistique | 5,61 milliards de yens |
| Autres | 2,48 milliards de yens |
Au 1er janvier 2026, l'écurie comptait 166 artistes sous contrat, dont 13 formations musicales. Dans son argumentaire, HYBE met en avant plusieurs actifs clés :
- Nogizaka46 : North River, filiale de KeyHolder, détient 50 % de Nogizaka46 LLC, l'entité qui exploite le groupe, et pilote le fan-club ainsi que le merchandising. En 2025, Nogizaka46 LLC a généré 13,95 milliards de yens de chiffre d'affaires et 1,59 milliard de résultat net, dont 794 millions de yens revenant à KeyHolder. Lancée en 2012, la formation a écoulé plus de 30 millions de disques et remporté le prestigieux Japan Record Award en 2017 et 2018, d'après The Korea Times.
- SKE48 : Formé à Nagoya en 2008 et géré par SKE Co. (filiale de KeyHolder), le groupe a ouvert en 2026 les auditions pour sa 14e génération. Son dernier single s'est écoulé à environ 335 000 exemplaires en première semaine, selon The Korea Times.
- Groupes, acteurs et talents : Les filiales d'agents Zest, FA Project et AOI Corporation gèrent notamment le groupe de rock Novelbright, le comédien Hiroshi Tamaki et de nombreuses anciennes idoles reconverties dans la fiction télévisée et le cinéma.
- Activités hors musique : United Productions produit 14 émissions régulières pour les grandes chaînes de Tokyo, FA Project opère comme agence publicitaire, tandis que 10ANTZ développe les jeux mobiles officiels de Nogizaka46, Hinatazaka46 et Sakurazaka46.
Le document réglementaire insiste sur une particularité structurelle majeure : des groupes comme Nogizaka46 et SKE48 intègrent continuellement de nouvelles recrues et organisent le départ (« graduation ») des anciennes, tout en pérennisant la marque auprès du public. HYBE JAPAN qualifie ce fonctionnement d'« artist brand en rotation » et y voit la preuve du savoir-faire de KeyHolder dans le développement de talents sur le long terme. Ce modèle tranche nettement avec la K-pop traditionnelle, où une formation figée est exploitée sur un cycle que le contrat standard sud-coréen limite à sept ans. En renouvelant ses membres en continu, un tel groupe s'affranchit du couperet des renégociations fatidiques de fin de contrat (une analyse propre à l'auteur, le document officiel ne formulant pas la comparaison en ces termes).
Pourquoi le marché japonais est incontournable
Dans ses déclarations officielles comme dans les mots de son directeur général Jason Jaesang Lee, l'argument massue de HYBE tient en deux mots : taille de marché. D'après le Global Music Report 2026 de l'IFPI, les revenus de la musique enregistrée au Japon ont progressé de 8,9 % en 2025. L'archipel demeure le deuxième marché mondial derrière les États-Unis et le premier pour les ventes physiques. L'institut d'études Pia Research Institute, cité dans le rapport, évalue pour sa part le marché japonais du spectacle vivant à un niveau record de 856,4 milliards de yens en 2025, en hausse de 12,6 % pour la troisième année consécutive — une dynamique portée par des salles plus vastes et des billets plus chers, plutôt que par une multiplication du nombre de dates.
Comme nous l'analysions dans notre article CD Sales Continue to Trickle Upward—Is a DVD Revival Next?, le support physique y conserve une santé insolente : en 2025, les ventes de CD ont généré davantage de revenus au Japon que le streaming par abonnement. Mais la véritable force du modèle réside dans les usages d'achat des fans. Entre les éditions physiques multiples, les adhésions aux fan-clubs, les séances de dédicaces/poignées de main (« handshake events ») et les tournées dans les grands stades (« dome tours »), la monétisation forme un empilement redoutable dont une formation comme Nogizaka46 coche chaque case. HYBE décrit d'ailleurs le Japon comme un écosystème où streaming, supports matériels et concerts cohabitent harmonieusement, alimentés par une « relation continue entre artistes et fans ».
C'est exactement la recette qui fait la fortune de HYBE en Corée du Sud. Au troisième trimestre 2026, le label a affiché un chiffre d'affaires record de 1,53 billion de wons, le format physique représentant environ 70 % des revenus tirés de la musique enregistrée, selon DMN. Dans les colonnes de Toyo Keizai, Kang Min-ju, analyste senior chez Sanford C. Bernstein, expliquait à la journaliste Tomoko Kanno que la K-pop relève avant tout d'une « industrie de l'engagement » et d'un « love business » où la musique n'est qu'une composante parmi d'autres. Vue sous cet angle, l'acquisition de KeyHolder ne vise pas un simple catalogue : elle offre à HYBE l'accès immédiat à des communautés de fans massives et fidèles, prêtes à consommer disques, abonnements et places de concert.
Pourquoi HYBE a préféré racheter plutôt que bâtir
HYBE n'a pourtant pas ménagé ses efforts pour s'implanter organiquement. Créée en mars 2019, sa filiale HYBE JAPAN compte aujourd'hui environ 330 salariés et supervise deux labels locaux. YX LABELS pilote le boyband &TEAM, lancé en 2022 : la formation a aligné quatre sorties consécutives certifiées millionnaires depuis « Go In Blind » en 2025, a participé cette même année à la prestigieuse émission du Nouvel An Kōhaku Uta Gassen sur la NHK, s'est produite au Belluna Dome en 2026 et s'est hissée à la 20e place du Billboard 200 — un record historique pour un boys band basé au Japon. Du côté de JCONIC, le groupe aoen a fait ses débuts en 2025. Dès août 2024, la feuille de route stratégique « HYBE 2.0 » édictait d'ailleurs la priorité accordée aux talents locaux et au marché de la J-pop, avant l'organisation en juillet 2026 des plus grandes auditions de son histoire dans l'archipel.
Le document officiel dresse pourtant un constat d'une franchise rare sur les limites du développement organique, énumérant trois carences structurelles chez HYBE JAPAN :
- L'absence d'artistes J-pop à forte base de fans. Si HYBE fédère d'immenses communautés japonaises autour de ses groupes de K-pop, elle n'en est qu'au stade de l'incubation pour ses projets 100 % locaux. Or, le lien affectif entre un artiste et son public met des années à mûrir — un délai incompressible, même avec d'importants moyens de production.
- Le manque de réseaux et de relais d'influence. Le repérage de talents, la logistique de tournées et les ponts avec les chaînes de télévision, régies publicitaires et maisons de production reposent sur un capital relationnel très long à constituer.
- Une diversification encore modeste hors musique. La filiale reconnaît que ses branches japonaises de production audiovisuelle et de régie publicitaire manquent encore d'envergure.
C'est précisément vers août 2024, au moment du dévoilement de HYBE 2.0, que HYBE JAPAN s'est mise en quête active d'un partenaire nippon détenant à la fois de la propriété intellectuelle d'artistes et des infrastructures opérationnelles.
Ce recours aux fusions-acquisitions n'a rien d'inédit pour le groupe. Le document fait référence à sa stratégie « Multi-home, Multi-genre », qui combine le rachat de labels locaux de premier plan et l'exportation de son système de formation via de nouvelles entités locales. Aux États-Unis, HYBE a ainsi racheté Ithaca Holdings en 2021, puis QC Media Holdings (maison mère du label hip-hop Quality Control) en 2023, avant de fonder HYBE x Geffen Records en 2022 avec Geffen (Universal Music Group), qui a donné naissance au groupe KATSEYE. En Amérique latine, elle s'est offert Exile Music en 2023. L'opération KeyHolder se distingue toutefois sur un point capital : alors que les cibles américaines ont été rachetées à 100 %, HYBE se contente ici d'une courte majorité au sein d'une entreprise cotée, en maintenant les minoritaires au capital.
La feuille de route : ce que HYBE compte faire de KeyHolder
Les communications des deux entreprises mettent en avant trois axes de collaboration prioritaires :
- Lancement de nouveaux artistes japonais : marier les méthodologies d'audition et d'entraînement de HYBE avec le réseau de repérage et de management de KeyHolder.
- Exploitation de la « fan data » : intégrer les flux d'abonnés sur Weverse afin d'analyser leurs comportements d'achat pour optimiser la billetterie, les produits dérivés et les contenus numériques. Le rapport précise toutefois que le déploiement de la plateforme sera négocié avec KeyHolder, afin de préserver les habitudes des fans existants et l'activité commerciale.
- Internationalisation des talents de KeyHolder : propulser les artistes japonais à l'étranger grâce aux filiales, aux partenaires et à la machine promotionnelle mondiale de HYBE.
Cet horizon international s'est d'ailleurs élargi deux jours à peine avant l'annonce. Le 16 novembre, HYBE a conclu un partenariat stratégique avec la prestigieuse agence CAA pour gérer ses partenariats de marque, contenus, licences, produits dérivés et spectacles vivants. Selon DMN, cet accord englobe le Japon aux côtés de la Corée, de la Chine, de l'Inde et des Amériques. Reste qu'aucune des parties n'a pour l'instant confirmé si l'écurie de KeyHolder en bénéficiera.
Le document officiel incite toutefois à la retenue : HYBE elle-même concède que l'éclosion de nouveaux artistes exige des investissements considérables et beaucoup de temps, interdisant tout engagement sur les résultats à ce stade. Même réserve dans les modèles de valorisation financière retenus, qui excluent délibérément les synergies potentielles, jugées « difficiles à estimer avec précision à ce stade ». Pour l'instant, la seule certitude chiffrée reste le prix de l'OPA.
Les limites de l'opération : ce que le rachat ne résout pas
Si la logique industrielle paraît limpide sur le papier, la concrétisation sur le terrain se heurte à plusieurs écueils majeurs.
HYBE ne met la main que sur la moitié de Nogizaka46, et de manière indirecte. Nogizaka46 LLC n'est pas une filiale de KeyHolder mais une société mise en équivalence qui compte d'autres actionnaires. Le document d'offre prévient que tout projet touchant le groupe devra être négocié avec ces partenaires tiers, dont l'identité n'est pas dévoilée, et que « l'opportunité, le calendrier et les modalités » de ces initiatives dépendront entièrement de ces discussions. En clair, HYBE prend le contrôle d'une entité qui détient seulement 50 % du gestionnaire de son actif le plus précieux. On est très loin d'un contrôle direct sur Nogizaka46.
Le grand écart entre autonomie opérationnelle et contrôle managérial. HYBE assure que KeyHolder conservera sa cotation, son équipe dirigeante et son autonomie de gestion. Elle reconnaît d'ailleurs que la valeur intrinsèque de la cible repose sur un réseau de relations historiques avec les talents, les fans, les médias et les publicitaires qui « ne se prêtent pas à une tutelle directe venue de l'extérieur ». Fait notable, aucun accord formel d'alliance commerciale n'est adossé à l'offre publique, et le rapport souligne de possibles conflits d'intérêts avec les actionnaires minoritaires : toutes les transactions intragroupe devront impérativement respecter les conditions de pleine concurrence. Tout en estimant que les opportunités l'emportent sur les risques pour son indépendance, ses équipes et ses partenaires, le conseil de KeyHolder concède que « des ajustements opérationnels » seront nécessaires. Maintenir la société en Bourse préserve son écosystème, mais complique d'autant l'exécution rapide de la stratégie.
Être « localisé » ne signifie pas être « local ». Depuis des années, les agences de K-pop tentent d'implanter des formations japonaises, avec des résultats contrastés. En 2024, le journaliste Kim Jae-heun du Korea Herald soulignait que &TEAM s'était « tout juste maintenu en activité » et que la déferlante attendue pour NiziU (JYP) restait timide — un constat qu'il faut néanmoins nuancer aujourd'hui au vu des millions d'exemplaires vendus par &TEAM. Mais dans une analyse de 2025 publiée par The Kyunghyang Shinmun, le critique Lim Hee-yoon rappelait une nuance essentielle : « Il y a un gouffre entre être "local" et être "localisé". » Le dilemme se pose désormais en sens inverse. L'industrie japonaise des idoles obéit à ses propres codes de dévotion, à ses rituels de diplômes/départs et à une osmose étroite avec la télévision. En voulant plaquer de force les méthodes de production de la K-pop et sa plateforme Weverse, HYBE risque d'altérer l'ADN qui fait la valeur même de KeyHolder (une déduction de l'auteur extrapolée à partir des analyses des critiques).
Les déboires judiciaires de HYBE sur son marché domestique. Cette offensive boursière intervient alors que la maison mère traverse de lourdes turbulences juridiques en Corée du Sud :
- Le contentieux Min Hee-jin. En février 2026, le tribunal du district central de Séoul a débouté HYBE de ses poursuites contre l'ancienne directrice générale d'ADOR, la condamnant à lui verser environ 25,5 milliards de wons au titre d'une option de vente d'actions (Sports Kyunghyang) — un jugement dont HYBE a fait appel. Le 13 novembre, la justice a également rejeté les demandes d'indemnisation déposées contre elle par les filiales Belift Lab et Source Music (cette dernière ayant annoncé son intention de faire appel, selon Sports Kyunghyang). Par ailleurs, le conflit contractuel autour de NewJeans, évoqué dans notre article NewJeans' record label contract reportedly lacked protections for minors, se poursuit devant les tribunaux avec l'action en dommages et intérêts d'ADOR.
- L'enquête visant le fondateur. En septembre 2026, la police de Séoul a transmis au parquet, sans placement en détention, le dossier du président Bang Si-hyuk et de quatre autres personnes, soupçonnés d'avoir trompé des investisseurs avant l'introduction en Bourse de 2020. Les enquêteurs évaluent les gains illicites présumés à 263,1 milliards de wons (Sports Kyunghyang). Bang conteste ces allégations, et aucune décision d'inculpation n'avait été rendue publique au moment de la rédaction de ces lignes.
- Des failles de sécurité en série. En octobre, HYBE a révélé une intrusion informatique dans ses logiciels d'approbation et de gestion des notes de frais via la faille d'un prestataire tiers. La fuite a compromis des numéros d'enregistrement national, passeports, coordonnées bancaires et dossiers médicaux d'employés et de partenaires, poussant l'entreprise à effectuer un signalement auprès de la commission coréenne de protection des données personnelles (The Korea Times). De son côté, Weverse confirmait en septembre le piratage des données de 422 584 comptes, englobant des informations de paiement et de remboursement (MBW).
Le marché a déjà sanctionné ce type d'incertitude par le passé : dès les premières révélations sur l'affaire de l'IPO en mai 2025, l'action HYBE avait décroché de 2,51 % alors même que le KOSPI progressait, un recul que Jun Ji-hye de The Korea Times avait attribué au « risque lié aux dirigeants ». Pour les actionnaires de KeyHolder, minoritaires post-opération compris, la menace est bien tangible : ils détiendront des parts dans une société sous la coupe d'une maison mère empêtrée dans les procédures judiciaires. Et l'argument phare de HYBE, centré sur la monétisation des données de Weverse, tombe précisément au milieu d'une année noire marquée par les fuites de données (une appréciation propre à l'auteur).
Les signaux à surveiller de près
- L'échéance du 6 janvier 2027 : Clôture de l'OPA. Avec un cours à 1 078 ¥ la veille de l'annonce, le taux de participation des petits porteurs mesurera la confiance réelle du marché dans les synergies annoncées.
- La réaction des co-actionnaires de Nogizaka46 : Toute prise de parole ou redistribution des parts au sein de Nogizaka46 LLC pèsera bien plus lourd que les éléments de langage de HYBE.
- Le test de Weverse au Japon : Le transfert éventuel des fan-clubs de Nogizaka46 ou de SKE48 vers Weverse, et la réaction des communautés d'idoles, servira de juge de paix pour la stratégie data du groupe.
- La création du premier groupe commun : Comme le reconnaît HYBE, façonner de nouveaux artistes prendra des années. D'ici là, le succès de l'opération sera uniquement évalué à l'aune de sa capacité à monétiser les bases de fans existantes.
HYBE s'était initialement mise en tête d'exporter au Japon sa recette d'entraînement à la coréenne. En rachetant KeyHolder, elle acquiert une place forte d'une industrie de l'idolâtrie qui prospère selon ses propres codes depuis plus de dix ans. La capacité de ce modèle à survivre sous la tutelle de HYBE déterminera seule si ce pari à 10 milliards de yens était le bon.
Sources
- Dylan Smith, « Hybe Moves to Take a Majority Stake in Japan's KeyHolder », Digital Music News, 18 novembre 2026 — article original.
- KeyHolder Inc., « 株式会社HYBE JAPANによる当社株式に対する公開買付けに関する意見表明のお知らせ » (Avis motivé du conseil d'administration sur l'offre publique d'achat de HYBE JAPAN), document officiel déposé au TSE/TDnet, 18 novembre 2026 — modalités de l'offre, engagements d'apport, actionnariat, primes, données financières de KeyHolder, chiffres de Nogizaka46 LLC, historique de HYBE JAPAN, synergies et contre-synergies évoquées.
- The Korea Times, « HYBE targets controlling stake in Japanese agency behind Nogizaka46, SKE48 », 19 novembre 2026 — montant de la transaction libellé en wons, ventes des artistes.
- Bae Moon-gyu, « Hybe to acquire Japanese entertainment firm 'KeyHolder' », The Kyunghyang Shinmun, 18 novembre 2026 — synthèse de l'opération et objectifs affichés.
- IFPI, « Global Music Report 2026 » — croissance du marché japonais en 2025 et classement mondial.
- Dylan Smith, « Hybe Q3 2026 revenue », Digital Music News, 3 novembre 2026 — résultats du T3 2026 de HYBE et part du physique.
- Ashley King, « CAA bags global deal with Hybe », Digital Music News, 16 novembre 2026 — périmètre du partenariat avec CAA, Japon inclus.
- Tomoko Kanno, « 〈ポストBTSは誰だ〉韓国アナリストが斬る「K-POPはラブビジネス」 », Toyo Keizai Online, 19 juin 2026 — analyse de Kang Min-ju (Bernstein) sur la K-pop comme industrie de l'engagement (article sous paywall ; seule la partie en accès libre a été utilisée).
- Kim Jae-heun, « Can K-pop thrive beyond its Korean identity? », The Korea Herald, 24 juin 2024 — scepticisme autour des groupes localisés.
- Shin Joo-young, « Japan-based K-pop groups &TEAM and NEXZ now take the stage in Korea », The Kyunghyang Shinmun, 6 novembre 2025 — distinction entre « local » et « localisé ».
- Sports Kyunghyang, « Min Hee-jin wins against Hybe… 'Pay 25.5 billion won' », 12 février 2026 — décision de justice sur l'option de vente.
- Sports Kyunghyang, « Source Music says … 'we regret the first-trial ruling' », 13 novembre 2026 — décisions de justice relatives aux demandes d'indemnisation de Belift Lab et Source Music.
- Sports Kyunghyang, « Police refer HYBE Chairman Bang Si-hyuk to prosecutors », 3 septembre 2026 — renvoi devant le parquet de l'enquête sur l'introduction en Bourse.
- The Korea Times, « HYBE data breach exposes employee medical records, financial details », novembre 2026 — violation des systèmes internes.
- Music Business Worldwide, « HYBE's Weverse confirms data leak affecting 422,584 accounts », septembre 2026 — fuite de données chez Weverse.
- Jun Ji-hye, « Will the man behind BTS go to jail? », The Korea Times, 29 mai 2025 — réaction du cours de Bourse et « risque lié aux dirigeants ».
- YTN, « Entertainer exclusive contracts may not exceed seven years », 8 juillet 2009 — durée limite du contrat d'artiste standard en Corée du Sud.