
3,4 billones de señales al día y un 17% más de gasto: la gran apuesta de Spotify por la IA nunca fue cuestión de modelos
Actualizado:
Cuatro años después de su último gran encuentro con el mercado, Spotify celebró el 21 de mayo de 2026 en Nueva York el tercer Investor Day de su historia. La respuesta de Wall Street fue inmediata y rotunda: las acciones escalaron alrededor de un 13% en una sola sesión, marcando una de las jornadas más brillantes que se le recuerdan a la compañía en bolsa (según reportaron medios como CNBC entre el 21 y el 22 de mayo de 2026). El entusiasmo tenía argumentos de sobra: los co-CEOs Alex Norström y Gustav Söderström no solo dibujaron una ambiciosa hoja de ruta financiera hasta 2030 —con un crecimiento anualizado de ingresos en torno al 15% (mid-teens), un margen bruto del 35–40% y un margen operativo por encima del 20% (declaraciones oficiales)—, sino que colocaron a la inteligencia artificial en el epicentro absoluto de su narrativa por primera vez.
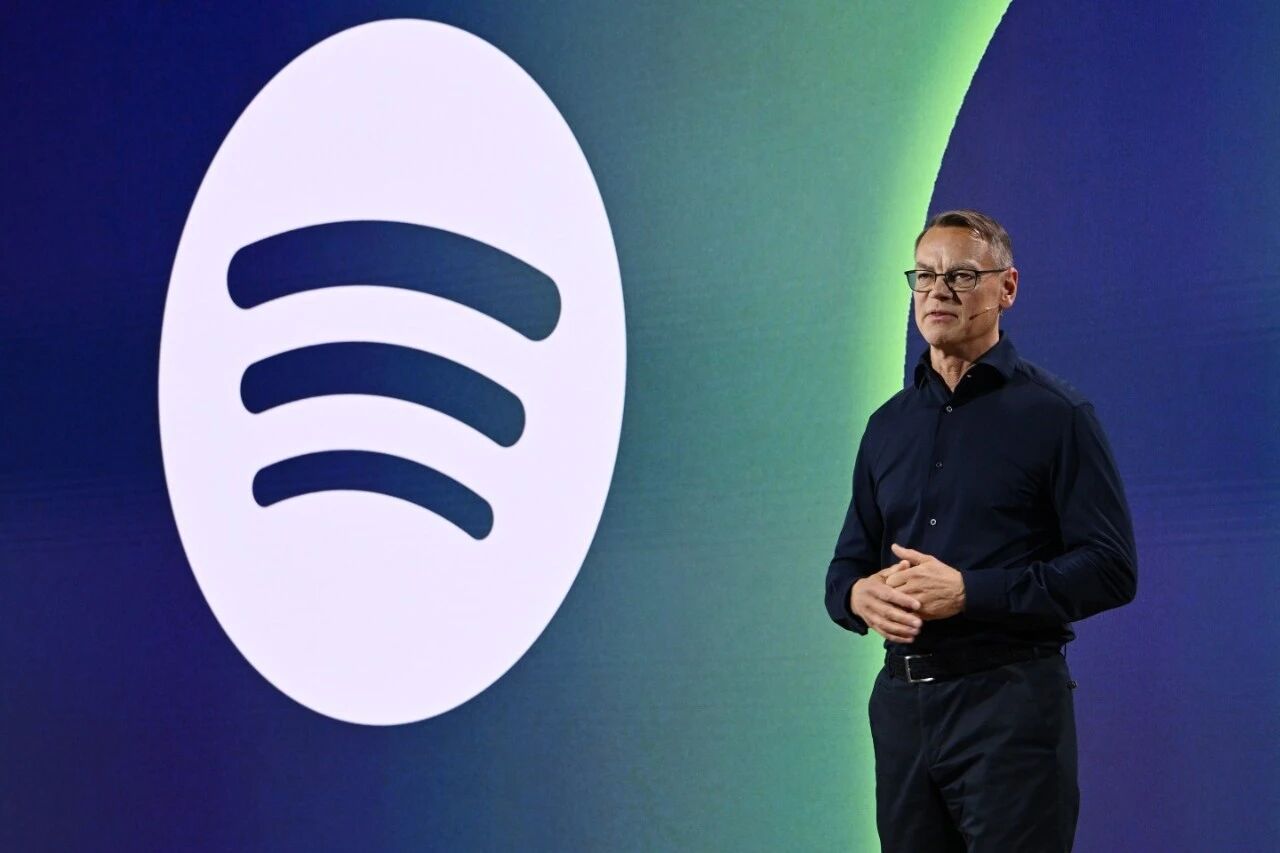
Sin embargo, lejos del brillo de los focos y de las diapositivas, las claves que realmente determinan si esta apuesta por la IA tiene futuro no se explicaron sobre el escenario.
Para empezar, está la letra pequeña del dinero: la verdadera factura de toda esta infraestructura se detalló a finales de abril en los resultados del primer trimestre, no en la presentación a inversores. Luego están las normas: la capacidad de Spotify para monetizar el «gusto» de sus usuarios depende por completo de un marco legal y de licencias todavía en pañales. Y, por último, el ecosistema: la monetización de la música generada por IA ha desbordado cualquier estrategia aislada. Jardines vallados, herramientas por suscripción y marketplaces compiten y se solapan a marchas forzadas.
En este análisis repasamos el tablero regulatorio y las tres grandes rutas de negocio de la industria, examinamos la estrategia concreta de Spotify y sometemos todo su relato a una prueba de estrés. (A lo largo del texto, expresiones como «según datos / se informó / consta» indican hechos contrastados, mientras que «a juicio de quien escribe / según nuestras estimaciones» identifican opiniones o valoraciones analíticas).
Primero las reglas: la música generativa entra en la era de los derechos fragmentados
Para entender realmente hacia dónde va la música creada con inteligencia artificial, no hay que mirar a los modelos ni a los algoritmos, sino a un proyecto de ley en el Congreso de Estados Unidos.
El 20 de mayo de 2026, un grupo bipartidista de legisladores presentó por tercera vez la NO FAKES Act (S.4591, 119º Congreso, Congress.gov). Frente a versiones anteriores, este borrador introduce matices cruciales para el streaming: diferencia entre plataformas que alojan contenido generado por usuarios convencionales y aquellas con servicios curados por humanos, ajustando además los protocolos y criterios sancionadores ante infracciones de copyright según el tipo de servicio. Spotify no tardó en respaldar públicamente la iniciativa (según informó Music Business Worldwide el 21 de mayo de 2026).
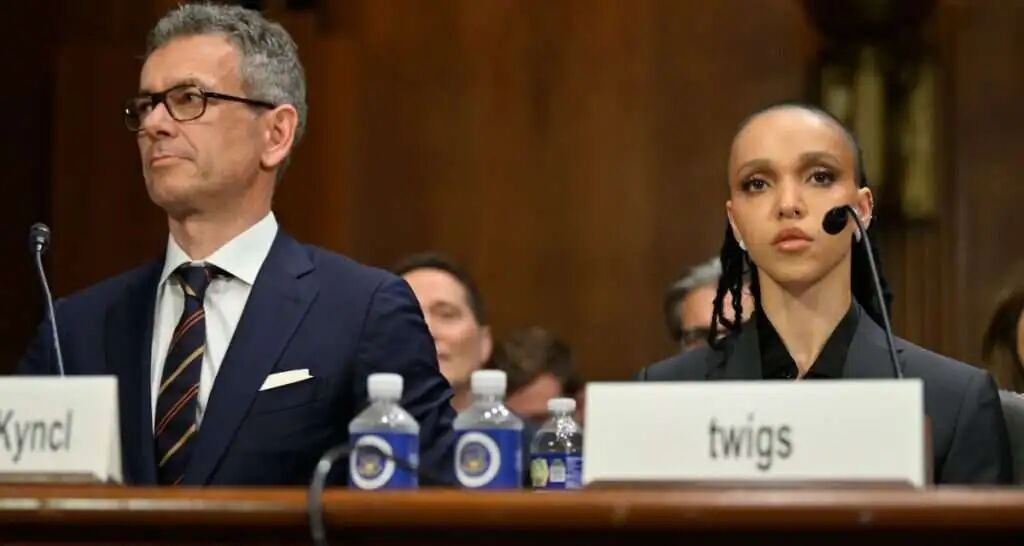
Esta ley refleja un consenso incipiente en la industria: en la era de la IA, elementos como la voz, la imagen personal, el estilo compositivo, los datos de entrenamiento, los derechos de remix o las descargas ya no van en un mismo paquete. Se están fragmentando en capas de derechos que se licencian y se cobran por separado. Si la industria discográfica y el streaming tradicional se articularon en torno a la composición, la grabación máster, los derechos de interpretación y la distribución, la música generativa está obligando a reconstruir desde cero la granularidad de cada licencia.
Esta redefinición también se libra en el terreno de las patentes. El 20 de agosto de 2026, Music IP Holdings (MIH) presentó un marco de licencias de patentes para IA generativa con más de 24 patentes concedidas o admitidas y más de 50 en trámite. Su alcance cubre todo el ciclo: desde la introducción del prompt, la moderación, la inserción de marcas de agua y metadatos identificativos, hasta la autorización, distribución licenciada y liquidación económica tanto en ecosistemas abiertos como cerrados. Udio y GRAI se convirtieron en los primeros licenciatarios, permitiendo a Universal Music Group (UMG) y a sus titulares asociados utilizar esta cartera como un escudo adicional frente a usos no autorizados (comunicado oficial de UMG). Aunque este movimiento se produjo tras la publicación del análisis original, no hace sino confirmar la tendencia: la pugna en la música por IA ya no gira en torno a la potencia del modelo, sino a una batalla combinada de catálogo, plataformas de distribución y pasarelas de liquidación de derechos.
Tres vías comerciales: el jardín vallado, la suscripción de herramientas y el marketplace
Sobre este nuevo esquema de derechos fragmentados han florecido tres modelos de negocio muy definidos.
Primera vía: jardines vallados bajo licencia impulsados por los sellos. Los ejemplos paradigmáticos son la alianza de Spotify con Universal Music Group y la nueva plataforma Starstruck de Udio.
El 29 de octubre de 2025, Universal Music Group puso fin a su litigio por derechos de autor contra Udio tras cerrar un acuerdo estratégico para lanzar al año siguiente una plataforma de música con IA entrenada de forma exclusiva con «música autorizada y licenciada» (según el comunicado de UMG y la información de Los Angeles Times del 29 y 30 de octubre de 2025; enlaces originales no verificables). Según publicó Music Ally (22 de mayo de 2026; enlace original no verificable), Starstruck ofrecerá cuatro modalidades creativas —Cover, Reimagine, Remix y Create—, todas supeditadas a que los artistas y compositores hayan dado su consentimiento explícito; el contenido generado permanece confinado dentro de la plataforma y protegido por filtros y sistemas de huella digital.
El acuerdo entre Spotify y Universal responde al mismo planteamiento: el 21 de mayo de 2026, ambas compañías anunciaron acuerdos de licencia tanto para música grabada como editorial, cuyo producto estrella permitirá a los usuarios crear versiones y remixes mediante IA a partir de temas con catálogo oficial. Eso sí, llegará como un complemento de pago adicional a la suscripción Premium, no integrado por defecto. Norström remarcó que todo se apoya en tres principios innegociables: «consentimiento, crédito y compensación», mientras que Lucian Grainge, presidente de UMG, definió la alianza como un modelo «centrado en los artistas y arraigado en una IA responsable» (Spotify Newsroom).
Es la vía con mayor certidumbre económica y encaja a la perfección con las grandes discográficas, las superestrellas y los gigantes de la distribución: canaliza el interés por los remixes que antes se diluía en el limbo legal de TikTok, YouTube o Suno hacia un entorno cerrado, medible y monetizable. Su límite, no obstante, es evidente: los usuarios solo pueden experimentar dentro de las líneas rojas que tracen los propietarios de los derechos.
Segunda vía: suscripción a herramientas y venta de créditos de computación. Suno y la china Mureka son los mejores exponentes.
En las tarifas oficiales de Suno, el plan Pro cuesta 10 dólares al mes por 2.500 créditos (unas 500 canciones) e incluye derechos de uso comercial; la modalidad Premier sube a 30 dólares por 10.000 créditos (alrededor de 2.000 canciones) y da acceso a Suno Studio, separación de pistas (stems), subida de audio y otras herramientas avanzadas (página de precios de Suno). Para creadores de vídeo corto, agencias publicitarias, estudios de videojuegos, podcasters o músicos independientes, se trata básicamente de alquilar productividad creativa con una tarifa plana mensual.
Por un camino muy parecido transita la china Mureka (propiedad de Kunlun Tech, lanzada en agosto de 2024): su propuesta pone el acento en ofrecer «música libre de royalties con plenos derechos comerciales», licencias incluidas desde su plan básico de 8 dólares y una tienda integrada (Mureka Store) para comercializar temas generados con su tecnología (sitio oficial de Mureka; el artículo original mencionaba además descargas en MP3/WAV/MP4 y licencias comerciales a través de su API de pago, detalles que no pudieron contrastarse de forma independiente con la documentación oficial).
Aunque este modelo es hoy el más extendido, sufre una presión estructural feroz: los ingresos dependen del volumen de generaciones, pero a medida que los modelos se estandarizan, los costes de inferencia caen y surgen clones por doquier, el precio unitario por canción solo puede ir a la baja. En opinión de quien escribe, la suscripción a herramientas es el clásico negocio de «vender picos y palas»: genera flujo de caja inmediato, pero no construye una ventaja competitiva duradera.
Tercera vía: marketplaces transaccionales donde la propia música con IA es la mercancía. ElevenLabs lidera esta vertiente.
En ElevenLabs, los usuarios pueden publicar canciones generadas con su tecnología para que terceros adquieran los derechos de uso según sus necesidades, descarguen los archivos o hagan remixes, repartiendo los ingresos con el autor original. La documentación de soporte fija la comisión inicial del creador en el 25% del precio de compra (según help.elevenlabs.io; enlace original no verificable). La plataforma actúa como puente entre creadores de pistas generativas y compradores de recursos sonoros —youtubers, anunciantes, marcas o productores de podcast—, transformando una simple herramienta en un mercado de licencias estandarizadas, el formato que más se aproxima a un mercado de derechos maduro.
El giro más relevante de los últimos meses es que estas tres vías están convergiendo. El 10 de septiembre de 2026, Universal Music Group y ElevenLabs firmaron una alianza estratégica multianual —el primer gran acuerdo de ElevenLabs con una discográfica multinacional— para desarrollar una plataforma conjunta de creación musical con IA basada en catálogo licenciado y con la participación activa de los artistas, permitiendo a los seguidores generar remixes, mashups y nuevas interpretaciones (comunicado oficial de UMG). Cuando un marketplace decide levantar su propio jardín vallado, queda patente una realidad: sin acuerdos de catálogo, ningún modelo de música con IA puede aspirar al consumo de masas.
La jugada de Spotify: vender criterio, no algoritmos
Visto este panorama, la estrategia de Spotify resulta sorprendentemente comedida; tanto, que contrasta con los titulares grandilocuentes que hablaban de un «all-in» a la inteligencia artificial.
Spotify no pretende desarrollar un modelo fundacional generalista para plantar cara a OpenAI. El propio Söderström lo dejó meridianamente claro en el Investor Day: «en lugar de entrenar grandes modelos de lenguaje generales, estamos entrenando lo que llamamos nuestro Large Taste Model (gran modelo de gusto). En el pasado nos referíamos a esto como nuestro modelo de personalización a gran escala»: un sistema diseñado para descifrar afinidades e intereses a partir de casi dos décadas de historial de uso (declaraciones oficiales). El directivo estructuró esta evolución en tres fases: «empezamos ofreciendo un servicio básico, pasamos a un servicio personalizado y ahora avanzamos hacia un servicio generativo». La primera etapa resolvió el acceso a la música vía streaming; la segunda resolvió el descubrimiento mediante algoritmos y listas; y esta tercera recurre a la IA generativa para convertir al oyente en creador.
Todo este andamiaje descansa sobre una base de datos descomunal: al cierre del primer trimestre de 2026, Spotify sumaba 761 millones de usuarios activos mensuales y rozaba los 300 millones de suscriptores de pago. Entre música, podcasts y audiolibros, la plataforma procesa a diario 3,4 billones de eventos y señales de preferencia —un 43% más que a principios de año— (declaraciones oficiales). La tesis de Söderström es nítida: la capacidad de razonamiento general de la IA acabará siendo una commodity barata; la verdadera ventaja defensiva de Spotify no reside en el modelo, sino en saber con precisión quirúrgica qué le gusta a cada usuario.
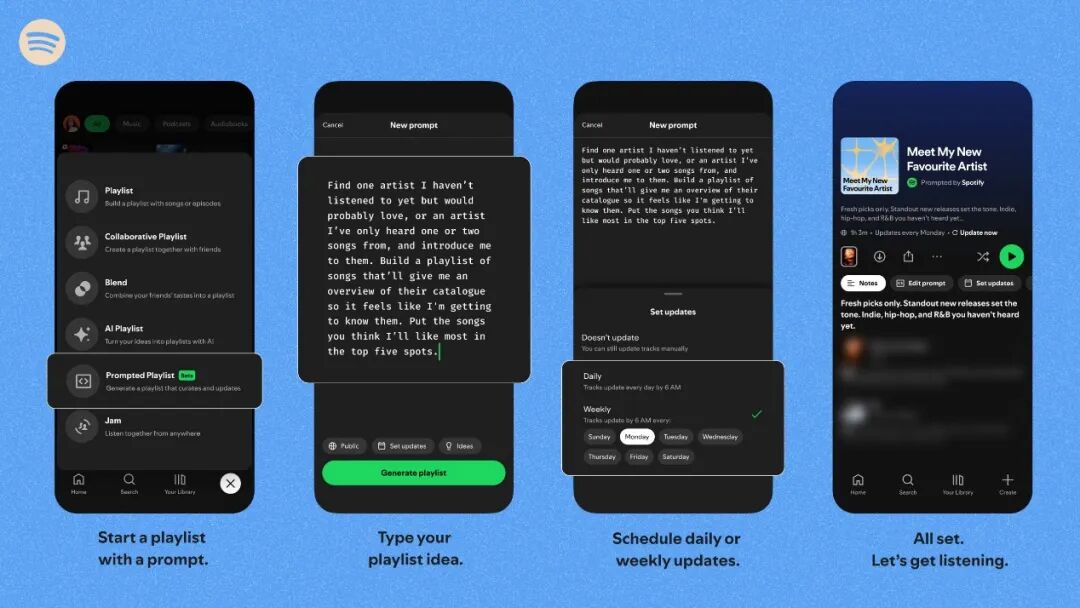
En el frente de producto, el último año ha sido frenético: al margen de AI DJ, la función Prompted Playlists permite crear listas de reproducción mediante lenguaje natural y pulirlas a través de un diálogo interactivo que afina el Taste Profile del usuario (resumen oficial); Studio by Spotify Labs vio la luz como aplicación de escritorio independiente orientada a creadores (anuncio oficial); y Reserved, una plataforma de venta de entradas pensada para superfans, se presentó con socios de lanzamiento en EE. UU. de cara al verano de 2026 (anuncio oficial). Según los datos compartidos por la compañía, el sistema Autoplay potenciado por IA aumentó los guardados de canciones un 9%, mientras que la interacción con AI DJ creció en torno al 20% (resumen del Investor Day).
La gobernanza ha avanzado al mismo ritmo: sistemas para identificar y declarar el uso de IA, filtros antispam, políticas más estrictas contra la suplantación de identidad y el programa Artist Profile Protection, que devuelve el control de la verificación a los propios artistas. Lejos de ser mero maquillaje de relaciones públicas, estas herramientas son exactamente la infraestructura técnica que exigirá el marco regulatorio de la NO FAKES Act cuando entre en vigor.
En definitiva, la estrategia de Spotify no pasa por convertirse en una tecnológica de modelos, sino por la **productización de sus activos de datos**: transformar el comportamiento de 761 millones de usuarios en mayor retención, mayor disposición al pago y add-ons monetizables por separado, como la herramienta de versiones de UMG (cuyo precio aún no se ha revelado). La dirección incluso fijó un objetivo a largo plazo casi mareante: alcanzar los 1.000 millones de suscriptores y los 100.000 millones de euros en facturación (declaraciones oficiales).
Prueba de estrés: tres cabos sueltos en el relato de Spotify
La historia encaja sobre el papel, pero conviene revisar con lupa tres puntos críticos.
Primero: la célebre analogía del «momento iPhone» se atribuyó al foro equivocado. El artículo original situaba en el Investor Day la afirmación de que «la ola de la IA equivale al nacimiento del iPhone y la App Store». Sin embargo, según Music Business Worldwide, la comparación la formuló Söderström durante la llamada de resultados del primer trimestre de 2026, el 28 de abril, para justificar ante los analistas el incremento del gasto de capital (MBW, 28 de abril de 2026; enlace original no verificable); en la transcripción oficial del Investor Day no hay rastro de esa frase. La matización no es un capricho retórico: el contexto cambia por completo a la audiencia. En una conferencia de resultados sirve para calmar a los analistas que vigilan el capex; en un Investor Day busca cautivar a los fondos a largo plazo que compran la narrativa de crecimiento.
Segundo: los costes exigen mirar las dos caras de la moneda. El artículo de referencia señalaba un «aumento interanual de los gastos operativos del 17%, excluyendo tipos de cambio y cargas sociales, impulsado principalmente por la infraestructura de IA y la nube». Al revisar la carta a los accionistas del primer trimestre, MBW aclara que ese incremento corresponde a una base comparable homogénea (sin efecto divisa ni cargas sociales); en términos reportados reales, los gastos de explotación cayeron en realidad alrededor de un 5% interanual (MBW, 28 de abril de 2026; enlace original no verificable). Dicho de otro modo: tanto la afirmación de que «la IA dispara los costes» como la de que «el gasto global disminuye» son ciertas a la vez. Lo que ocurre es que Spotify está reasignando agresivamente su presupuesto hacia la computación y la IA mientras recorta en otras partidas para amortiguar el impacto. Es una reorientación estratégica del gasto, no una sangría fuera de control. De hecho, encaja con la visión que Söderström expuso en el Investor Day al describir la IA «no simplemente como un coste, sino como una palanca de monetización», apoyándose en tarifas segmentadas y complementos de pago (declaraciones oficiales). Ambos discursos no se contradicen, pero la versión que se enfatiza según el momento es puro arte narrativo corporativo.
Tercero: el rompecabezas de las licencias sigue incompleto. La conclusión del artículo original daba por hecho que «Spotify y Udio han ido cerrando acuerdos con las grandes multinacionales (salvo Sony Music)». Conviene precisar: el sello que pactó con Udio fue únicamente Universal (el acuerdo de Warner se produjo con Suno, desestimando formalmente su demanda en diciembre de 2025, según crónicas judiciales especializadas). Hay dos grandes interrogantes aún abiertos. Por un lado, Sony Music no ha firmado con ninguna plataforma de IA: al jardín vallado le falta una pared entera. Por otro, la batalla en los tribunales contra Suno continúa al rojo vivo: Universal y Sony demandaron a la startup en junio de 2024 (por más de 61.000 grabaciones); en junio de 2026 Universal pidió incorporar más de 60.000 obras adicionales a la causa; y, según fuentes del sector legal, en septiembre de 2026 las discográficas presentaron una nueva demanda por infracción de copyright centrada en los modelos v6 de Suno reclamando hasta 9.000 millones de dólares en daños (información procedente de una única fuente sujeta a confirmación). La industria sigue sin un consenso claro sobre los datos de entrenamiento, los derechos vocales, los límites del remix o el reparto de ingresos.
El peligro, por tanto, acecha en los dos extremos. Si las condiciones de licencia son excesivamente rígidas, la música generativa quedará reducida a un coto cerrado controlado por un puñado de gigantes corporativos, expulsando de raíz a la comunidad UGC y a los creadores independientes; si se mantiene un vacío normativo, la clonación de voces, las atribuciones fraudulentas y la opacidad en la autoría seguirán dinamitando los derechos de los artistas y la confianza de la audiencia. Sin un punto de equilibrio, el sector será incapaz de consolidar un círculo virtuoso de crecimiento sostenible.
Conclusión: la verdadera batalla se juega en las licencias, no en los modelos
Al conectar todas las piezas, la conclusión que se extrae es evidente: la esencia de la estrategia de Spotify no es «convertirse en una empresa de IA», sino **recuperar poder de fijación de precios combinando sus activos de datos con un marco de licencias blindado, rompiendo así el estancamiento de un streaming cada vez más homogéneo**. Sus 3,4 billones de señales diarias son la ventaja competitiva; el aumento del 17% en gasto tecnológico es el peaje que hay que pagar; y el éxito de su jardín vallado dependerá de si logra, de la mano de la industria musical, convertir el principio de «lo que se usa se licencia, se rastrea y se cobra» en el estándar del mercado.
Para evaluar el éxito de esta jugada conviene ignorar los discursos de marketing y vigilar de cerca cuatro métricas reales: la tasa de conversión a pago de la herramienta de versiones de UMG cuando debute; si Sony decide subirse al barco y en qué condiciones; la resolución judicial del caso Suno; y la tramitación legislativa de la NO FAKES Act. La tecnología nunca ha sido el factor verdaderamente determinante en estas transformaciones, sino el orden económico que se construye a su alrededor. Ese es, al final, el auténtico paralelismo con el «momento iPhone»: lo que transformó el mercado móvil no fue la pantalla táctil, sino las reglas de distribución y reparto de ingresos que impuso la App Store.
Fuentes
- 音乐先声 (Yinyue Xiansheng), "Spotify all in AI,机会还是泡沫?" (por 李沁予, 4 de junio de 2026, artículo original): https://mp.weixin.qq.com/s/YRZMfPEZ0lfpl96KdIFFcA
- Spotify Newsroom, "Investor Day 2026 Remarks From Spotify Co-CEOs" (21 de mayo de 2026): https://newsroom.spotify.com/2026-05-21/alex-norstrom-gustav-soderstrom-co-ceos-investor-day-remarks/
- Spotify Newsroom, "Universal Music Group and Spotify Enter New Multi-Year Licensing Agreements" (21 de mayo de 2026): https://newsroom.spotify.com/2026-05-21/universal-music-group-spotify-licensing-agreements-fan-made-covers-remixes/
- Spotify Newsroom, "Investor Day Recap" (21 de mayo de 2026): https://newsroom.spotify.com/2026-05-21/investor-day-recap/
- Spotify Newsroom, "Studio by Spotify Labs" (21 de mayo de 2026): https://newsroom.spotify.com/2026-05-21/studio-by-spotify-labs-launch/
- Spotify Newsroom, "Reserved by Spotify" (21 de mayo de 2026): https://newsroom.spotify.com/2026-05-21/investor-day-reserved-launch/
- Congress.gov, S.4591 — NO FAKES Act of 2026 (119º Congreso): https://www.congress.gov/bill/119th-congress/senate-bill/4591
- Universal Music Group, "UMG and ElevenLabs Announce Multi-Year Strategic Agreement" (10 de septiembre de 2026): https://www.universalmusic.com/universal-music-group-and-elevenlabs-announce-multi-year-strategic-agreement-beginning-with-a-new-licensed-ai-music-creation-platform/
- Universal Music Group, "Music IP Holdings Unveils Patent Portfolio and License for AI Music Creation" (20 de agosto de 2026): https://www.universalmusic.com/music-ip-holdings-unveils-groundbreaking-patent-portfolio-and-license-for-ai-music-creation-with-udio-and-grai-as-first-adopters/
- Sitio oficial de Mureka (Kunlun Tech): https://www.mureka.ai
- Página de precios de Suno: https://suno.com/pricing
- Cobertura de Music Business Worldwide sobre la llamada de resultados del T1 de 2026 de Spotify (28 de abril de 2026; enlace original no verificable)
- Cobertura de Music Business Worldwide sobre las disposiciones para plataformas de la NO FAKES Act (21 de mayo de 2026; enlace original no verificable)
- Cobertura de Music Ally sobre Starstruck de Udio (22 de mayo de 2026; enlace original no verificable)
- Cobertura de Los Angeles Times sobre el acuerdo UMG–Udio (30 de octubre de 2025; enlace original no verificable)
- Cobertura de CNBC y otros medios financieros sobre la cotización de Spotify tras el Investor Day (21–22 de mayo de 2026; enlaces originales no verificables)
- Documentación oficial de ayuda de ElevenLabs sobre el reparto de ingresos para creadores en Music Marketplace (enlace original no verificable)