
Wall Street quiere comprar tus canciones viejas: qué revelan los 665 millones de Duetti sobre la financiarización del catálogo indie
Actualizado:
¿Cuánto vale una canción que casi nadie conoce? Para Wall Street, una auténtica fortuna si se compra al por mayor. El 17 de noviembre de 2026, la firma neoyorquina Duetti, con apenas cuatro años de vida, anunció una nueva inyección financiera de 665 millones de dólares. Una cifra descomunal para un negocio cuyo catálogo se nutre de composiciones ajenas a las listas de éxitos: pistas de raperos independientes, productores caseros y cantautores de country que apenas ingresan unos pocos miles de dólares al año en regalías. Según datos publicados por Digital Music News, este movimiento eleva el capital total levantado por Duetti hasta un mínimo de 1.300 millones de dólares.
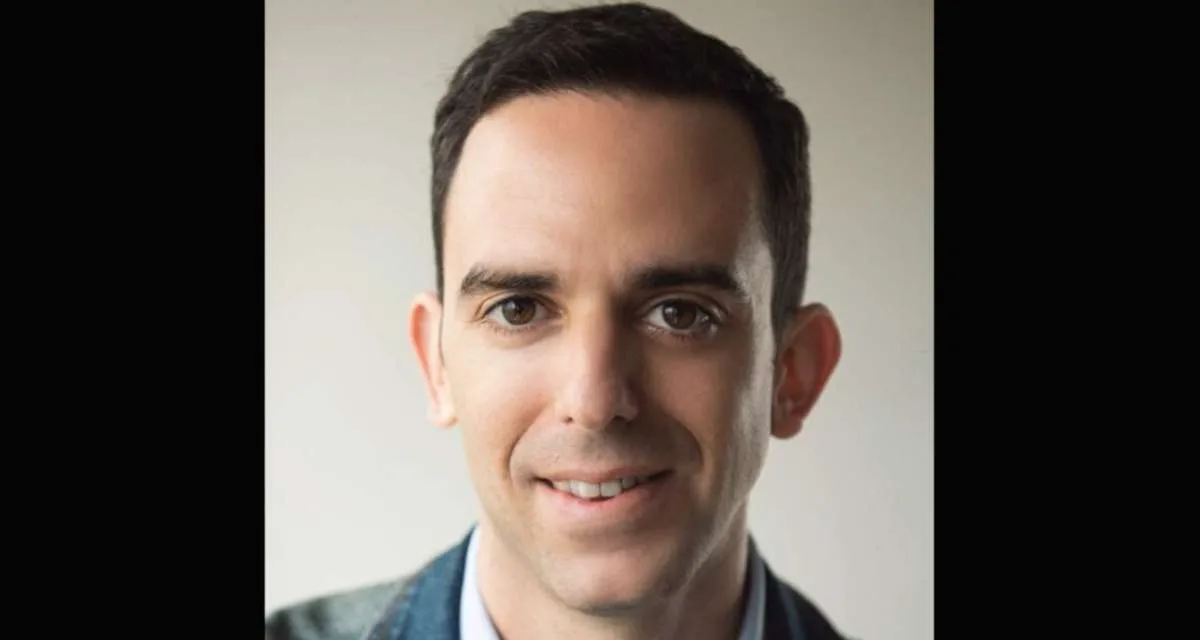
Lior Tibon, cofundador y CEO de Duetti. Foto: Duetti
Más allá de lo llamativo del titular, la verdadera incógnita es el trasfondo: ¿por qué los mayores fondos institucionales del planeta, desde aseguradoras hasta gigantes de deuda privada, están dispuestos a prestar dinero respaldado por catálogos de artistas sin un solo disco de platino? La respuesta corta es que el streaming ha convertido incluso los catálogos más modestos en algo irresistible para un analista de riesgos: un flujo de caja predecible. La explicación detallada nos traslada a los bonos de David Bowie en 1997, a un fondo cotizado que perdió la mitad de su valor bursátil y a varias hipótesis sobre el crecimiento del streaming que hoy se tambalean.
Ya habíamos analizado con anterioridad cómo DistroKid y Kobalt intentan rescatar los derechos editoriales que los compositores independientes suelen perder por el camino, y de qué forma el trimestre récord de Sony Music se apoyó en los ingresos recurrentes de grabaciones antiguas. Hoy toca dar el siguiente paso en la cadena: entender qué ocurre cuando esos derechos se adquieren en masa, se empaquetan y acaban transformados en bonos financieros.
Las tres patas del acuerdo: así se estructuran los 665 millones
Estos 665 millones de dólares no han llegado en un único cheque. Según el anuncio de la compañía recogido por Digital Music News, la financiación se divide en tres tramos bien diferenciados:
| Instrumento | Importe | Entidad proveedora |
|---|---|---|
| Titulización de activos (ABS) | 450 millones de dólares | «Respaldada por» Carlyle como inversor ancla |
| Línea de crédito adicional | 165 millones de dólares | Viola Credit (prestamista previo) |
| Línea de crédito complementaria («side facility») | 50 millones de dólares | Flexpoint Ford y Truist Bank |
La titulización (ABS) constituye el auténtico corazón de la operación. En este tipo de estructuras financieras, la empresa transfiere una cartera de activos que generan ingresos —en este caso, los derechos sobre regalías adquiridos por Duetti— a un vehículo de propósito especial independiente. Dicha entidad emite títulos de deuda para los inversores, que se van amortizando con las regalías que producen las canciones. Dicho de otro modo: el dinero se presta con la música como garantía, no contra el balance de Duetti.
Para Duetti, se trata de su tercera incursión en este terreno. La primera tuvo lugar a finales de 2024: una operación de 80 millones de dólares que contó con el asesoramiento de DLA Piper y que, según 9fin, fue estructurada y colocada por Barclays. La segunda emisión, privada y por 125 millones de dólares, se cerró en octubre de 2025 y se hizo pública en enero de 2026 dentro de un paquete de 200 millones, el cual integraba además una ronda de capital Serie C de 50 millones liderada por Raine Partners. Según 9fin, entre los compradores de aquella segunda colocación figuraban gestoras que operaban con capital asegurador. El propio Lior Tibon, CEO de Duetti y exdirectivo de Tidal, señaló que la nueva emisión multiplica «por más de cinco» el tamaño de la original. Con estos números sobre la mesa, sus colocaciones de ABS han pasado de 80 a 125 y ahora a 450 millones de dólares en aproximadamente dos años.
Conviene hacer un apunte sobre las fuentes: al momento de escribir estas líneas, tanto la cifra de 665 millones como la participación de Carlyle como inversor ancla y el desglose de los tramos proceden exclusivamente del comunicado de Duetti difundido por Digital Music News. No ha sido posible localizar registros regulatorios independientes ni un segundo medio sectorial que corrobore los detalles. Dado que la actividad pública de titulizaciones de Carlyle se ha centrado históricamente en el arrendamiento de aeronaves, asumir este rol protagonista en un bono respaldado por derechos musicales marcaría un giro significativo para la firma, siempre que se confirmen los términos anunciados (esta es la lectura del autor a partir de la cobertura disponible).
Qué compra exactamente Duetti: la estrategia del microcatálogo
La propuesta de Duetti a los artistas es directa: cobrar hoy en efectivo a cambio de ceder parte de sus regalías futuras. En su sitio web, la firma explica que adquiere «másters, derechos editoriales y derechos de regalías», y que el acuerdo puede abarcar desde «un solo tema hasta un catálogo completo o un porcentaje de una canción». De hecho, asegura que más del 70% de sus operaciones corresponden a canciones individuales o catálogos parciales, que la gran mayoría se cierran en menos de 60 días y que sus contratos no contemplan «recuperación de anticipos (recoupment), derechos de tanteo ni ataduras adicionales». Además, la compañía asume por su cuenta la promoción y el marketing de las canciones adquiridas.
Hablamos de una estrategia amplia pero atomizada. Cuando DLA Piper anunció el primer ABS en 2024, detalló acuerdos que oscilaban entre los 10.000 y los 3 millones de dólares por artista. Para enero de 2026, Duetti declaraba haber colaborado con más de 1.100 artistas, compositores y creadores en más de 40 países, a un ritmo superior a los 80 acuerdos mensuales y con más del 30% de las operaciones de 2025 cerradas fuera de Estados Unidos (FinTech Global). Tras el anuncio de noviembre, la cifra se elevó a más de 1.600 inversiones en catálogos, lo que supone participaciones sobre más de 50.000 grabaciones maestras y composiciones. Entre los nombres vinculados a su cartera destacan Bnyx (productor habitual de Drake), Casey Veggies (cofundador de Odd Future) y el rapero Flipp Dinero, conocido por «Leave Me Alone».
Esa dispersión masiva es, precisamente, el modelo de negocio. Una sola canción independiente es un activo impredecible: puede viralizarse de la noche a la mañana y caer en el olvido en cuestión de meses. En cambio, miles de pistas repartidas entre distintos géneros y geografías se comportan como una cartera diversificada, arrojando métricas estadísticas estables que permiten estructurar una titulización. El propio Tibon lo planteó así en enero: según sus palabras, ni las discográficas tradicionales ni los fondos de compraventa pueden «seguir el ritmo» de expansión que vive la música independiente, motivo por el cual Duetti está desarrollando «bases de datos y sistemas propietarios para identificar, predecir y gestionar con eficacia» estos catálogos.
De los bonos Bowie a Concord: la música como aval financiero
Convertir los derechos musicales en bonos de deuda no es ningún invento reciente. El precedente histórico se remonta a 1997, cuando el banquero David Pullman diseñó los célebres «Bowie Bonds». Según recoge el artículo de Wikipedia sobre bonos de celebridades, Prudential Insurance desembolsó 55 millones de dólares por pagarés a diez años respaldados por los ingresos de 25 álbumes (287 canciones) grabados por David Bowie antes de 1990, con un cupón del 7,9% en una época en la que el bono del Tesoro estadounidense a 10 años rendía cerca del 6,37%. Aquella operación también evidenció sus peligros: con la irrupción de la piratería y el desplome de las ventas de CD, Moody's rebajó la calificación de los títulos de A3 a Baa3 en 2004, dejándolos al borde del bono basura. Pese a todo, la deuda se liquidó según lo previsto en 2007 y Bowie recuperó el control de sus derechos.
Durante casi dos décadas, las titulizaciones musicales quedaron reducidas a un mercado residual. La consolidación del streaming cambió las reglas del juego: los ingresos por reproducciones se volvieron mucho más estables y predecibles para los modelos financieros. El referente indiscutible es Concord, que a finales de 2022 colocó unos 1.800 millones de dólares en notas respaldadas por más de un millón de derechos de autor, en una operación liderada por Apollo (Music Business Worldwide). Más adelante, en julio de 2025, la compañía refinanció esa deuda mediante otro ABS de 1.765 millones de dólares (Business Wire).
Duetti, sin embargo, se aparta de estos esquemas en un aspecto fundamental. Mientras los bonos de Bowie se apoyaban en el repertorio de una megaestrella y el colateral de Concord está compuesto por clásicos consagrados, los paquetes de Duetti agrupan grabaciones maestras de cientos de creadores independientes, según apuntaba 9fin. El perfil de riesgo que asume el inversor es radicalmente distinto: ya no se financia un puñado de gigantes consolidados, sino una multitud de activos modestos y recientes.
Cómo se calcula el valor de un catálogo musical
Casi cualquier valoración parte de una fórmula elemental: tomar los ingresos netos anuales por regalías y aplicarles un múltiplo. Un ejemplo habitual en el sector es el de un catálogo que genera 100.000 dólares al año y se transfiere por cerca de 1,5 millones, lo que equivale a un múltiplo de 15 (RouteNote). Detrás de esta cifra opera un modelo de descuento de flujos de caja: el comprador proyecta la curva de crecimiento o desgaste de las reproducciones en el tiempo y descuenta esos cobros futuros a valor actual.
Ese cálculo descansa principalmente sobre dos variables clave:
Los tipos de interés. La tasa de descuento aplicada evoluciona al compás del coste general del dinero. Con los tipos cercanos a cero entre 2020 y 2021, cualquier flujo constante de regalías resultaba sumamente tentador frente a unos bonos soberanos que no pagaban prácticamente nada, lo que disparó los precios de los catálogos. Pero cuando los tipos escalaron en 2022 y 2023, esas mismas regalías perdieron valor presente y la deuda pública volvió a competir con fuerza. Fortune expuso este mecanismo a la perfección en su análisis sobre Hipgnosis de octubre de 2023. Según la firma de asesoría Shot Tower Capital, los múltiplos editoriales medios se situaron en torno a 16,1 veces la cuota neta editorial en 2024, frente al 16,7 de 2023, un nivel que describieron como «en ligero retroceso pero estable» (resumen vía Vinyl Me, Please). Tratándose de un intermediario del sector, estas cifras deben interpretarse como una estimación orientativa del mercado.
La curva de decaimiento. Una canción suele generar el grueso de sus ingresos durante sus primeros meses de vida para luego iniciar un declive, aunque la inclinación de esa curva cambia según el caso. Los clásicos que han superado décadas caen a un ritmo pausado; las pistas indie recientes, en cambio, pueden desplomarse de golpe. Aquí es donde cobra relevancia la analítica de datos de Duetti: a los compradores de microcatálogos ya no les importa la fama del artista, sino la regularidad de las escuchas, la retención de audiencia y la diversificación geográfica. En un artículo de opinión publicado en Hypebot en mayo de 2026, Matt Caprio, productor y fundador de la plataforma competidora SongCash, señalaba que algunos fondos ya estudian catálogos que ingresan «apenas unos 5.000 dólares anuales» y temas con apenas 18 meses de vida. Al dirigir un servicio similar, su visión refleja fielmente la postura de la parte compradora.
El precedente de Hipgnosis: una lección para el mercado
La señal de alarma más evidente en este mercado la protagonizó el actor más visible de la última burbuja: Hipgnosis Songs Fund. Fundado en Londres en 2018 por Merck Mercuriadis y Nile Rodgers, el fondo levantó más de 1.000 millones de dólares entre inversores públicos y adquirió catálogos de primer nivel —entre ellos los de Shakira y Justin Bieber— justo en el momento más álgido del mercado.
El ensayista musical Ted Gioia no tardó en anticipar el problema. En un artículo de septiembre de 2022, advertía de que los métodos de tasación estaban viciados de raíz porque «las canciones son un activo que se agota, de forma muy parecida al petróleo bajo tierra», y alertaba de que la deuda de cerca de 600 millones de dólares de Hipgnosis dejaba al fondo en una posición sumamente frágil ante la subida de los tipos de interés.
El tiempo confirmó punto por punto su análisis. Para octubre de 2023, los títulos de Hipgnosis cotizaban aproximadamente a la mitad de su valor liquidativo declarado. Sus propios tasadores recortaron drásticamente las previsiones de regalías históricas y la gestora tuvo que suspender el dividendo previsto. Los accionistas se rebelaron: votaron en contra de prorrogar la actividad del fondo y frenaron en seco la venta de 29 catálogos por 440 millones de dólares a un vehículo respaldado por Blackstone al considerar la cifra insuficiente (Fortune). En marzo de 2024, una nueva auditoría de Shot Tower aplicó un tijeretazo del 26% al valor de la cartera, una rebaja de casi 690 millones de dólares (Billboard). Finalmente, Blackstone excluyó el fondo de bolsa por unos 1.580 millones de dólares en julio de 2024 tras superar la puja de Concord (Music Business Worldwide).
La gran moraleja no es que la música dejara de generar dinero, pues la mayoría de los temas siguió facturando. La lección de fondo es que ligeros ajustes en solo dos premisas —la tasa de descuento y la curva de decaimiento— pueden provocar oscilaciones de cientos de millones de dólares en la tasación de un catálogo. Y cuando hay apalancamiento de por medio, el golpe resulta demoledor.
Qué implica todo esto para un artista independiente
Para un creador, traspasar parte de su catálogo transforma un ingreso futuro e incierto en liquidez inmediata y garantizada. En muchos escenarios, la decisión es del todo lógica: disponer de capital al instante permite financiar una gira, costear una nueva grabación, invertir en marketing o saldar deudas costosas, además de preservar la independencia frente a contratos discográficos draconianos. El planteamiento de Duetti, que permite vender una canción suelta o un porcentaje concreto conservando el resto, evita el dilema del «todo o nada» que imponían las adquisiciones tradicionales.
Pero el coste de oportunidad es innegable. Pague lo que pague el inversor, su objetivo es recuperar con creces el desembolso a lo largo del tiempo; de lo contrario, el negocio no se sostendría ni para él ni para sus bonistas. Si una canción vendida resurge gracias a una sincronización en cine o televisión, una tendencia viral en TikTok o una versión de éxito, todo ese beneficio extraordinario va a parar al comprador. Al desprenderse de ella, el artista renuncia a un colchón de ingresos recurrentes que podría amortiguar las épocas de vacas flacas en etapas posteriores de su carrera.
A partir del análisis de las fuentes anteriores, se desprenden tres conclusiones prácticas:
- Cálculos opacos para el artista. La oferta que hace el comprador responde a sus propias estimaciones sobre tasas de descuento y desgaste. Como los artistas no tienen acceso a esos modelos y los múltiplos aplicados a microcatálogos no se publican, resulta casi imposible determinar si una propuesta es justa.
- Vender solo una parte reduce riesgos. Ceder el 50% de un tema o una sola canción del repertorio permite al artista mantener una participación si la pieza supera las expectativas y se dispara en reproducciones.
- La letra pequeña importa tanto como el anticipo. Aunque Duetti recalca que sus acuerdos no imponen recuperación de anticipos ni derechos de tanteo, otros compradores y plataformas de adelantos operan con esquemas muy diferentes, donde un anticipo reembolsable funciona en la práctica como un préstamo bancario. Al evaluar propuestas, es vital examinar el contrato en su totalidad y no dejarse deslumbrar únicamente por la cifra inicial.
Las grietas del modelo: dónde acechan los riesgos
El acelerado crecimiento de Duetti se sustenta sobre varias premisas que merecen un examen riguroso:
El crecimiento del streaming se ralentiza. Toda tasación de catálogos proyecta una trayectoria de ingresos por reproducciones. Sin embargo, en junio de 2025, Goldman Sachs enfrió sus previsiones en su informe anual Music in the Air: constató que los ingresos de la música grabada apenas crecieron un 4,8% en 2024 y rebajó al 6,8% su previsión de crecimiento anual compuesto para el periodo 2025-2030 (Music Business Worldwide). Este menor dinamismo no invalida el modelo por completo, pero reduce sensiblemente el potencial alcista que justificó los múltiplos desorbitados del boom anterior.
El apalancamiento es un arma de doble filo. La titulización permite a Duetti amasar un volumen de catálogo infinitamente superior al que podría adquirir solo con sus fondos propios. El inconveniente es que los bonistas cobran siempre en primer lugar: si los ingresos por regalías no cumplen las expectativas, el capital de los accionistas y la capacidad de Duetti para seguir comprando absorben el golpe de lleno. El caso de Hipgnosis ya demostró con qué rapidez un propietario de catálogos apalancado se queda sin margen de maniobra en cuanto caen las valoraciones.
Los microcatálogos son difíciles de modelar. Diversificar la inversión entre miles de temas amortigua el impacto de los éxitos y fracasos individuales, pero no ofrece ninguna protección frente a turbulencias que golpeen a todo el sector independiente al unísono: cambios en el sistema de liquidación de las plataformas para pistas con pocas reproducciones, filtros más agresivos contra el spam o las subidas generadas por inteligencia artificial, o una caída generalizada en el pago por stream. Conviene precisar que estos riesgos constituyen una deducción del autor a partir del contexto del mercado, y no advertencias comunicadas por Duetti.
Concentración de los derechos. A medida que estos compradores especializados acaparan más repertorios indie, una proporción cada vez mayor de los rendimientos de la música independiente acaba en manos de inversores en lugar de llegar a quienes la compusieron. Joe Puthenveetil, socio de Raine Partners, sostiene la tesis contraria y afirma que Duetti «ha democratizado la industria al permitir que los artistas moneticen sus derechos en cualquier etapa de sus carreras» (FinTech Global). En el fondo, ambas lecturas pueden ser ciertas a la vez.
El balance final: qué nos deja la fiebre de Duetti
La inyección de 665 millones de dólares en Duetti ilustra con claridad hasta qué punto la financiación respaldada por derechos musicales ha bajado a la arena del usuario común. Una sofisticada ingeniería financiera que nació en 1997 vinculada al legado de una superestrella sirve hoy para costear la compra de canciones sueltas a creadores que apenas ingresan unos pocos miles de dólares anuales. El gran capital institucional entra al juego convencido de que, con un volumen suficiente, los cobros del streaming terminan comportándose como un flujo de caja razonablemente predecible.
Esa previsibilidad, no obstante, tiene límites muy claros. El fiasco de Hipgnosis evidenció que los tipos de interés y el desgaste acelerado pueden desmoronar las tasaciones en un abrir y cerrar de ojos, en un momento en que el streaming ha dejado de ser el viento de cola infalible del pasado. Para los músicos independientes, esta nueva liquidez representa una alternativa tangible e impensable hace una década. Pero no deja de ser un intercambio con un peaje evidente, fijado por un comprador cuyas complejas fórmulas matemáticas el artista difícilmente llegará a ver jamás.
Fuentes
- Artículo original: Dylan Smith, «Duetti Scores $665 Million in ABS and Credit Funding, Intends to 'Significantly Accelerate' Its Investments as Total Capital Raised Tops $1.3 Billion», Digital Music News, 17 de noviembre de 2026 — https://www.digitalmusicnews.com/2026/11/17/duetti-funding-november-2026/
- Duetti, sitio web oficial (condiciones de los acuerdos) — https://www.duetti.co/
- DLA Piper, «DLA Piper advises music platform Duetti in US$80 million ABS issuance», noviembre de 2024 — https://www.dlapiper.com/en-us/news/2024/11/dla-piper-advises-music-platform-duetti-in-us$80-million-abs-issuance
- 9fin, segundo ABS privado de regalías musicales de Duetti — https://www.9fin.com/insights/duetti-second-private-abs-music-royalties
- FinTech Global, «Duetti secures $200m to scale independent music catalog deals», 21 de enero de 2026 — https://fintech.global/2026/01/21/duetti-secures-200m-to-scale-independent-music-catalog-deals/
- Wikipedia, «Celebrity bond» (Bowie Bonds) — https://en.wikipedia.org/wiki/Celebrity_bond
- Music Business Worldwide, «Concord prices $1.8bn bond offering backed by over 1m music copyrights» — https://www.musicbusinessworldwide.com/concord-prices-1-8bn-bond-offering-backed-by-over-1m-music-copyrights
- Business Wire, «Concord Closes $1.765 Billion ABS to Fuel Continued Growth», julio de 2025 — https://www.businesswire.com/news/home/20250722826534/en/Concord-Closes-%241.765-Billion-ABS-to-Fuel-Continued-Growth
- RouteNote, «How much is my music catalog worth? A guide for independent artists» — https://routenote.com/radar/how-much-is-my-music-catalog-worth-a-guide-for-independent-artists/
- Múltiplos de Shot Tower Capital, vía Vinyl Me, Please — https://vinylmeplease.com/ko/blogs/%EC%82%B0%EC%97%85-%EB%89%B4%EC%8A%A4/music-catalog-market-to-remain-resilient-despite-slowing-growth-says-shot-tower-capital
- Matt Caprio, «You Don't Need to Be Famous to Sell Your Music Catalog Anymore», Hypebot, 19 de mayo de 2026 — https://www.hypebot.com/hypebot/2026/05/you-dont-need-to-be-famous-to-sell-your-music-catalog-anymore.html
- Ted Gioia, «The Buying Mania for Old Songs Has Come to a Sudden and Ugly End», The Honest Broker, 12 de septiembre de 2022 — https://www.honest-broker.com/p/the-buying-mania-for-old-songs-has
- Ryan Hogg, rebelión de accionistas de Hipgnosis, Fortune, 27 de octubre de 2023 — https://fortune.com/2023/10/27/beyonce-justin-bieber-music-hipgnosis
- Billboard, recorte de valoración de la cartera de Hipgnosis, marzo de 2024 — https://ca.billboard.com/business/business-news/hipgnosis-songs-portfolio-value-fund-valuation-1235621213
- Music Business Worldwide, «Blackstone's Hipgnosis Songs Fund is no longer a publicly traded company» — https://www.musicbusinessworldwide.com/hipgnosis-songs-fund-is-no-longer-a-publicly-traded-company/
- Music Business Worldwide, «7 takeaways from Goldman Sachs' new 'Music in the Air' report» — https://www.musicbusinessworldwide.com/emerging-markets-superfans-and-price-rises-7-takeaways-from-goldman-sachs-new-music-in-the-air-report