
Comprar la máquina de idols: por qué HYBE busca el control de la japonesa KeyHolder
Actualizado:
Construir un imperio de pop japonés desde cero toma años de desgaste; comprarlo ahorra ese camino. Tras un lustro intentando levantar su propia presencia en el mercado nipón, HYBE ha decidido cambiar radicalmente de estrategia: el 18 de noviembre de 2026, su filial HYBE JAPAN lanzó una oferta pública de adquisición (OPA) sobre KeyHolder (TSE: 4712), grupo de entretenimiento cotizado que gestiona a SKE48 y posee el 50% de la firma responsable de Nogizaka46. Con un precio fijado en ¥1.200 por acción, si la oferta se cubre por completo HYBE JAPAN pasará a controlar algo más de la mitad de KeyHolder por unos ¥10.600 millones (aproximadamente 10,6 mil millones de yenes). Desde la compañía aseguran que la operación reforzará de forma decisiva su competitividad en la industria musical global.
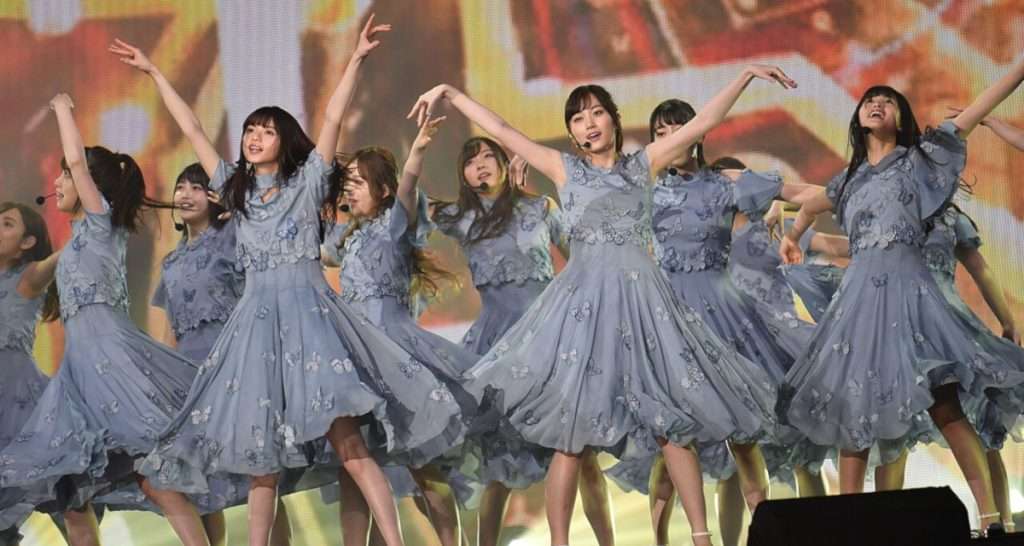
Nogizaka46 actuando en directo. North River, filial de KeyHolder, posee el 50% de la empresa gestora del grupo. Foto: Li Chengru, vía Digital Music News
La noticia saltó en inglés de la mano de Digital Music News, que recogió el anuncio corporativo de HYBE y las declaraciones de sus directivos. No obstante, la mayor parte de los detalles que analizamos aquí provienen de la documentación oficial remitida por KeyHolder a la Bolsa de Tokio: un informe de 46 páginas con la postura de su consejo de administración. El documento desgrana las condiciones económicas, el proceso negociador y los riesgos que la propia cúpula de KeyHolder vislumbra en el horizonte.
Las claves de la operación: control estratégico sin absorción total
No estamos ante una compra del 100%. La intención de HYBE JAPAN es tomar una posición suficiente para dirigir KeyHolder e integrarla en sus cuentas, pero manteniendo sus acciones cotizando en el Standard Market de la Bolsa de Tokio. Estos son los términos recogidos en el documento:
| Concepto | Detalle |
|---|---|
| Comprador | HYBE JAPAN Inc., fundada en marzo de 2019 y propiedad al 100% de HYBE Co., Ltd. |
| Periodo de la OPA | Del 19 de noviembre de 2026 al 6 de enero de 2027 (30 días hábiles) |
| Fecha de liquidación | 14 de enero de 2027 |
| Precio ofertado | ¥1.200 por acción ordinaria; ¥1 por cada warrant de la 2.ª serie de KeyHolder |
| Mínimo fijado | 8.751.630 acciones (en torno al 43,05% de los derechos de voto tras la operación) |
| Máximo fijado | 10.453.092 acciones, aproximadamente el 51,42% de los derechos de voto (un 50,10% totalmente diluido) |
| Prima | 11,32% sobre el cierre de ¥1.078 del 17 de noviembre; 46,70% sobre la media semestral de ¥818 |
| Cotización | Se mantiene; el objetivo no es la exclusión de bolsa |
La mayor parte de ese umbral mínimo ya está asegurada mediante compromisos formales. J Trust, el grupo financiero que figura como principal accionista de KeyHolder con un 27,11%, ha firmado un acuerdo para acudir a la oferta con todos sus títulos. A este pacto se suman Omotesando Capital (6,58%) y el presidente del consejo de KeyHolder, Nobuyoshi Fujisawa (0,58%). En conjunto suman 7.148.690 acciones, la cifra exacta que marca el suelo exigido para la compra de acciones ordinarias.
La otra pieza estratégica involucra al célebre productor Yasushi Akimoto, creador de Nogizaka46 y SKE48 y segundo mayor accionista de KeyHolder con el 6,90% de su capital ordinario. En su acuerdo con HYBE, Akimoto no vende sus acciones comunes, sino sus warrants convertibles en 1.066.660 títulos a un precio de ¥1 por warrant. Otros dos titulares de warrants, Shinsuke Akimoto y Yoshihiro Akatsuka, han firmado compromisos idénticos. El informe no explica los motivos de ese precio para los warrants ni las razones por las que Akimoto conserva su paquete accionarial ordinario.
Calculados sobre una base totalmente diluida, estos compromisos equivalen al 41,95% del capital, origen del dato de «42% asegurado» que circuló en los primeros titulares en inglés. Conviene además corregir un dato erróneo de esa cobertura inicial: DMN mencionó de pasada que HYBE ya poseía «bastantes acciones de KeyHolder» y que por ello disfrutaba de ventajas para accionistas, como vales para un asador en Roppongi gestionado por el grupo. El documento oficial desmiente tajantemente esa afirmación: a 18 de noviembre, ni HYBE ni HYBE JAPAN poseían una sola acción o warrant de KeyHolder.
El consejo de administración de KeyHolder respalda la OPA, aunque adopta una postura neutra sobre si los accionistas deben vender. Dado que la empresa seguirá cotizando en bolsa, el consejo considera que mantener los títulos es una decisión perfectamente razonable. La evolución de la cotización respalda ese dilema: cuando Kim Young-min, presidente de HYBE JAPAN, propuso por primera vez un precio de entre ¥1.200 y ¥1.250 a Yushi Ode, presidente de KeyHolder, el 19 de agosto de 2026, la acción había cerrado la víspera en ¥787, lo que suponía una prima de cerca del 52%. Para el 17 de noviembre el valor había repuntado a ¥1.078, reduciendo la prima al 11,32%. HYBE ha fijado además un tope máximo a la oferta, por lo que si se presentan más acciones de las deseadas, las compras se prorratearán.
Qué compra exactamente HYBE con KeyHolder
La trayectoria de KeyHolder no siempre estuvo ligada al mundo del espectáculo. Fundada en diciembre de 1967 bajo el nombre de Sigma Co., adoptó la marca KeyHolder en abril de 2018 para refundarse en torno al entretenimiento. El grupo articula hoy 17 filiales consolidadas y cuatro empresas asociadas por el método de puesta en equivalencia. En 2025 ingresó ¥35.630 millones (un crecimiento del 14,6%), repartidos en cuatro líneas principales de negocio:
| Segmento (ejercicio 2025) | Ingresos |
|---|---|
| Entretenimiento integral | ¥14.550 millones |
| Agencia de publicidad | ¥6.550 millones |
| Producción audiovisual | ¥6.450 millones |
| Logística | ¥5.610 millones |
| Otros | ¥2.480 millones |
A 1 de enero de 2026, el grupo mantenía bajo contrato a 166 artistas, repartidos en 13 formaciones musicales. Entre todos ellos, HYBE destaca especialmente los siguientes pilares:
- Nogizaka46. North River, filial de KeyHolder, posee el 50% de Nogizaka46 LLC, la entidad que explota el grupo y gestiona tanto su merchandising como su club oficial de fans. En 2025, Nogizaka46 LLC facturó ¥13.950 millones y generó un beneficio neto de ¥1.590 millones, de los cuales ¥794 millones correspondieron a KeyHolder. Con debut en 2012, la formación supera los 30 millones de discos vendidos y ganó el Japan Record Award en 2017 y 2018, según datos recogidos por The Korea Times.
- SKE48. La emblemática banda de Nagoya, creada en 2008, opera bajo la filial SKE Co. y en 2026 celebró audiciones para su 14.ª generación de integrantes. Su último sencillo despachó cerca de 335.000 copias durante su primera semana en el mercado, según reporta The Korea Times.
- Bandas, actores y figuras públicas. A través de agencias de representación como Zest, FA Project y AOI Corporation, el grupo gestiona la carrera de la banda de rock Novelbright, el actor Hiroshi Tamaki y una nutrida lista de antiguas idols con presencia constante en cine y televisión.
- Líneas fuera de la música. United Productions produce 14 espacios televisivos regulares para las grandes cadenas generalistas de Tokio, FA Project opera como agencia publicitaria y 10ANTZ gestiona los videojuegos móviles oficiales de Nogizaka46, Hinatazaka46 y Sakurazaka46.
El informe remitido a los reguladores resalta un rasgo organizativo por encima de cualquier otro: Nogizaka46 y SKE48 renuevan continuamente sus filas incorporando nuevas generaciones a medida que las veteranas se «gradúan», manteniendo intacta la vigencia comercial de la marca. HYBE JAPAN denomina a esto una «marca artística circular» y lo interpreta como una prueba irrefutable de la capacidad de KeyHolder para descubrir y consolidar talento. Se trata de un modelo opuesto al del K-pop, centrado en alineaciones estables atadas a un ciclo contractual que la regulación surcoreana topa en siete años mediante su contrato estándar. Un grupo capaz de regenerarse de forma continua evita el abismo que supone renegociar contratos colectivos cada pocos años (comparación del autor; el informe no lo expone en estos términos).
Por qué Japón es un mercado estratégico para HYBE
En sus comunicaciones oficiales y en las valoraciones de su CEO, Jason Jaesang Lee, la justificación de HYBE es rotunda: volumen de mercado. Según el informe Global Music Report 2026 de la IFPI, los ingresos por música grabada en Japón crecieron un 8,9% en 2025, afianzando al país como el segundo mayor mercado del planeta tras Estados Unidos y el líder absoluto en ventas físicas. El documento cita asimismo los estudios de Pia Research Institute, que situaron el negocio del espectáculo en vivo en Japón en un récord histórico de ¥856.400 millones en 2025 (un 12,6% más, hilvanando tres ejercicios consecutivos en máximos). Un avance que Pia atribuye a la ocupación de recintos de mayor aforo y a entradas más caras antes que a un incremento en el número total de conciertos.
En un análisis anterior (CD Sales Continue to Trickle Upward—Is a DVD Revival Next?) ya abordamos esa peculiaridad física: en 2025, los CD generaron en Japón más facturación que todas las plataformas de streaming por suscripción combinadas. Lo crucial aquí es el patrón de gasto del fan nipón. Álbumes, cuotas de socios de clubes de fans, eventos de apretón de manos (handshake events) y macrogiras en estadios techados forman una pirámide de ingresos que una formación como Nogizaka46 explota de principio a fin. El documento de HYBE define a Japón como una plaza donde streaming, ventas físicas y conciertos conviven en armonía, apoyados en «vínculos estables y continuos entre artistas y seguidores».
Esa arquitectura coincide con la principal vía de ingresos de HYBE en Corea del Sur. En el tercer trimestre de 2026, la matriz registró unos ingresos récord de ₩1,53 billones (1,53 billones de wones), y el soporte físico representó cerca del 70% de su facturación por música grabada, según datos recogidos por DMN. Como destacaba la analista sénior de Sanford C. Bernstein, Kang Min-ju, al hablar con Tomoko Kanno en Toyo Keizai, el K-pop es una «industria del compromiso» y un «negocio del afecto» donde las canciones son apenas una primera capa. Desde esa perspectiva, comprar KeyHolder no es una mera adquisición de catálogo musical: es comprar comunidades de fans masivas y fidelizadas a las que vender álbumes, membresías y espectáculos multitudinarios.
Por qué comprar y no crear: los límites de la vía orgánica de HYBE
La ofensiva de HYBE en Japón no parte de cero. Su filial HYBE JAPAN se constituyó en marzo de 2019, cuenta con unos 330 trabajadores y opera dos sellos discográficos en el país. Por un lado, YX LABELS gestiona a &TEAM, grupo que debutó en 2022 y que, según el informe, acumula cuatro lanzamientos millonarios consecutivos desde «Go In Blind» en 2025; ese mismo año participó en el prestigioso programa televisivo de fin de año Kōhaku Uta Gassen de la NHK, llenó el Belluna Dome en 2026 y escaló hasta el puesto 20 del Billboard 200, la cota histórica más alta para una boy band basada en Japón. Por otro lado, JCONIC debutó al grupo aoen en 2025. En agosto de 2024, la compañía anunció su plan «HYBE 2.0», situando las producciones locales y el mercado del J-pop como prioridades absolutas en territorio nipón, y en julio de 2026 celebró la mayor audición abierta en Japón de su historia.
No obstante, la documentación remitida al mercado reconoce con inusual franqueza los límites de ese desarrollo interno. HYBE JAPAN identifica tres carencias determinantes:
- Artistas de J-pop con bases masivas de seguidores. Aunque HYBE cuenta desde hace años con enormes fandoms en Japón para sus estrellas de K-pop, en el ámbito estricto del J-pop todavía está en fase de incubación mediante sus sellos propios. La relación de lealtad entre artistas y fans requiere años para consolidarse, un plazo que la compañía admite no poder acelerar por sí misma.
- Contactos e infraestructura en la industria local. El trabajo de cazatalentos, la organización de eventos y las relaciones cotidianas con cadenas de televisión, anunciantes y productoras descansan sobre redes de confianza que toman décadas en construirse.
- Líneas de negocio fuera de la música. HYBE señala que sus divisiones de producción audiovisual y de venta publicitaria en Japón todavía disponen de un amplio margen de desarrollo.
El informe detalla que HYBE JAPAN comenzó a buscar formalmente un socio japonés con propiedad intelectual consolidada e infraestructura operativa hacia agosto de 2024, justo en el mes en que se presentó públicamente la estrategia HYBE 2.0.
La vía inorgánica es bien conocida por el grupo surcoreano. El documento describe su estrategia «Multi-home, Multi-genre», orientada a expandirse tanto comprando sellos locales consolidados como exportando su propio sistema formativo a través de nuevas compañías. En Estados Unidos se hizo con Ithaca Holdings en 2021 y con QC Media Holdings (matriz del sello de hip-hop Quality Control) en 2023, además de fundar en 2022 la empresa conjunta HYBE x Geffen Records con Geffen (Universal Music Group), de donde nació KATSEYE. En Latinoamérica se hizo con Exile Music en 2023. La operación con KeyHolder, sin embargo, plantea una diferencia de calado: mientras que en Estados Unidos adquirió el 100% de las empresas, en Japón se limita a tomar algo más de la mitad de una cotizada, conviviendo con el resto del accionariado.
Los planes de HYBE: qué piensa hacer con KeyHolder
Los comunicados emitidos por ambas compañías definen tres áreas principales de cooperación:
- Nuevos artistas para el mercado japonés, fruto de cruzar el sistema de audición y formación de HYBE con la experiencia de KeyHolder en el cazatalentos y la gestión tradicional.
- Analítica de datos y monetización de fans. HYBE planea monitorizar los hábitos de los aficionados mediante la plataforma Weverse para optimizar la venta de espectáculos, merchandising y contenidos digitales de KeyHolder. La memoria especifica que cualquier implantación se consensuará previamente para respetar la comodidad de los fans históricos y no distorsionar el negocio.
- Proyección internacional del catálogo de KeyHolder, aprovechando las delegaciones internacionales, los acuerdos con socios y la maquinaria de promoción global de HYBE.
Esa puerta al exterior se ensanchó justo dos días antes del anuncio. El 16 de noviembre, HYBE firmó una alianza estratégica global con la agencia CAA para la gestión de patrocinios comerciales, creación de contenidos, licencias, merchandising y eventos en vivo. Según publicó DMN, el acuerdo incluye el mercado japonés junto con Corea del Sur, China, India y el continente americano. Ninguna de las dos partes ha aclarado por el momento si los artistas de KeyHolder quedarán bajo su cobertura.
El informe hace una advertencia prudente: la propia HYBE reconoce que desarrollar nuevos artistas demanda un capital ingente y muchos años de trabajo, por lo que no puede prometer resultados garantizados a corto plazo. De hecho, los informes de valoración omiten deliberadamente el cálculo de sinergias económicas, al considerarlas «difíciles de estimar con precisión en este punto». La única cifra fijada de forma definitiva es el precio por acción.
Las sombras de la operación: lo que el acuerdo no resuelve
La lógica estratégica parece sólida sobre el papel, pero existen diversos factores que podrían truncar su éxito.
HYBE solo accede a la mitad de Nogizaka46, y de forma indirecta. Nogizaka46 LLC no es una filial consolidada de KeyHolder, sino una empresa asociada sujeta a puesta en equivalencia en la que participan otros socios inversores. El documento oficial advierte de que cualquier iniciativa que afecte a la banda obligará a negociar con esos otros inversores, y que el «si, cuándo y cómo» de cualquier cambio dependerá del resultado de esas conversaciones. El informe ni siquiera desvela quiénes son esos socios. En la práctica, HYBE tomará el control de una firma que posee la mitad de la operadora del activo más valioso de KeyHolder. Eso está a un abismo de controlar Nogizaka46.
La fricción entre independencia y control corporativo. HYBE promete que KeyHolder conservará su condición de cotizada, su actual dirección y su «autonomía operativa», argumentando que el valor del grupo descansa en relaciones históricas con artistas, aficionados, canales de televisión y anunciantes que «no admiten un control externo directo». El informe añade que no se ha firmado un pacto formal de alianza empresarial con la OPA y reconoce que los intereses de HYBE podrían colisionar con los de los accionistas minoritarios de KeyHolder, lo que obligará a que cualquier transacción entre ambas partes se realice estrictamente a precios de mercado (arm's length). Aunque el consejo de KeyHolder sopesó los riesgos sobre su independencia, sus socios comerciales y su plantilla antes de dar luz verde, admite que serán necesarios «ajustes operativos». Mantener la compañía en bolsa protege sus alianzas, pero lastrará su velocidad ejecutiva.
Estar adaptado al mercado no equivale a ser local. Las agencias de K-pop llevan años intentando crear formaciones adaptadas a Japón con resultados dispares. En 2024, el periodista Kim Jae-heun escribía en The Korea Herald que &TEAM apenas lograba mantenerse a flote y que el impacto general de NiziU (JYP) era más bien modesto; los récords de ventas de &TEAM han desmontado parte de esa tesis. No obstante, en un análisis de 2025 en The Kyunghyang Shinmun, Shin Joo-young citaba una certera reflexión del crítico Lim Hee-yoon: «Hay una distancia enorme entre ser local y estar localizado». El dilema ahora se invierte: la industria de idols japonesas se rige por hábitos comunitarios propios, un relevo continuo de graduaciones y una relación simbiótica con la televisión. Si HYBE intenta reprogramarla mediante métodos de producción de K-pop y el ecosistema Weverse, corre el riesgo de destruir justo lo que hacía valiosa a KeyHolder (deducción propia del autor a partir del debate crítico aplicado al acuerdo).
Turbulencias en casa: las investigaciones que cercan a HYBE. La oferta pública llega en pleno cruce de frentes judiciales y pesquisas internas que sacuden a la matriz surcoreana:
- El pulso judicial con Min Hee-jin. En febrero de 2026, el Tribunal del Distrito Central de Seúl desestimó la demanda de HYBE contra la ex-CEO de ADOR y ordenó abonarle unos ₩25.500 millones de wones por sus acciones en virtud de una opción de venta (Sports Kyunghyang), resolución que HYBE recurrirá. El 13 de noviembre, la justicia desestimó también las demandas por daños y perjuicios interpuestas contra Min por Belift Lab y Source Music, sellos de HYBE, y Source Music ya ha anunciado recurso (Sports Kyunghyang). Paralelamente, el conflicto contractual en torno a NewJeans —que ya analizamos en NewJeans' record label contract reportedly lacked protections for minors— sigue vivo en los tribunales a través de la reclamación por daños de ADOR.
- Investigación policial a su fundador. En septiembre de 2026, la policía de Seúl remitió a la fiscalía, sin detención cautelar, las diligencias contra el presidente Bang Si-hyuk y otros cuatro ejecutivos por presunto engaño a inversores antes de la salida a bolsa (OPV) de HYBE en 2020. Los agentes cifran las ganancias ilícitas estimadas en ₩263.100 millones de wones (Sports Kyunghyang). Bang niega cualquier irregularidad y hasta el momento no se ha anunciado ninguna imputación formal.
- Brechas de ciberseguridad y filtración de datos. En octubre, HYBE reveló que un ataque informático perpetrado a través del software de un proveedor externo comprometió sus sistemas de aprobación y gastos internos, dejando al descubierto números de identificación ciudadana, pasaportes, datos bancarios e historiales médicos de empleados y socios comerciales, incidente que fue denunciado ante la Comisión de Protección de Información Personal de Corea (The Korea Times). Por su parte, la plataforma Weverse confirmó en septiembre una filtración que afectó a 422.584 cuentas, dejando expuestos datos de pagos y devoluciones (MBW).
El mercado ya ha descontado este tipo de riesgos con anterioridad. Cuando salieron a la luz las pesquisas sobre la OPV en mayo de 2025, las acciones de HYBE cayeron un 2,51% en una jornada alcista para el índice KOSPI, una bajada que Jun Ji-hye atribuyó en The Korea Times al «riesgo vinculado a los propietarios». Para los accionistas de KeyHolder, incluidos los minoritarios que conserven sus títulos, el problema es muy concreto: pasarán a estar bajo la tutela de una matriz inmersa en litigios y bajo la lupa de la fiscalía. Resulta cuando menos paradójico que el gran atractivo que promete HYBE sea monetizar datos de fans mediante Weverse justo en un año marcado por filtraciones de seguridad (valoración del autor).
Las claves a seguir a partir de ahora
- 6 de enero de 2027. Cierre formal de la OPA. Con la acción cotizando a ¥1.078 la víspera del anuncio, el volumen de pequeños accionistas que decidan acudir a la oferta medirá hasta qué punto el mercado cree en las sinergias anunciadas.
- La postura de los demás socios de Nogizaka46. Cualquier posicionamiento público de los coinversores o cambio en la titularidad de Nogizaka46 LLC tendrá más relevancia práctica que cualquier comunicado corporativo de HYBE.
- El aterrizaje de Weverse en Japón. Si los clubs de fans de Nogizaka46 o SKE48 se integran en Weverse y la forma en que reaccionen sus comunidades pondrán a prueba la viabilidad real del plan de datos.
- El primer proyecto creado conjuntamente. Como reconoce la propia documentación, moldear nuevos artistas requiere años. Hasta que KeyHolder y HYBE lancen su primera propuesta conjunta, el éxito de la compra se medirá exclusivamente por la rentabilización de las masas de fans ya existentes.
HYBE comenzó su periplo japonés intentando exportar su sistema de formación de estrellas. Con esta operación cambia radicalmente de juego: adquiere una participación mayoritaria en un negocio de idols que lleva más de una década funcionando con su propia fórmula. Que ese modelo sobreviva o se marchite bajo la batuta de HYBE determinará si el desembolso ha merecido la pena.
Fuentes
- Dylan Smith, «Hybe Moves to Take a Majority Stake in Japan's KeyHolder», Digital Music News, 18 de noviembre de 2026 — artículo original.
- KeyHolder Inc., «株式会社HYBE JAPANによる当社株式に対する公開買付けに関する意見表明のお知らせ» (comunicado de opinión sobre la oferta pública de adquisición de HYBE JAPAN), registro en TSE/TDnet, 18 de noviembre de 2026 — condiciones de la oferta, acuerdos de suscripción, participaciones accionariales, primas, datos financieros de KeyHolder, cifras de Nogizaka46 LLC, antecedentes de HYBE JAPAN, sinergias y riesgos declarados.
- The Korea Times, «HYBE targets controlling stake in Japanese agency behind Nogizaka46, SKE48», 19 de noviembre de 2026 — volumen de la operación en wones y cifras de ventas de artistas.
- Bae Moon-gyu, «Hybe to acquire Japanese entertainment firm 'KeyHolder'», The Kyunghyang Shinmun, 18 de noviembre de 2026 — resumen del acuerdo y objetivos declarados.
- IFPI, «Global Music Report 2026» — crecimiento en 2025 y posición de mercado de Japón.
- Dylan Smith, «Hybe Q3 2026 revenue», Digital Music News, 3 de noviembre de 2026 — ingresos de HYBE en el tercer trimestre y cuota de ventas físicas.
- Ashley King, «CAA bags global deal with Hybe», Digital Music News, 16 de noviembre de 2026 — alcance de la alianza con CAA, incluido Japón.
- Tomoko Kanno, «〈ポストBTSは誰だ〉韓国アナリストが斬る「K-POPはラブビジネス」», Toyo Keizai Online, 19 de junio de 2026 — declaraciones de la analista de Bernstein Kang Min-ju sobre el K-pop como negocio del afecto (contenido de pago; solo se utilizó la parte pública).
- Kim Jae-heun, «Can K-pop thrive beyond its Korean identity?», The Korea Herald, 24 de junio de 2024 — escepticismo en torno a los grupos creados mediante localización.
- Shin Joo-young, «Japan-based K-pop groups &TEAM and NEXZ now take the stage in Korea», The Kyunghyang Shinmun, 6 de noviembre de 2025 — distinción entre «local» y «localizado».
- Sports Kyunghyang, «Min Hee-jin wins against Hybe… 'Pay 25.5 billion won'», 12 de febrero de 2026 — sentencia sobre la opción de venta de acciones.
- Sports Kyunghyang, «Source Music says … 'we regret the first-trial ruling'», 13 de noviembre de 2026 — resoluciones judiciales sobre las demandas de daños de Belift Lab y Source Music.
- Sports Kyunghyang, «Police refer HYBE Chairman Bang Si-hyuk to prosecutors», 3 de septiembre de 2026 — traslado a fiscalía de la investigación sobre la OPV.
- The Korea Times, «HYBE data breach exposes employee medical records, financial details», noviembre de 2026 — brecha de seguridad en sistemas internos.
- Music Business Worldwide, «HYBE's Weverse confirms data leak affecting 422,584 accounts», septiembre de 2026 — filtración de datos en Weverse.
- Jun Ji-hye, «Will the man behind BTS go to jail?», The Korea Times, 29 de mayo de 2025 — reacción bursátil y análisis del «riesgo de los propietarios».
- YTN, «Entertainer exclusive contracts may not exceed seven years», 8 de julio de 2009 — duración máxima del contrato estándar para artistas en Corea del Sur.