
Wall Street will deine alten Songs: Was Duettis 665-Millionen-Deal über die Finanzialisierung von Indie-Katalogen verrät
Aktualisiert:
665 Millionen Dollar frisches Kapital für Songs, die kaum jemand kennt? Genau diese Summe sicherte sich das erst vier Jahre alte New Yorker Unternehmen Duetti am 17. November 2026. Statt auf weltbekannte Megahits setzt Duetti auf Independent-Rapper, Bedroom-Producer und Country-Songwriter, deren Tantiemen sich oft auf gerade einmal ein paar tausend Dollar im Jahr belaufen. Durch die neue Finanzierungsrunde wächst das bisher von Duetti eingesammelte Gesamtkapital laut Digital Music News auf mindestens 1,3 Milliarden Dollar an.
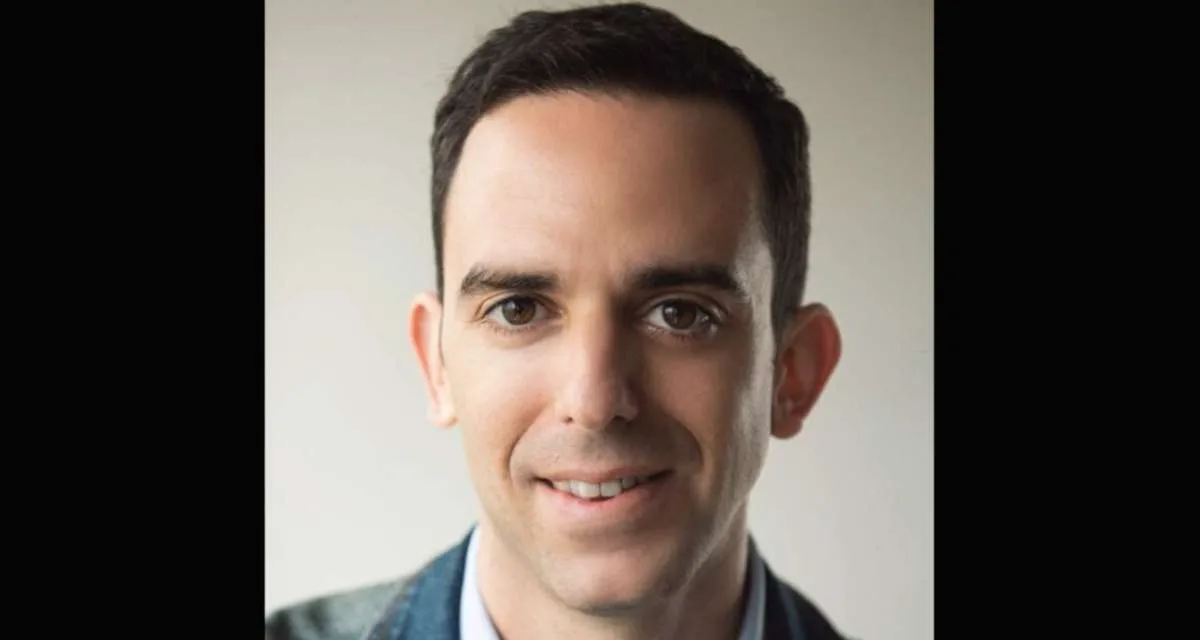
Duetti-Mitgründer und CEO Lior Tibon. Foto: Duetti
Die reine Zahl ist beeindruckend, doch die eigentliche Frage liegt darunter: Warum stecken einige der weltweit größten institutionellen Kapitaltöpfe – darunter Versicherungsgelder und Private-Credit-Fonds – hunderte Millionen in Musikkataloge von Künstlern ohne eine einzige Platin-Schallplatte? Die kurze Antwort: Streaming hat selbst kleinste Songkataloge in etwas verwandelt, das Kreditanalysten wie verlässliche, berechenbare Cashflows behandeln können. Die längere Antwort führt über eine David-Bowie-Anleihe aus dem Jahr 1997, einen börsennotierten Fonds, der die Hälfte seines Börsenwerts verlor, und zentrale Annahmen über das Streaming-Wachstum, die gerade auf eine harte Probe gestellt werden.
Hier im Blog ging es bereits darum, wie DistroKid und Kobalt versuchen, bisher liegengebliebene Publishing-Einnahmen für unabhängige Songwriter einzutreiben, und wie Sony Music mit soliden Erlösen aus älteren Aufnahmen ein Rekordquartal einfuhr. Jetzt folgt der nächste logische Schritt in dieser Verwertungskette: Was passiert eigentlich, wenn diese Tantiemenströme gebündelt, aufgekauft und in Wertpapiere verwandelt werden?
Der Deal im Detail: Drei Tranchen
Die 665 Millionen Dollar fließen nicht auf einen Schlag, sondern teilen sich laut Duettis Mitteilung und dem Bericht von Digital Music News wie folgt auf:
| Baustein | Betrag | Kapitalgeber |
|---|---|---|
| Asset-backed securitization (ABS) | $450 million | „Anchored by“ Carlyle |
| Zusätzliche Kreditlinie | $165 million | Viola Credit (bereits bestehender Kreditgeber) |
| „Side facility“ | $50 million | Flexpoint Ford und Truist Bank |
Das Herzstück des Deals bildet die ABS-Verbriefung. Bei einer solchen Verbriefung überträgt ein Unternehmen ertragbringende Vermögenswerte – in diesem Fall die von Duetti erworbenen Tantiemenrechte – in eine eigenständige Zweckgesellschaft. Diese emittiert anschließend Anleihen an Investoren. Deren Tilgung und Verzinsung speisen sich direkt aus den Tantiemen, die die Songs erwirtschaften. Investoren leihen ihr Geld also besichert durch die Musik, nicht gegen Duettis Bilanz.
Für Duetti ist dies bereits die dritte Transaktion dieser Art. Die Premiere, eine Transaktion über 80 Millionen Dollar Ende 2024, wurde rechtlich von DLA Piper begleitet und laut 9fin von Barclays strukturiert sowie platziert. Die zweite Runde, ein privater 125-Millionen-Dollar-Deal aus dem Oktober 2025, wurde im Januar 2026 im Rahmen eines 200-Millionen-Dollar-Pakets publik – zusammen mit einer Series-C-Finanzierungsrunde über 50 Millionen Dollar unter Führung von Raine Partners. Laut 9fin zählten zu den Käufern dieser zweiten Tranche Vermögensverwalter, die Gelder von Versicherungen anlegten. CEO Lior Tibon, früherer Manager bei Tidal, betonte, der neue Abschluss sei „mehr als fünfmal so groß“ wie der erste. Innerhalb von rund zwei Jahren kletterte das ABS-Emissionsvolumen damit von 80 Millionen über 125 Millionen auf nun 450 Millionen Dollar.
Ein wichtiger Vorbehalt zu den Quellen: Zum Zeitpunkt dieser Analyse stammen die Zahl von 665 Millionen Dollar, Carlyles Ankerrolle sowie die Aufteilung der Fazilitäten ausschließlich aus Duettis eigener Mitteilung, wie sie Digital Music News wiedergibt. Eine unabhängige Pflichtmitteilung oder ein zweiter Branchenbericht zur Bestätigung der Konditionen ließ sich bislang nicht finden. Bisherige Berichte über Carlyles Verbriefungsgeschäft drehten sich vor allem um Flugzeug-Leasing; sollte sich der Einstieg als Ankerinvestor bei Musiktantiemen-ABS bestätigen, wäre das für die Gesellschaft ein bemerkenswerter Schritt (so die Interpretation der öffentlich verfügbaren Quellen durch den Autor).
Was Duetti wirklich kauft
Duettis Versprechen an Musiker ist denkbar simpel: Tausche einen Teil deiner künftigen Tantiemen gegen sofortige Liquidität. Auf der eigenen Website erklärt das Unternehmen, es erwerbe „Master-, Verlags- und Tantiemenrechte“ – und Deals könnten „einen einzelnen Track, einen kompletten Katalog oder einen prozentualen Songanteil“ umfassen. Mehr als 70 Prozent der Abschlüsse entfallen laut Duetti auf Einzelsongs oder Teilkataloge. Die meisten Verträge werden innerhalb von 60 Tagen finalisiert und verzichten auf Klauseln wie Recoupment, Matching Rights oder sonstige Bindungsfristen. Das Marketing für die erworbenen Titel übernimmt Duetti auf eigene Kosten.
Das Modell setzt konsequent auf Masse statt Einzelhits: Als DLA Piper 2024 die erste Verbriefung begleitete, reichten die Transaktionsgrößen von 10.000 bis 3 Millionen Dollar pro Künstler. Bis Januar 2026 hatte Duetti nach eigenen Angaben bereits mit über 1.100 Künstlern, Songwritern und Creatorn aus mehr als 40 Ländern kooperiert und schloss monatlich über 80 Verträge ab, wobei 2025 über 30 Prozent der Deals außerhalb der USA zustande kamen (FinTech Global). Mit der Ankündigung im November stieg die Zahl auf über 1.600 Katalog-Investments mit Rechten an mehr als 50.000 Masteraufnahmen und Kompositionen. Zu den namhaften Rechteinhabern zählen Drake-Produzent Bnyx, Odd-Future-Mitgründer Casey Veggies und Rapper Flipp Dinero („Leave Me Alone“).
Genau diese Streuung bildet das Fundament des Geschäftsmodells. Ein einzelner Indie-Song ist ein hochriskantes Asset: Ein Track kann viral gehen und zwölf Monate später in der Bedeutungslosigkeit verschwinden. Tausende Songs aus unterschiedlichsten Genres und Ländern verhalten sich dagegen wie ein ausbalanciertes Wertpapierportfolio – und erst statistische Wahrscheinlichkeiten auf Portfolioebene machen eine Verbriefung für Großinvestoren überhaupt rechenbar. CEO Tibon formulierte das im Januar unmissverständlich: Traditionelle Labels und Buyout-Fonds könnten mit dem Wachstum unabhängiger Musik schlicht nicht Schritt halten; Duetti entwickle daher proprietäre Datenbanken und Systeme, um derartige Kataloge zielsicher aufzuspüren, Erträge zu prognostizieren und Rechte effizient zu managen.
Von Bowie Bonds bis Concord: Musik als Kreditsicherheit
Tantiemen in Anleihen zu verwandeln, ist keineswegs neu. Die Blaupause stammt aus dem Jahr 1997, als Investmentbanker David Pullman die legendären „Bowie Bonds“ konstruierte. Laut der Wikipedia-Übersicht zu Celebrity Bonds zahlte Prudential Insurance damals 55 Millionen Dollar für zehnjährige Schuldverschreibungen, besichert durch die Erlöse aus 25 vor 1990 eingespielten David-Bowie-Alben (287 Songs). Der Kupon betrug 7,9 Prozent – zu einer Zeit, als zehnjährige US-Staatsanleihen bei rund 6,37 Prozent rentierten. Der Deal demonstrierte allerdings auch das inhärente Risiko: Als Internet-Piraterie und einbrechende CD-Verkäufe die Umsätze der Musikindustrie schmälerten, stufte Moody’s die Bowie-Anleihen 2004 von A3 auf Baa3 herab – haarscharf über Ramschniveau (Junk). Dennoch wurden die Anleihen 2007 planmäßig getilgt, und die Rechte fielen wie vereinbart an Bowie zurück.
In den folgenden zwei Jahrzehnten blieb die Verbriefung von Musikrechten ein Nischenphänomen. Erst das Streaming-Zeitalter änderte die Spielregeln grundlegend: Tantiemen flossen plötzlich viel stetiger und ließen sich mathematisch präziser prognostizieren. Das eindrucksvollste Beispiel lieferte Concord: Ende 2022 platzierte das Unternehmen mit Apollo als Ankerinvestor rund 1,8 Milliarden Dollar an Notes, abgesichert durch mehr als eine Million Copyrights (Music Business Worldwide). Im Juli 2025 refinanzierte Concord dieses Volumen über eine ABS-Transaktion im Umfang von 1,765 Milliarden Dollar (Business Wire).
Duetti unterscheidet sich jedoch in einem entscheidenden Punkt von diesen Vorläufern: Hinter den Bowie Bonds stand das Lebenswerk eines Weltstars, und auch Concords Sicherheiten bestehen überwiegend aus bewährten Klassikern. Wie 9fin herausstellt, bündelt Duetti in seinen Verbriefungspools Masteraufnahmen von hunderten Indie-Künstlern statt der im ABS-Markt üblichen Megastars. Investoren preisen hier ein völlig neuartiges Risiko ein: Tausende kleine, junge Assets statt weniger großer, etablierter Zugpferde.
Wie Musikkataloge bewertet werden
Die meisten Katalogbewertungen folgen derselben mathematischen Grundformel: Man nimmt die jährlichen Netto-Tantiemen des Katalogs und multipliziert sie mit einem Bewertungsfaktor. Ein verbreitetes Rechenbeispiel: Ein Katalog mit einem jährlichen Ertrag von 100.000 Dollar erzielt bei einem Multiple von 15 rund 1,5 Millionen Dollar Kaufpreis (RouteNote). Hinter dem Multiplikator verbirgt sich ein Discounted-Cash-Flow-Modell (DCF): Der Käufer schätzt ab, wie die Tantiemenströme künftig abflachen oder zulegen, und diskontiert diese Zahlungen auf den heutigen Barwert ab.
Zwei zentrale Variablen entscheiden über das Ergebnis:
Das Zinsniveau. Der Diskontierungszins richtet sich nach den allgemeinen Finanzierungskosten. Während der Nullzinsphase 2020 und 2021 wirkten stetige Tantiemenströme im Vergleich zu renditeschwachen Anleihen hochattraktiv – die Katalogpreise kletterten auf Rekordhöhen. Als die Zinsen 2022 und 2023 kräftig stiegen, fiel der Barwert künftiger Tantiemen spürbar, während sichere Staatsanleihen wieder zu einer echten Anlagealternative wurden. Fortune analysierte diesen Zusammenhang im Oktober 2023 am Beispiel von Hipgnosis. Das Beratungshaus Shot Tower Capital bezifferte die branchenüblichen Multiples für Publishing-Kataloge 2024 auf etwa das 16,1-Fache des Netto-Verlegeranteils (nach 16,7x im Jahr 2023) und bezeichnete das Niveau als „leicht rückläufig, aber stabil“ (Zusammenfassung via Vinyl Me, Please). Da Shot Tower als Transaktionsberater in diesem Segment aktiv ist, sollten diese Werte als fundierte Branchenschätzung verstanden werden.
Die Verfallskurve. Songs erwirtschaften den Löwenanteil ihrer Einnahmen meist in den ersten Monaten nach Release; danach flacht die Kurve ab – je nach Track allerdings höchst unterschiedlich. Alte Hits, die sich über Jahrzehnte im Radio und Playlists halten, verfallen extrem langsam, während neue Indie-Tracks abrupt einbrechen können. An dieser Stelle kommt Duettis Datenansatz ins Spiel: Käufer kleinerer Kataloge schauen heute weniger auf Bekanntheit als auf Streaming-Stabilität, Hörerbindung und geografische Verteilung. In einem Gastbeitrag auf Hypebot im Mai 2026 hielt Matt Caprio, Produzent und Gründer des Dienstes SongCash, fest, dass manche Aufkäufer bereits Kataloge mit Jahreseinnahmen von „gerade einmal rund 5.000 Dollar“ und Songs prüfen, die erst 18 Monate alt sind. Da Caprio selbst einen konkurrierenden Katalogkäufer betreibt, beschreibt sein Beitrag den Markt naturgemäß aus Investorensicht.
Lehrstück Hipgnosis: Wenn die Bewertung kollabiert
Wie schnell Katalogbewertungen ins Wanken geraten können, zeigte das schillerndste Symbol des letzten Booms: Der 2018 in London von Merck Mercuriadis und Nile Rodgers ins Leben gerufene Hipgnosis Songs Fund sammelte über eine Milliarde Dollar bei Börsenanlegern ein und kaufte nahe dem Allzeithoch Rechte an Songkatalogen von Megastars wie Shakira und Justin Bieber.
Der Autor Ted Gioia warnte bereits früh vor den Risiken. In einem Essay im September 2022 legte er dar, dass die Bewertungsmodelle des Booms auf einem Trugschluss basierten: Songs seien endliche Vermögenswerte, „ganz ähnlich wie eine Ölquelle im Boden, die allmählich versiegt“. Mit Verbindlichkeiten von rund 600 Millionen Dollar war Hipgnosis bei steigenden Zinsen extrem verwundbar.
Die nachfolgenden Entwicklungen bestätigten diese Skepsis auf dramatische Weise. Bis Oktober 2023 notierten Hipgnosis-Aktien nur noch bei rund der Hälfte ihres offiziellen Nettoinventarwerts (NAV). Der offizielle Bewertungsgutachter strich historische Tantiemenschätzungen kräftig zusammen, woraufhin der Fonds eine geplante Dividende absagte. Die Aktionäre verweigerten daraufhin die Fortführung des Fonds und blockierten den Verkauf von 29 Katalogen an ein von Blackstone unterstütztes Vehikel für 440 Millionen Dollar, weil das Gebot als viel zu niedrig eingestuft wurde (Fortune). Im März 2024 stutzte ein neues Gutachten von Shot Tower den Portfoliowert um rund 26 Prozent bzw. etwa 690 Millionen Dollar zusammen (Billboard). Schließlich nahm Blackstone den Fonds für rund 1,58 Milliarden Dollar von der Börse – nachdem man ein konkurrierendes Angebot von Concord überboten hatte – und wickelte den Deal im Juli 2024 ab (Music Business Worldwide).
Die Lehre aus diesem Fall: Die Songs hörten keineswegs auf, Geld einzuspielen – die allermeisten generierten weiterhin solide Tantiemen. Doch winzige Anpassungen bei nur zwei Annahmen, dem Diskontierungszins und der Verfallskurve, können Portfoliowerte um hunderte Millionen Dollar pulverisieren. Kommt ein hoher Fremdkapitalhebel hinzu, werden solche Ausschläge sofort existenzbedrohend.
Was der Trend für Independent-Künstler bedeutet
Für Künstler bedeutet ein Katalogverkauf den Tausch ungewisser künftiger Erlöse gegen sofortige, garantierte Liquidität. Das kann eine absolut pragmatische Entscheidung sein: Frisches Kapital finanziert eine Albumproduktion, die nächste Tournee oder Marketingkampagnen und löst teure Schulden ab. Zudem erlaubt es Musikern, unabhängig zu bleiben, statt sich knebelnden Labelverträgen zu ungünstigen Konditionen zu unterwerfen. Duettis Ansatz, bei dem Musiker auch nur einzelne Titel oder Anteile veräußern können, nimmt dem Katalogverkauf das Alles-oder-Nichts-Risiko traditioneller Buyouts.
Die Kehrseite ist ebenso real: Wie viel der Aufkäufer auch zahlt – er tut es in der Erwartung, über die Laufzeit deutlich mehr als seine Auszahlung zu erwirtschaften; andernfalls wäre der Deal für ihn und seine Anleihegläubiger unrentabel. Geht ein verkaufter Track später durch ein Sync-Placement, einen viralen TikTok-Clip oder eine Coverversion durch die Decke, streicht der Investor das finanzielle Upside ein. Zudem verliert der Künstler einen langfristigen Einkommensstrom, der Durststrecken in späteren Karrierejahren hätte abfedern können.
Aus den Quellen lassen sich drei Kernpunkte für die Praxis destillieren:
- Intransparente Kalkulationen. Das Kaufangebot basiert auf Annahmen zu Zinsen und Verfallskurven, die Musiker in aller Regel nicht zu Gesicht bekommen. Da Multiples für kleine Indie-Kataloge nirgendwo öffentlich einsehbar sind, lässt sich kaum beurteilen, ob ein Angebot marktgerecht ist.
- Teilverkäufe dämpfen das Risiko. Wer lediglich 50 Prozent eines Tracks oder gezielt einzelne Stücke aus seinem Gesamtkatalog verkauft, bleibt an künftigen Erfolgen beteiligt, falls ein Song die Erwartungen übertrifft.
- Vertragsbedingungen wiegen schwerer als die Einmalzahlung. Duetti wirbt damit, auf Recoupment und Matching Rights zu verzichten. Andere Aufkäufer und Royalty-Kreditgeber nutzen abweichende Strukturen: Ein Vorschuss, der erst wieder eingespielt werden muss, ist letztlich ein Kredit und kein echter Verkauf. Musiker sollten Angebote daher immer anhand des gesamten Vertragswerks vergleichen – nicht nur anhand der Auszahlungssumme.
Wo das Geschäftsmodell an seine Grenzen stößt
Duettis rasantes Wachstum fußt auf mehreren Prämissen, die einer kritischen Prüfung bedürfen:
Das Streaming-Wachstum kühlt ab. Jede Katalogbewertung unterstellt eine bestimmte Wachstumskurve für Streaming-Erlöse. Im Juni 2025 senkte Goldman Sachs in seinem jährlichen Bericht Music in the Air die Prognosen: Nach einem Wachstum der Musikaufnahmeerlöse von nur 4,8 Prozent im Jahr 2024 stutzte die Bank ihre Schätzung für das jährliche Durchschnittswachstum (CAGR) von 2025 bis 2030 auf 6,8 Prozent (Music Business Worldwide). Ein verlangsamtes Wachstum bringt das System zwar nicht zum Einsturz, schmälert aber das Aufwärtspotenzial, das während des Booms hohe Multiples rechtfertigte.
Fremdkapital als zweischneidiges Schwert. Durch Verbriefungen kann Duetti ein Vielfaches an Rechten aufkaufen, als es reines Eigenkapital erlauben würde. Doch Anleihegläubiger haben Vorrang: Bleiben die Tantiemen hinter den Berechnungen zurück, fängt das Eigenkapital die Verluste auf – und Duettis Spielraum für weitere Ankäufe bricht ein. Der Fall Hipgnosis hat drastisch demonstriert, wie schnell fremdfinanzierte Katalogkäufer manövrierunfähig werden, sobald die Bewertungen korrigiert werden müssen.
Schwierige Modellierung kleiner Kataloge. Eine breite Streuung über tausende Tracks gleicht Einzelflöße statistisch aus. Sie schützt jedoch nicht vor systemischen Umbrüchen im gesamten Independent-Sektor – wie etwa veränderten Ausschüttungsmodellen der Streaming-Dienste für selten gestreamte Titel, rigorosen Plattform-Maßnahmen gegen KI-generierte Tracks und Spam-Uploads oder sinkenden Pro-Stream-Auszahlungen (diese Risiken stellen analytische Folgerungen des Autors dar und wurden von Duetti nicht selbst thematisiert).
Zunehmende Eigentumskonzentration. Je mehr Independent-Kataloge von spezialisierten Aufkäufern geschluckt werden, desto mehr Geld aus der Indie-Musikszene fließt an externe Finanzinvestoren statt an die Urheber selbst. Raine-Partner Joe Puthenveetil sieht darin das Gegenteil und betont, Duetti habe „die Branche demokratisiert, indem Künstler in jeder Phase ihrer Karriere ihre Rechte monetarisieren können“ (FinTech Global). Beide Sichtweisen schließen einander nicht aus.
Unterm Strich
Duettis 665-Millionen-Dollar-Runde zeigt eindrucksvoll, wie tief die Verbriefung von Tantiemen mittlerweile in den Musikmarkt vorgedrungen ist. Was 1997 mit dem Lebenswerk einer weltbekannten Ikone begann, finanziert heute den Ankauf einzelner Tracks von Künstlern, deren Jahresverdienst sich auf wenige tausend Dollar beläuft. Institutionelle Anleger steigen ein, weil Streaming-Tantiemen – ausreichend gebündelt – wie ein bemerkenswert berechenbarer Cashflow agieren.
Doch diese Vorhersehbarkeit hat Grenzen. Das Hipgnosis-Debakel belegt, wie empfindlich Katalogwerte auf Zinssätze und Verfallsraten reagieren; gleichzeitig flaut der Rückenwind des ungebremsten Streaming-Wachstums spürbar ab. Für unabhängige Musiker bedeutet die neue Liquidität eine echte Handlungsoption, die vor zehn Jahren undenkbar war. Doch sie bleibt ein Tauschgeschäft mit einem festen Preisschild – kalkuliert nach Modellen der Käufer, die die Künstler selbst wohl niemals zu Gesicht bekommen werden.
Quellen
- Originalartikel: Dylan Smith, „Duetti Scores $665 Million in ABS and Credit Funding, Intends to 'Significantly Accelerate' Its Investments as Total Capital Raised Tops $1.3 Billion“, Digital Music News, 17. November 2026 — https://www.digitalmusicnews.com/2026/11/17/duetti-funding-november-2026/
- Duetti, Unternehmenswebsite (Deal-Konditionen) — https://www.duetti.co/
- DLA Piper, „DLA Piper advises music platform Duetti in US$80 million ABS issuance“, November 2024 — https://www.dlapiper.com/en-us/news/2024/11/dla-piper-advises-music-platform-duetti-in-us$80-million-abs-issuance
- 9fin, Duettis zweite private Musik-ABS — https://www.9fin.com/insights/duetti-second-private-abs-music-royalties
- FinTech Global, „Duetti secures $200m to scale independent music catalog deals“, 21. Januar 2026 — https://fintech.global/2026/01/21/duetti-secures-200m-to-scale-independent-music-catalog-deals/
- Wikipedia, „Celebrity bond“ (Bowie Bonds) — https://en.wikipedia.org/wiki/Celebrity_bond
- Music Business Worldwide, „Concord prices $1.8bn bond offering backed by over 1m music copyrights“ — https://www.musicbusinessworldwide.com/concord-prices-1-8bn-bond-offering-backed-by-over-1m-music-copyrights
- Business Wire, „Concord Closes $1.765 Billion ABS to Fuel Continued Growth“, Juli 2025 — https://www.businesswire.com/news/home/20250722826534/en/Concord-Closes-%241.765-Billion-ABS-to-Fuel-Continued-Growth
- RouteNote, „How much is my music catalog worth? A guide for independent artists“ — https://routenote.com/radar/how-much-is-my-music-catalog-worth-a-guide-for-independent-artists/
- Shot Tower Capital Multiples, via Vinyl Me, Please — https://vinylmeplease.com/ko/blogs/%EC%82%B0%EC%97%85-%EB%89%B4%EC%8A%A4/music-catalog-market-to-remain-resilient-despite-slowing-growth-says-shot-tower-capital
- Matt Caprio, „You Don't Need to Be Famous to Sell Your Music Catalog Anymore“, Hypebot, 19. Mai 2026 — https://www.hypebot.com/hypebot/2026/05/you-dont-need-to-be-famous-to-sell-your-music-catalog-anymore.html
- Ted Gioia, „The Buying Mania for Old Songs Has Come to a Sudden and Ugly End“, The Honest Broker, 12. September 2022 — https://www.honest-broker.com/p/the-buying-mania-for-old-songs-has
- Ryan Hogg, Aktionärsrevolte bei Hipgnosis, Fortune, 27. Oktober 2023 — https://fortune.com/2023/10/27/beyonce-justin-bieber-music-hipgnosis
- Billboard, Abwertung des Hipgnosis-Portfolios, März 2024 — https://ca.billboard.com/business/business-news/hipgnosis-songs-portfolio-value-fund-valuation-1235621213
- Music Business Worldwide, „Blackstone's Hipgnosis Songs Fund is no longer a publicly traded company“ — https://www.musicbusinessworldwide.com/hipgnosis-songs-fund-is-no-longer-a-publicly-traded-company/
- Music Business Worldwide, „7 takeaways from Goldman Sachs' new 'Music in the Air' report“ — https://www.musicbusinessworldwide.com/emerging-markets-superfans-and-price-rises-7-takeaways-from-goldman-sachs-new-music-in-the-air-report