
Kauf der Idol-Maschine: Warum HYBE die Kontrolle über Japans KeyHolder will
Aktualisiert:
Warum mühsam selbst entwickeln, wenn man sich den Marktzugang auch einfach kaufen kann? Fünf Jahre lang hat HYBE vergeblich versucht, in Japan ein eigenes Pop-Business aus eigener Kraft aufzubauen. Am 18. November 2026 zog der Konzern die Konsequenzen: Über die Tokioter Tochtergesellschaft HYBE JAPAN legte das Unternehmen ein öffentliches Übernahmeangebot für KeyHolder (TSE: 4712) vor – jene börsennotierte Entertainment-Gruppe, die die Hälfte an der Betreiberin von Nogizaka46 hält und SKE48 managt. Der gebotene Preis: 1.200 ¥ je Aktie. Schöpft HYBE JAPAN die Offerte komplett aus, wandert für rund 10,6 Milliarden ¥ etwas mehr als die Hälfte von KeyHolder in den Besitz des südkoreanischen Giganten. HYBE selbst begründet den Schritt mit dem Ausbau der weltweiten Wettbewerbsfähigkeit.
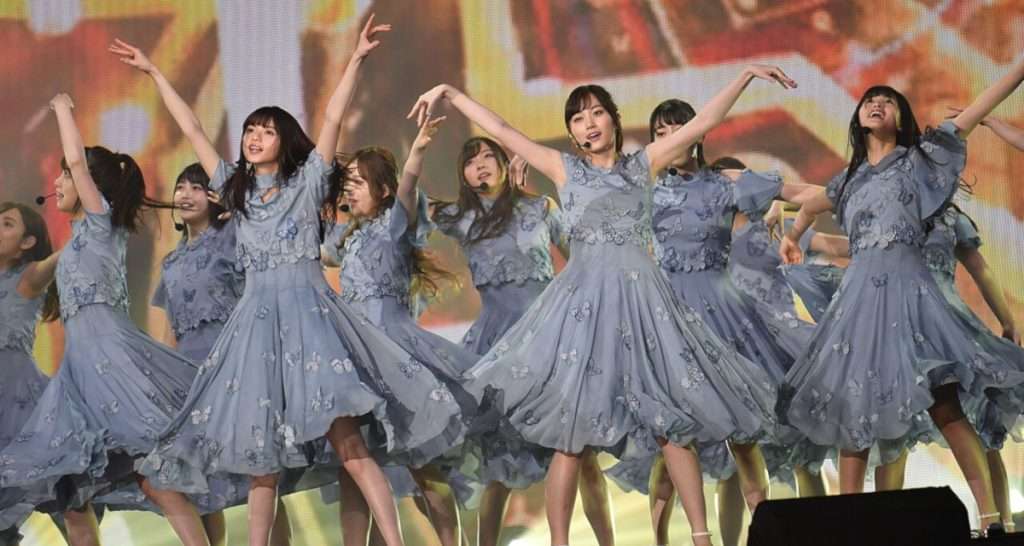
Nogizaka46 live auf der Bühne. KeyHolders Tochtergesellschaft North River hält die Hälfte an der Betreibergesellschaft der Gruppe. Foto: Li Chengru, via Digital Music News
Im englischsprachigen Raum meldete Digital Music News den Deal zuerst, inklusive HYBEs Ankündigung und Vorstandszitaten. Die detaillierten Hintergründe in diesem Artikel stammen jedoch vor allem aus KeyHolders offizieller Pflichtmitteilung an die Tokioter Börse – einer 46 Seiten starken Stellungnahme des Vorstands zur Übernahmeofferte. Darin legt KeyHolder die Konditionen offen, zeichnet das Zustandekommen der Einigung nach und analysiert schonungslos die potenziellen Risiken.
Die Deal-Konditionen: Kontrolle statt Komplettübernahme
Um eine vollständige Übernahme handelt es sich hierbei nicht: HYBE JAPAN kauft exakt so viele Anteile, wie nötig sind, um KeyHolder zu konsolidieren und strategisch zu lenken. Die Börsennotierung im Standard-Segment der Tokioter Börse (TSE Standard Market) bleibt dabei bestehen. Die Eckdaten aus der Börsenmitteilung im Überblick:
| Parameter | Details |
|---|---|
| Käufer | HYBE JAPAN Inc., gegründet im März 2019, 100-prozentige Tochter der HYBE Co., Ltd. |
| Angebotsfrist | 19. November 2026 bis 6. Januar 2027 (30 Geschäftstage) |
| Abwicklung | 14. Januar 2027 |
| Preis | 1.200 ¥ je Stammaktie; 1 ¥ je Optionsschein (Aktienbezugsrechte der Serie 2 von KeyHolder) |
| Mindestannahme | 8.751.630 Aktien, rund 43,05 % der Stimmrechte nach Vollzug |
| Höchstannahme | 10.453.092 Aktien, rund 51,42 % der Stimmrechte (ca. 50,10 % voll verwässert) |
| Aufschlag | 11,32 % auf den Schlusskurs vom 17. November (1.078 ¥); 46,70 % auf den 6-Monats-Durchschnitt (818 ¥) |
| Börsennotierung | Bleibt erhalten; ein Delisting wird nicht angestrebt |
Der Großteil der Mindestquote ist HYBE bereits sicher. KeyHolders Hauptaktionär, der Finanzkonzern J Trust (27,11 %), hat sich vertraglich verpflichtet, sämtliche Anteile anzudienen. Gleiches gilt für Omotesando Capital (6,58 %) und KeyHolder-Verwaltungsratschef Nobuyoshi Fujisawa (0,58 %). Zusammengenommen entspricht das 7.148.690 Aktien – exakt der Mindestschwelle für die Stammaktien.
Der zweite Baustein betrifft Erfolgsproduzent Yasushi Akimoto, den Schöpfer von Nogizaka46 und SKE48. Als zweitgrößter KeyHolder-Aktionär hält er 6,90 % der Stammaktien. Seine Vereinbarung mit HYBE sieht vor, dass er seine Optionsscheine – wandelbar in 1.066.660 Aktien – für lediglich 1 ¥ pro Schein abtritt. Seine eigentlichen Stammaktien rührt er dabei nicht an. Zwei weitere Optionsinhaber, Shinsuke Akimoto und Yoshihiro Akatsuka, haben dieselbe Vereinbarung unterzeichnet. Warum der Schein-Preis so niedrig liegt und weshalb Akimoto seine Stammaktien behält, geht aus den Börsenunterlagen nicht hervor.
Voll verwässert summieren sich die fest zugesagten Anteile auf 41,95 % – daher rührten auch die Schlagzeilen in ersten englischsprachigen Berichten, wonach bereits rund 42 % gesichert seien. Ein Detail aus dieser frühen Berichterstattung muss allerdings korrigiert werden: DMN hatte beiläufig behauptet, HYBE besitze bereits reichlich KeyHolder-Aktien und profitiere deshalb von Vergünstigungen wie Restaurantgutscheinen für ein Steakhouse in Roppongi, das von einer KeyHolder-Tochter betrieben wird. Dem widerspricht die Börsenmitteilung klar: Weder HYBE noch HYBE JAPAN hielten zum Stichtag 18. November auch nur eine einzige KeyHolder-Aktie oder Option.
Der Vorstand von KeyHolder unterstützt das Übernahmeangebot zwar grundsätzlich, verzichtet aber auf eine explizite Verkaufsempfehlung an die Aktionäre. Da die Börsennotierung fortgeführt werden soll, sei auch das Halten der Papiere eine valide Option. Der bisherige Kursverlauf unterstreicht dieses Dilemma: Als HYBE JAPAN-Chairman Kim Young-min am 19. August 2026 erstmals bei KeyHolder-Präsident Yushi Ode vorfühlte und eine Spanne von 1.200 bis 1.250 ¥ nannte, lag der Schlusskurs vom Vortag noch bei 787 ¥ – ein Aufschlag von satten 52 %. Bis zum 17. November kletterte die Aktie jedoch auf 1.078 ¥, wodurch die Prämie auf magere 11 % schrumpfte. Da HYBE das Angebot nach oben gedeckelt hat, werden bei einer Überzeichnung die angedienten Aktien anteilig (pro rata) zugeteilt.
Das Portfolio: Was sich HYBE ins Haus holt
KeyHolder war keineswegs immer im Unterhaltungssektor aktiv. Ursprünglich im Dezember 1967 als Sigma Co. gegründet, firmierte das Unternehmen im April 2018 zu KeyHolder um und richtete das gesamte Geschäftsmodell neu auf die Unterhaltungsbranche aus. Heute besteht die Gruppe aus 17 konsolidierten Tochtergesellschaften und vier assoziierten Unternehmen. Im Geschäftsjahr 2025 erwirtschaftete der Konzern einen Umsatz von 35,63 Milliarden ¥ (ein Plus von 14,6 %), verteilt auf vier Hauptsegmente:
| Segment (GJ 2025) | Umsatz |
|---|---|
| Integriertes Entertainment | 14,55 Milliarden ¥ |
| Werbeagentur | 6,55 Milliarden ¥ |
| Videoproduktion | 6,45 Milliarden ¥ |
| Logistik | 5,61 Milliarden ¥ |
| Sonstiges | 2,48 Milliarden ¥ |
Zum Stichtag 1. Januar 2026 standen 166 Künstler bei der Gruppe unter Vertrag, darunter 13 Musikgruppen. Für HYBE stehen dabei vor allem folgende Assets im Fokus:
- Nogizaka46: Über die Tochter North River hält KeyHolder 50 Prozent an der Nogizaka46 LLC, die den Betrieb der Gruppe verantwortet; North River übernimmt zudem Merchandise und Fanclub. 2025 erzielte Nogizaka46 LLC einen Umsatz von 13,95 Milliarden ¥ und einen Gewinn von 1,59 Milliarden ¥, wovon 794 Millionen ¥ auf KeyHolder entfielen. Die 2012 debütierte Girlgroup hat laut The Korea Times mehr als 30 Millionen Tonträger verkauft und räumte 2017 sowie 2018 den Japan Record Award ab.
- SKE48: Die 2008 in Nagoya gegründete Formation wird von KeyHolders Tochter SKE Co. betrieben und castete 2026 bereits ihre 14. Generation. Wie The Korea Times berichtet, setzte ihre jüngste Single allein in der Debütwoche rund 335.000 Einheiten ab.
- Bands, Schauspieler und Medienprominenz: Die Management-Sparten Zest, FA Project und AOI Corporation betreuen unter anderem die Rockband Novelbright, Schauspieler Hiroshi Tamaki sowie zahlreiche ehemalige Idols, die mittlerweile im TV- und Filmgeschäft etabliert sind.
- Entertainment jenseits der Musik: United Productions lieferte 14 regelmäßige Formate für Tokios große Fernsehsender. FA Project agiert als Werbeagentur, während 10ANTZ die offiziellen Mobile Games für Nogizaka46, Hinatazaka46 und Sakurazaka46 betreibt.
Ein strukturelles Detail sticht in den Unterlagen besonders hervor: Sowohl Nogizaka46 als auch SKE48 arbeiten nach dem Rotationsprinzip – ältere Mitglieder verlassen die Band („Graduation“), neue Generationen rücken nach, während die Marke selbst intakt weiterbesteht. HYBE JAPAN bezeichnet das als „zirkulierende Künstlermarke“ und sieht darin den Beweis für KeyHolders Stärke bei Aufbau und Betreuung von Talenten. Dieses System unterscheidet sich grundlegend vom K-Pop: Dort wird eine feste Besetzung aufgebaut, deren Lebensdauer über den südkoreanischen Standardvertrag auf maximal sieben Jahre begrenzt ist. Eine Gruppe, die sich fortlaufend verjüngt, steuert hingegen nicht zwangsläufig auf diese berüchtigte Vertragsklippe zu (eine redaktionelle Einordnung – die Börsenmitteilung selbst formuliert das nicht so).
Marktfokus Japan: Warum das Geschäft dort so lukrativ ist
HYBEs Begründung in den Börsenunterlagen und im Statement von CEO Jason Jaesang Lee lässt sich auf einen Punkt bringen: schiere Marktgröße. Laut dem Global Music Report 2026 der IFPI wuchs der japanische Markt für Tonträger 2025 um 8,9 %. Japan behauptet damit weltweit Platz zwei hinter den USA und bleibt unangefochtener Spitzenreiter bei physischen Tonträgern. Zudem verweist die Mitteilung auf Zahlen des Pia Research Institute: Der japanische Live-Entertainment-Sektor kletterte 2025 um 12,6 % auf das Rekordvolumen von 856,4 Milliarden ¥ – das dritte Rekordjahr in Folge. Als Haupttreiber nennt Pia allerdings nicht mehr Konzerte, sondern größere Hallen und anziehende Ticketpreise.
Bereits in unserem früheren Beitrag CD Sales Continue to Trickle Upward—Is a DVD Revival Next? hatten wir das Phänomen physischer Medien beleuchtet: 2025 spülten CDs in Japan mehr Geld in die Kassen als Musik-Streaming-Abos. Entscheidend ist dabei die Ausgabebereitschaft der Fangemeinde. Alben, Fanclub-Beiträge, Handschlag-Events und Stadiontourneen greifen als Umsatzkette nahtlos ineinander – und ein Schwergewicht wie Nogizaka46 bedient jedes einzelne dieser Glieder. In den Börsenunterlagen beschreibt HYBE Japan als Markt, in dem Streaming, physische Verkäufe und Live-Events harmonisch koexistieren, getragen von „dauerhaften Beziehungen zwischen Künstlern und Fans“.
Genau nach diesem Muster verdient HYBE auch im südkoreanischen Heimatmarkt sein Geld. Im dritten Quartal 2026 meldete das Unternehmen einen Rekordumsatz von 1,53 Billionen ₩, wobei physische Verkäufe laut DMN rund 70 % der Tonträgererlöse ausmachten. Wie Sanford-C.-Bernstein-Senior-Analyst Kang Min-ju gegenüber Autorin Tomoko Kanno bei Toyo Keizai treffend formulierte, ist K-Pop eine „Engagement-Industrie“ und ein „Liebes-Geschäft“, bei dem die Musik nur eine von vielen Ebenen darstellt. Unter diesem Blickwinkel kauft HYBE mit KeyHolder keinen angestaubten Musikkatalog, sondern greift direkten Zugriff auf treue, kaufkräftige Fanbasen ab, die sich mit Tonträgern, Mitgliedschaften und Konzerttickets monetarisieren lassen.
Kaufen statt selber machen: Die Grenzen des organischen Wachstums
Dabei hat HYBE keineswegs auf Zukäufe gewartet: Die im März 2019 gegründete Tochter HYBE JAPAN beschäftigt inzwischen rund 330 Mitarbeiter und betreibt zwei eigene Labels vor Ort. YX LABELS managt die Boygroup &TEAM (Debüt 2022), die laut Börsenmitteilung seit „Go In Blind“ im Jahr 2025 vier aufeinanderfolgende Millionenseller ablieferte, im selben Jahr bei NHKs prestigeträchtiger Silvestershow Kōhaku Uta Gassen auftrat, 2026 den Belluna Dome füllte und mit Platz 20 in den Billboard 200 den Rekord für eine japanische Boygroup aufstellte. Das zweite Label JCONIC schickte 2025 die Gruppe aoen an den Start. Unter der im August 2024 ausgerufenen Strategie „HYBE 2.0“ sollten lokale Acts und der J-Pop-Markt oberste Priorität erhalten; im Juli 2026 folgte gar das bislang größte Vorsingen in Japan.
In den Pflichtmitteilungen räumt HYBE JAPAN die Grenzen dieses rein organischen Weges erstaunlich offen ein. Drei entscheidende Schwachstellen macht das Management selbst aus:
- Fehlende Fan-Macht im J-Pop: Während HYBE mit seinen K-Pop-Acts in Japan seit Jahren riesige Fangemeinden mobilisiert, steckt das reine J-Pop-Geschäft noch in der Aufbauphase. Tiefe Bindungen zwischen Künstlern und Fans wachsen nur über Jahre hinweg – ein Prozess, den HYBE auch aus eigener Kraft kaum abkürzen kann.
- Mangelnde Industrie-Netzwerke: Talent-Scouting, die Ausrichtung großer Live-Events und der Zugang zu TV-Sendern, Werbepartnern sowie Produktionsfirmen basieren auf Kontakten, deren Aufbau enorme Zeit frisst.
- Schwächen jenseits des Kerngeschäfts: Bei Formaten wie eigener Videoproduktion und lokaler Werbevermarktung sieht HYBE in Japan deutlichen Nachholbedarf.
Aus dem Bericht geht hervor, dass sich HYBE JAPAN bereits um den August 2024 herum – zeitgleich mit der Ankündigung von HYBE 2.0 – aktiv auf die Suche nach einem japanischen Partner mit etablierten Künstler-IPs und funktionierender Infrastruktur machte.
Dass HYBE Expansion über Zukäufe vorantreibt, hat Methode. Unter dem Schlagwort „Multi-home, Multi-genre“ kombiniert der Konzern die Übernahme etablierter lokaler Labels mit dem Export des hauseigenen Trainee-Systems. In den USA schluckte man 2021 Ithaca Holdings und sicherte sich 2023 QC Media Holdings (das Label hinter Quality Control). 2022 folgte das Joint Venture HYBE x Geffen Records mit Universal Music, aus dem KATSEYE hervorging; 2023 kaufte man Exile Music in Lateinamerika. Der KeyHolder-Deal weicht allerdings von diesem Muster ab: Während die US-Firmen komplett einverleibt wurden, begnügt sich HYBE in Tokio mit einer knappen Mehrheit an einem börsennotierten Unternehmen und lässt die bisherigen Altaktionäre mit im Boot.
Der Integrationsplan: Was HYBE mit KeyHolder vorhat
Die Stellungnahmen beider Konzerne nennen drei zentrale Handlungsfelder der künftigen Zusammenarbeit:
- Neue Talente für Japan: HYBEs Casting- und Ausbildungssystem soll mit KeyHolders Scouting- und Management-Strukturen verschmelzen, um neue J-Pop-Acts zu formen.
- Fan-Daten via Weverse: Das Fan-Verhalten soll künftig über HYBEs eigene Plattform Weverse ausgewertet werden, um Vermarktung von Live-Events, Merchandise und digitalen Inhalten zu optimieren. Wie die Börsenmitteilung betont, soll die Plattform-Nutzung vorab mit KeyHolder abgestimmt werden – unter Berücksichtigung von Fan-Akzeptanz und geschäftlichen Auswirkungen.
- Globale Vermarktung: Bestehende KeyHolder-Acts sollen über HYBEs internationale Niederlassungen und Vertriebswege weltweit gepusht werden.
Das Fundament für den internationalen Vorstoß wurde passenderweise zwei Tage vor Bekanntgabe der Offerte gelegt: Am 16. November unterzeichnete HYBE eine strategische Partnerschaft mit der US-Agentur CAA für Markenpartnerschaften, Content, Lizenzierung, Merchandise und Live-Events. Laut DMN erstreckt sich die Kooperation neben Südkorea, China, Indien und dem amerikanischen Kontinent auch explizit auf Japan. Ob KeyHolders Künstler direkt von dieser Vereinbarung profitieren, ließen beide Parteien bislang offen.
Der Börsenprospekt tritt bei den Erwartungen allerdings merklich auf die Bremse: Der Aufbau neuer Künstler erfordere massive Investitionen und reichlich Zeit, verbindliche Zusagen seien derzeit unmöglich. Konsequenterweise klammern die vorgelegten Bewertungsmodelle Synergieeffekte komplett aus, da sich diese „zum jetzigen Zeitpunkt kaum verlässlich beziffern lassen“. Die einzige verlässliche Größe des Deals bleibt vorerst der Kaufpreis.
Die Schwachstellen: Wo der Deal ins Stolpern geraten kann
Auf dem Papier ergibt die Transaktion strategisch Sinn. Doch in der Praxis lauern handfeste Hürden, die den Erfolg gefährden könnten.
Nur indirekter Zugriff auf Kronjuwel Nogizaka46: Nogizaka46 LLC ist keine klassische Tochtergesellschaft, sondern lediglich eine at-equity bilanzierte Beteiligung von KeyHolder, an der weitere Partner beteiligt sind. Wie aus den Pflichtunterlagen hervorgeht, setzt jeder strategische Schritt bezüglich der Gruppe zwingend die Abstimmung mit diesen Mitinvestoren voraus; „ob, wann und wie“ Vorhaben umgesetzt werden, hängt vom Ausgang dieser Gespräche ab. Namen nennt das Dokument nicht. HYBE kontrolliert künftig somit eine Muttergesellschaft, die ihrerseits nur die Hälfte an der Betreiberin der wertvollsten Idol-Gruppe hält – von echter Durchgriffskontrolle bei Nogizaka46 kann keine Rede sein.
Spannungsfeld zwischen Autonomie und Durchgriff: Offiziell beteuert HYBE, KeyHolder werde Börsennotierung, Management und die „operative Eigenständigkeit“ beibehalten. Der eigentliche Unternehmenswert basiere schließlich auf langjährigen Beziehungen zu Künstlern, Fans, TV-Sendern und Werbekunden – Bindungen, die sich „einer direkten Steuerung von außen entziehen“. Parallel dazu existiert bislang kein Kooperationsvertrag, und HYBE räumt ein, dass eigene Interessen mit denen der KeyHolder-Minderheitsaktionäre kollidieren könnten. Geschäfte zwischen beiden Konzernteilen müssen zwingend zu marktüblichen Bedingungen (at arm’s length) abgewickelt werden. Zwar stufte der KeyHolder-Vorstand die Vorteile letztlich höher ein als die Risiken für Unabhängigkeit, Partner und Belegschaft, stellte aber bereits „operative Anpassungen“ in Aussicht. Die fortgeführte Börsennotierung schützt bestehende Allianzen, bremst aber gleichzeitig schnelle strategische Weichenstellungen aus.
Kulturschock: „Lokalisiert“ ist nicht gleich „lokal“: Jahrelang versuchten südkoreanische Agenturen, eigene Gruppen für Japan zu casten – mit gemischtem Erfolg. 2024 urteilte Kim Jae-heun im The Korea Herald noch, &TEAM halte sich gerade so über Wasser, und auch die Breitenwirkung von JYPs NiziU bleibe überschaubar. Angesichts von &TEAMs jüngsten Millionensellern ist dieses Urteil zwar überholt, doch das Grundproblem bleibt bestehen. In einer Analyse für The Kyunghyang Shinmun brachte Kritiker Lim Hee-yoon das Dilemma 2025 auf den Punkt: Es gebe einen gewaltigen Unterschied zwischen „lokal“ und „lokalisiert“. Für den KeyHolder-Deal verkehrt sich diese Warnung ins Gegenteil: Japans Idol-Kultur lebt von eigenen Fan-Ritualen, stetigen Besetzungswechseln und tiefen Verflechtungen mit dem linearen Fernsehen. Sollte HYBE versuchen, dieses Ökosystem mit K-Pop-Produktionslogik und Plattform-Zwang via Weverse umzukrempeln, droht man genau das zu zerstören, wofür man gerade Milliarden ausgibt (eine Schlussfolgerung der Redaktion auf Basis der Kritiker-Argumente).
Hausgemachte Baustellen in Südkorea: Die Expansionspläne fallen in eine Phase, in der HYBE daheim mit juristischen Fehden und Ermittlungen kämpft:
- Der Rechtsstreit um Min Hee-jin: Im Februar 2026 wies das Bezirksgericht Seoul HYBEs Klage gegen die ehemalige ADOR-Chefin ab und verurteilte den Konzern, ihr via Put-Option rund 25,5 Milliarden ₩ für ihre Anteile zu zahlen (Sports Kyunghyang) – HYBE kündigte Berufung an. Am 13. November blitzten zudem die HYBE-Labels Belift Lab und Source Music vor Gericht mit Schadensersatzforderungen gegen Min ab; auch Source Music will Rechtsmittel einlegen (Sports Kyunghyang). Parallel schwelt der Vertragsstreit um NewJeans weiter, den wir bereits im Beitrag NewJeans' record label contract reportedly lacked protections for minors analysiert hatten: ADORs Schadensersatzklage liegt nach wie vor bei Gericht.
- Ermittlungen gegen Konzerngründer Bang Si-hyuk: Im September 2026 übergab die Polizei in Seoul die Akten zu Chairman Bang und vier weiteren Personen an die Staatsanwaltschaft. Der Vorwurf: Altinvestoren sollen vor dem Börsengang im Jahr 2020 getäuscht worden sein; die Ermittler beziffern mutmaßlich rechtswidrige Gewinne auf 263,1 Milliarden ₩ (Sports Kyunghyang). Bang bestreitet jedes Fehlverhalten; eine Entscheidung über eine offizielle Anklageerhebung stand bei Redaktionsschluss noch aus.
- Sicherheits- und Datenschutzlecks: Im Oktober räumte HYBE ein, dass Hacker über die Software eines Drittanbieters in interne Freigabe- und Abrechnungssysteme eingedrungen waren. Erbeutet wurden Ausweisnummern, Passdaten, Kreditkarteninformationen und Krankenakten von Mitarbeitern und Geschäftspartnern; HYBE meldete den Vorfall der Datenschutzbehörde (The Korea Times). Hinzu kommt ein Vorfall bei Weverse: Die Plattform bestätigte im September den Abfluss von 422.584 Nutzerkonten samt Zahlungs- und Erstattungsdetails (MBW).
An den Märkten werden solche Governance-Risiken durchaus eingepreist: Als die IPO-Ermittlungen im Mai 2025 erstmals publik wurden, sackte die HYBE-Aktie an einem ansonsten positiven KOSPI-Handelstag um 2,51 % ab – Jun Ji-hye von The Korea Times bezeichnete dies treffend als „Inhaberrisiko“. Für KeyHolder-Aktionäre und künftige Minderheitsgesellschafter ist das keine abstrakte Sorge: Sie halten künftig Anteile an einer Gesellschaft, deren Mehrheitseigner im Visier der Staatsanwaltschaft steht und vor Gericht streitet. Ausgerechnet in einem Jahr voller Datenpannen soll zudem HYBEs Plattform Weverse das Herzstück der Monetarisierung bilden (redaktionelle Einschätzung).
Ausblick: Worauf es jetzt ankommt
- 6. Januar 2027: Fristende der Übernahmeofferte. Nachdem der Kurs am Tag vor der Ankündigung bereits bei 1.078 ¥ lag, wird die Annahmequote unter den Kleinaktionären zeigen, wie viel Vertrauen der Markt tatsächlich in die versprochenen Synergien setzt.
- Die Mitgesellschafter von Nogizaka46: Öffentliche Reaktionen oder gar Verschiebungen der Eigentümerstruktur bei Nogizaka46 LLC wiegen letztlich schwerer als jedes strategische Statement aus Seoul oder Tokio.
- Weverse-Rollout in Japan: Wandern die traditionsreichen Fanclubs von Nogizaka46 oder SKE48 tatsächlich auf HYBEs Weverse-Plattform ab und wie reagieren die Fans auf den Umzug? Hier entscheidet sich der Erfolg der Datenstrategie.
- Das erste Gemeinschaftsprojekt: Der Börsenbericht stellt selbst klar, dass der Aufbau neuer Talente Jahre dauert. Bis der erste gemeinsame Act an den Start geht, bemisst sich der Wert der Übernahme schlicht daran, wie profitabel HYBE die bereits existierenden Fanbasen weiterführt.
HYBE trat einst an, um das eigene K-Pop-Trainingsmodell nach Japan zu exportieren. Mit dem KeyHolder-Deal kauft sich der Konzern stattdessen in eine gewachsene Idol-Industrie ein, die seit über einem Jahrzehnt nach völlig autonomen Spielregeln funktioniert. Ob dieses Ökosystem die Eingliederung unter HYBEs Kontrolle unbeschadet übersteht, wird darüber entscheiden, ob sich die Milliardeninvestition am Ende auszahlt.
Quellen
- Dylan Smith, „Hybe Moves to Take a Majority Stake in Japan's KeyHolder“, Digital Music News, 18. November 2026 – Ursprünglicher Bericht.
- KeyHolder Inc., „株式会社HYBE JAPANによる当社株式に対する公開買付けに関する意見表明のお知らせ“ (Stellungnahme zum Übernahmeangebot durch HYBE JAPAN), TSE/TDnet-Mitteilung, 18. November 2026 – Übernahmekonditionen, Andienungsvereinbarungen, Beteiligungsquoten, Prämien, Finanzdaten von KeyHolder und Nogizaka46 LLC, Hintergrund zu HYBE JAPAN, genannte Synergien und Risiken.
- The Korea Times, „HYBE targets controlling stake in Japanese agency behind Nogizaka46, SKE48“, 19. November 2026 – Deal-Volumen in Won, Verkaufszahlen der Künstler.
- Bae Moon-gyu, „Hybe to acquire Japanese entertainment firm 'KeyHolder'“, The Kyunghyang Shinmun, 18. November 2026 – Zusammenfassung der Transaktion und Zielsetzung.
- IFPI, „Global Music Report 2026“ – Marktwachstum und Rang Japans 2025.
- Dylan Smith, „Hybe Q3 2026 revenue“, Digital Music News, 3. November 2026 – HYBEs Quartalserlöse in Q3 und physischer Marktanteil.
- Ashley King, „CAA bags global deal with Hybe“, Digital Music News, 16. November 2026 – Umfang der CAA-Partnerschaft, einschließlich Japan.
- Tomoko Kanno, „〈ポストBTSは誰だ〉韓国アナリストが斬る「K-POPはラブビジネス」“, Toyo Keizai Online, 19. Juni 2026 – Bernstein-Analyst Kang Min-ju über K-Pop als Engagement-Industrie (Paywall; nur öffentlich zugängliche Teile herangezogen).
- Kim Jae-heun, „Can K-pop thrive beyond its Korean identity?“, The Korea Herald, 24. Juni 2024 – Skepsis bezüglich lokalisierter Gruppen.
- Shin Joo-young, „Japan-based K-pop groups &TEAM and NEXZ now take the stage in Korea“, The Kyunghyang Shinmun, 6. November 2025 – „lokal“ versus „lokalisiert“.
- Sports Kyunghyang, „Min Hee-jin wins against Hybe… 'Pay 25.5 billion won'“, 12. Februar 2026 – Urteil zur Put-Option.
- Sports Kyunghyang, „Source Music says … 'we regret the first-trial ruling'“, 13. November 2026 – Schadenersatzurteile zu Belift Lab und Source Music.
- Sports Kyunghyang, „Police refer HYBE Chairman Bang Si-hyuk to prosecutors“, 3. September 2026 – Weiterleitung der IPO-Ermittlungen an die Staatsanwaltschaft.
- The Korea Times, „HYBE data breach exposes employee medical records, financial details“, November 2026 – Datenleck in internen Systemen.
- Music Business Worldwide, „HYBE's Weverse confirms data leak affecting 422,584 accounts“, September 2026 – Datenleck bei Weverse.
- Jun Ji-hye, „Will the man behind BTS go to jail?“, The Korea Times, 29. Mai 2025 – Kursreaktion und „Inhaberrisiko“.
- YTN, „Entertainer exclusive contracts may not exceed seven years“, 8. Juli 2009 – Maximale Vertragslaufzeit nach südkoreanischem Standardvertrag.