
T-Pop正在出海,但没必要成为下一个K-Pop
更新于:
只看数据的话,T-Pop现在正处在一个想悲观都很难的阶段。
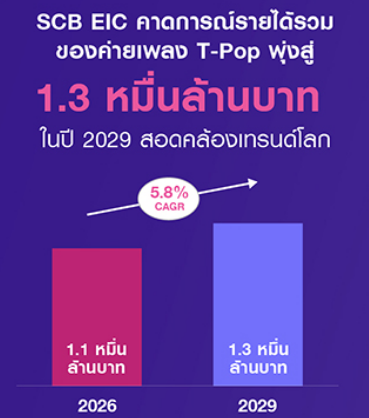
SCB EIC在2026年发布的研究预测,T-Pop相关企业的营收今年会做到110亿泰铢,到2029年进一步涨到130亿泰铢。本土泰语歌在国内流媒体里的份额,也从2021年的35%一路爬到2024年的50%。受访者中有71%表示自己比以前听更多T-Pop,单看Z世代,这个数字直接拉到81%。
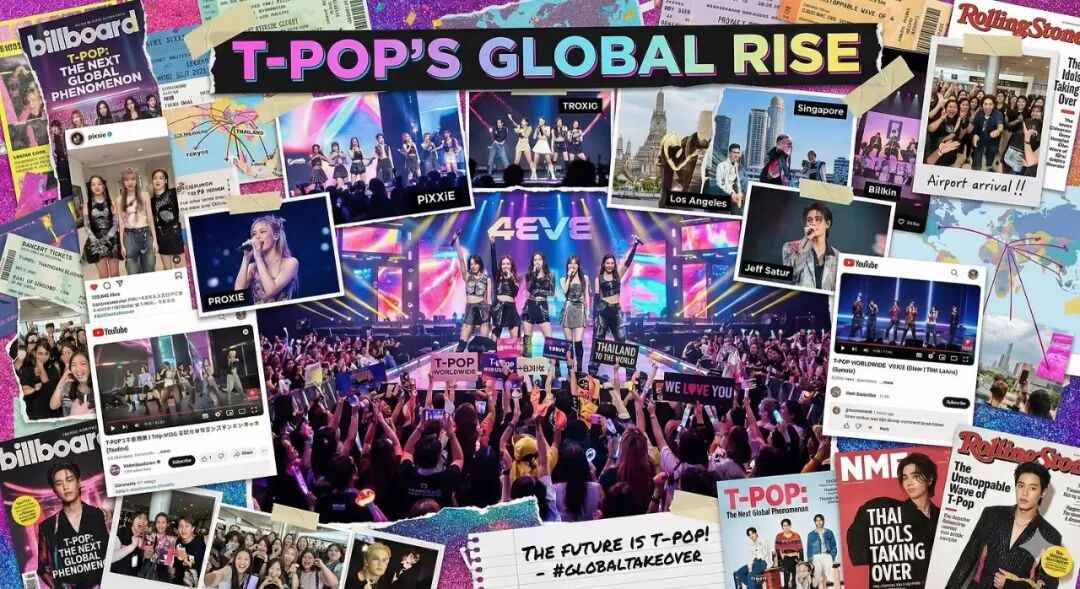
泰国艺人在国际舞台上的存在感也在变强。MILLI、Jeff Satur、4EVE、BUS、PiXXiE等已经开始登上Coachella、Summer Sonic这类海外音乐节。而在中国市场,越来越多泰国艺人正通过综艺、短视频、泰剧和粉丝社群被看到。
这些信号足够说明,T-Pop早就不是一个只在国内流通的标签。但一旦问题变成“它会不会是下一个K-Pop”,事情就复杂了。T-Pop今天的涨势,并不是韩国偶像工业的缩小版,它靠的是一套完全不同的系统:更松散,更跨媒介,也更依赖粉丝关系往前推。
数据是真的,但得会看
先把口径对齐。根据SCB EIC报告原文,110亿到130亿泰铢指的是T-Pop相关企业的预计营收,并不是泰国整个音乐市场的一次性估值。报告测算2026到2029年的年均复合增长率在5.8%左右。速度比疫情前慢,但意思很明确:随着线下演出回来,这个赛道已经进入新一轮扩张。
这个区分很关键。播放量、艺人曝光、公司营收都能叫“增长”,但量的根本不是同一件事。播放量量的是听众注意力的迁移,音乐节和演唱会量的是线下体验的需求,公司营收里还装着艺人经纪、品牌合作、周边和粉丝活动。要是把它们混在一起谈,很容易把唱片本身的商业成色高估了。
即便如此,听众结构的变化是实打实的。SCB EIC的调研显示,T-Pop在泰国年轻人日常收听里的占比在变大,靠的不再是偶尔爆一首的孤例。同时,海外流通也不只停在周边国家,已经散到欧洲、美洲、东亚的多个节点上。
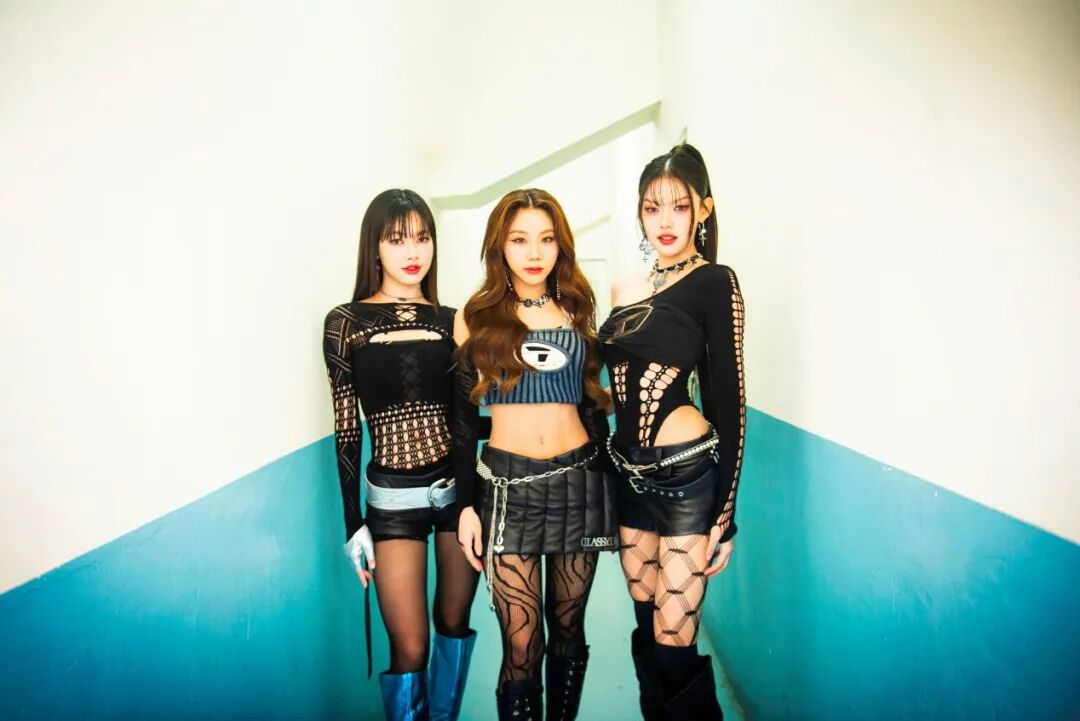
对一个国际认知还在打地基的音乐品类来说,第一扇门已经推开了。真正的问题是,泰国音乐行业能不能把这波注意力留下来。
T-Pop眼下最能打的出口品,还不是歌
K-Pop的常规路径,是先用音乐和偶像团体立住,再向综艺、影视、时尚、消费品铺开。T-Pop的出海很多时候是反过来的:观众先是刷到一部泰剧、一对荧幕CP、一条短视频切片,然后顺着演员、原声带、见面会,一路听到音乐消费里。
2020年2gether: The Series在海外跑出来,是这个链路上的关键节点。疫情期间,LINE TV、YouTube、Netflix把出海的发行门槛打了下来,饭制字幕、社媒切片、演员营业又把热度拉得远远超出播出周期。之后的KinnPorsche那一套,也是把演员、歌曲、演唱会和海外活动绑在一起转。
2026年一篇关于泰国BL与软实力的Frontiers研究发现,泰国BL内容不断走高的经济潜力和变现能力,已经让泰国的外交系统开始把它和相关艺人纳入软实力推广。另一篇关于泰国BL消费的研究则强调,是国际粉丝的字幕组和饭圈自来水,带着这些内容跨过了国境。
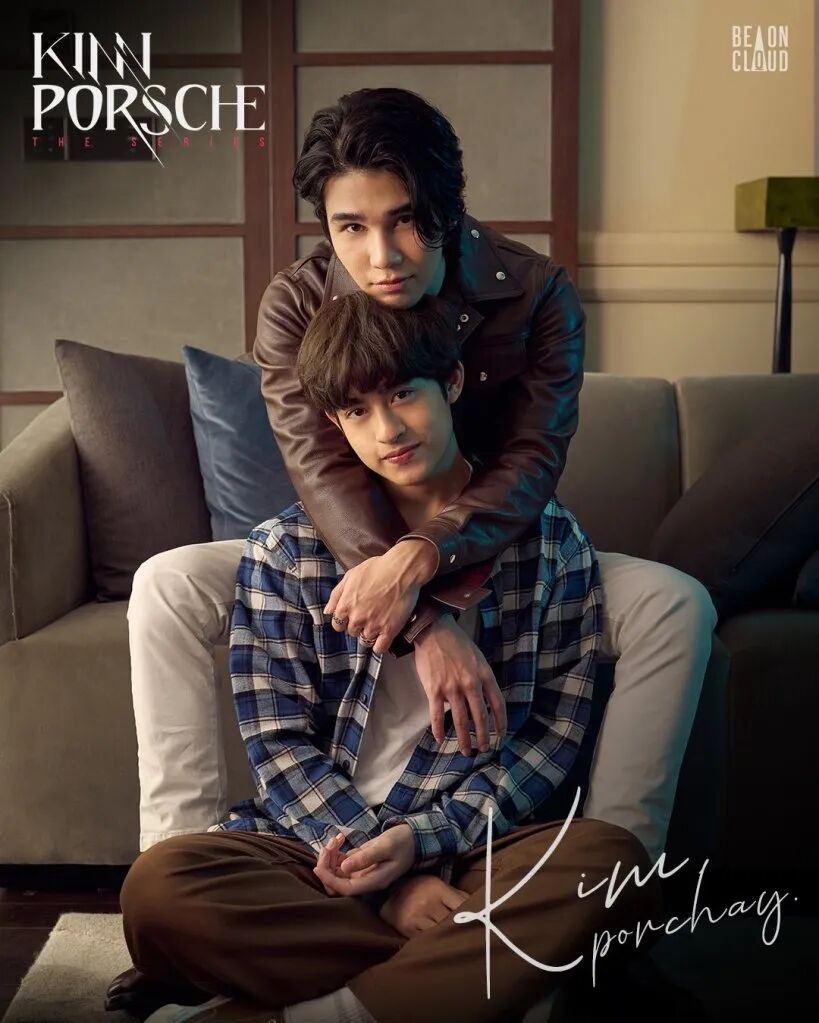
这是T-Pop和K-Pop最清楚的一处不同。T-Pop不是从一个单一音乐工业向外长出来的,剧、歌、艺人关系、社交平台、线下活动,每个都是入口。好处是灵活,一种内容爆了能迅速带起另一种。风险也在这里:当大家主要为角色和CP买单,音乐很可能退化成维持艺人热度的工具之一。
所以,泰剧和组CP式饭圈,既不是T-Pop成功后顺带的结果,也不是想甩就能甩掉的包袱。它就是T-Pop目前最高效的国际发行网,同时也是音乐在这个系统里被边缘化的风险来源。
政策和资本,正在铺跨境的路
泰国政府已经开始把散点式的海外露面,做成更有体系的出口工程。泰国创意经济局CEA披露,Music Exchange在2024年给48组泰国艺人和乐队提供过部分资助,帮他们去了12个海外市场的44个音乐节。反向也请了约78位国际音乐行业人士,到泰国本土的5个音乐节谈预订、演出和商业合作。
到2025年,这个项目是“推出去+请进来”两条腿走路:一边送腰部和新人出海,一边把中国、日本、韩国、东南亚、印度等市场的买家请到泰国。2026年的计划延续了对海外音乐节费用的支持,还打算至少接待十组国际买家。
政策的价值,从来不只是报销一张机票。真正重要的是,它开始把音乐节主办、厂牌、经纪公司、媒体和发行串起来,让一次演出有机会长成长期关系。
产业资本在做类似的事。GMM Grammy披露,腾讯音乐娱乐和腾讯经由Black Serenade Investment,以总计7000万美元的对价拿下GMM Music 10%的股份。腾讯音乐给港交所的文件进一步解释,对价里包括4500万美元现金,外加JOOX Thailand的部分股权。GMM Grammy公司介绍 腾讯音乐港交所文件
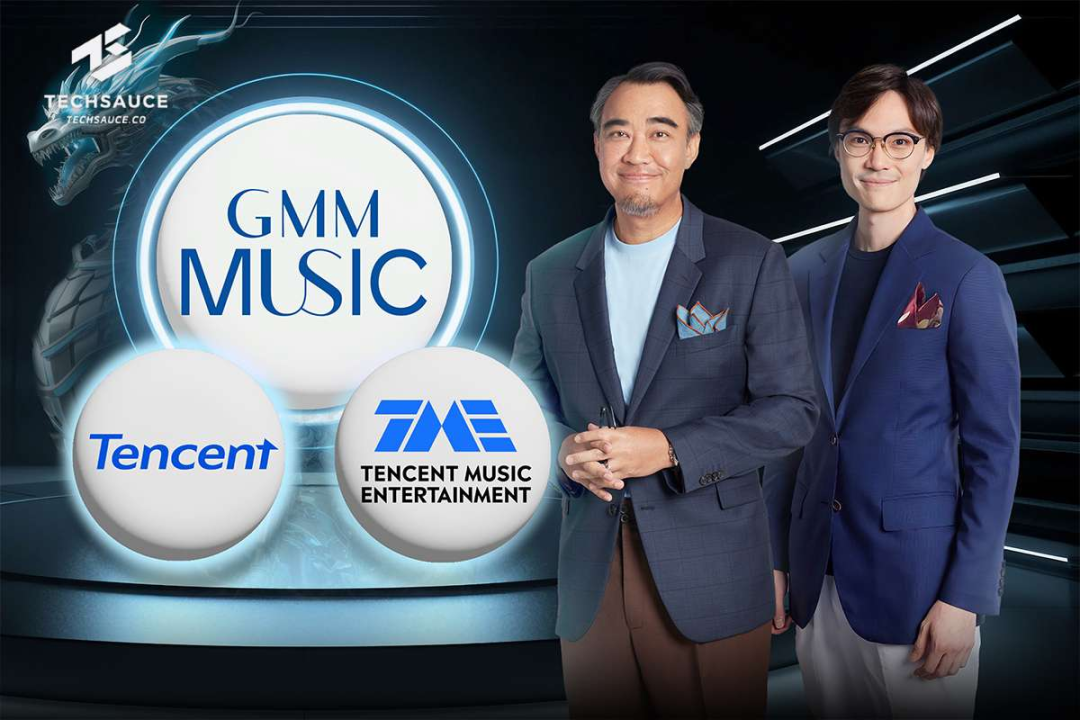
2026年,双方联手做了跨境厂牌GX10 ASIA,首签艺人是JAYLERR。按GMM Grammy官方口径,这个厂牌想把GMM Music在泰国的艺人运营能力,和腾讯音乐在中国的数字平台与用户数据拼起来用。
这套组合能不能真的推出国际艺人,现在还不好说。但至少方向变了:T-Pop的扩张,正从偶然被海外刷到,转向主动去搭发行、营销和区域合作。
铁粉解决了赚钱问题,也可能把音乐挤到边上
流媒体把T-Pop的听众池子做大了,但不一定能赚到钱。SCB EIC测算,单次播放的收入也就0.01到0.36泰铢左右。于是演唱会、见面会、写真、小卡、周边、VIP权益、品牌代言,反而成了艺人这门生意里的主力。
有一组被转得很多的数字,得先说清楚出处。SCB EIC报告里提到,铁粉可能只占听众的1.9%,却贡献了艺人42%的收入,但这组数引的是报告里援引的SoundCloud/MIDiA行业数据,并不是对T-Pop听众的直接调研。SCB EIC自己做的T-Pop消费调研,结论是:在愿意为艺人花钱的人里,86%会跨品类消费,而且会复购或加购。SCB EIC报告
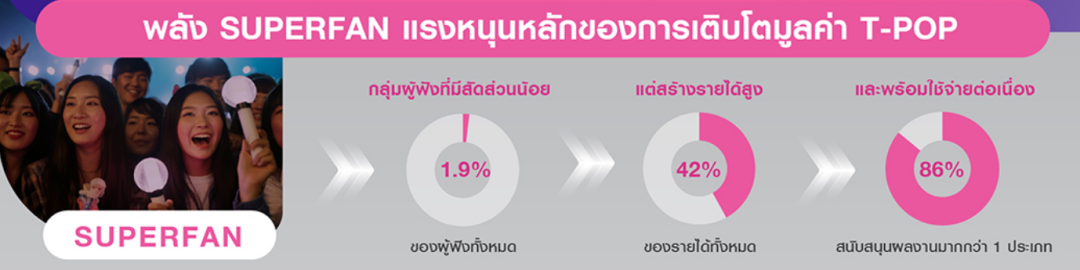
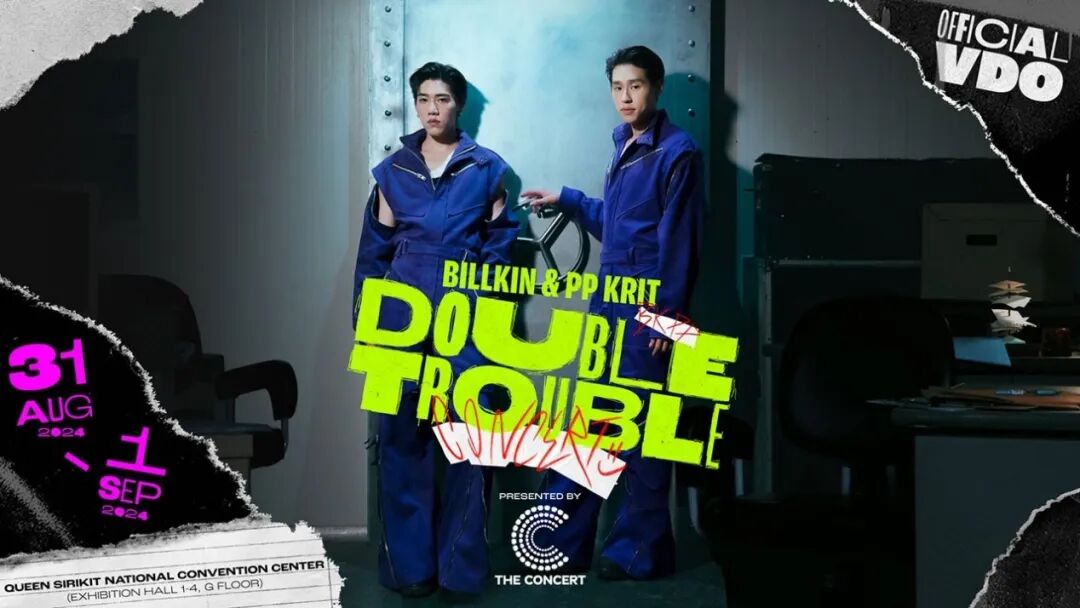
两组数据来源不同,指向的却是同一个商业现实:比起一大批低频路人,一小撮高黏性用户更能撑起艺人的长期收入。从剧带起关系型饭圈,再一路做到音乐、演唱会和代言的Billkin和PP Krit,就是很典型的例子。
对行业来说,这套结构比赌一首爆款稳得多。但压力也在另一头:当见面会、周边、组CP营业比发歌更赚钱,公司自然会把更多资源砸向关系运营,而不是A&R、制作、版权和曲库。铁粉能拉长艺人的商业寿命,但替代不了一个音乐工业。
ONEE的财务结构把这种偏移摆得特别直白。它的偶像营销业务2025年做了35.5262亿泰铢,占营业收入的48.88%。原文此前引用的是2026年一季度11.8亿泰铢、占比59.30%,而最新披露显示,二季度偶像营销收入涨到14.1683亿泰铢,占比63%,同比大涨75.83%。ONEE 2025年公司数据 ONEE 2026年上半年数据
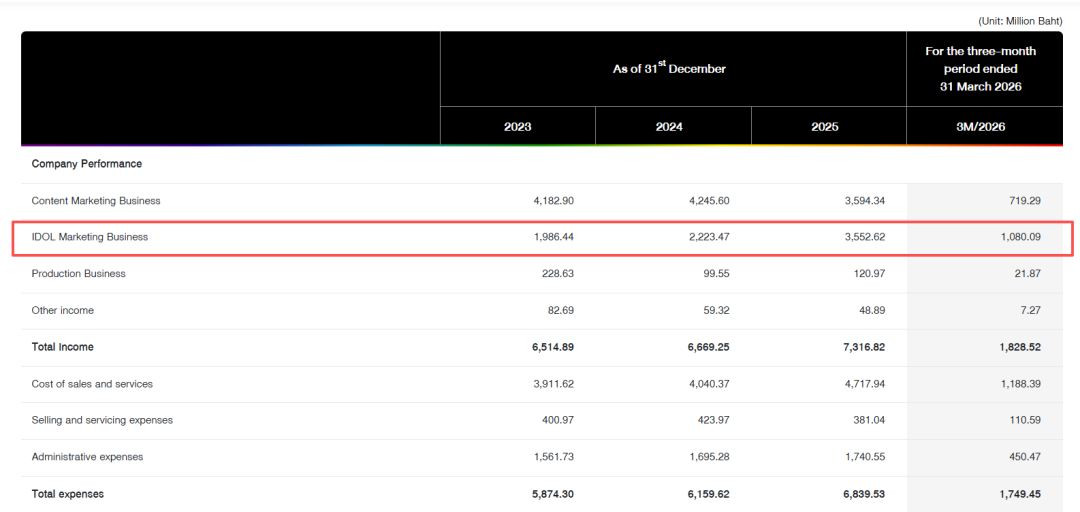
这组数字证明,饭圈变现已经从副业变成了增长引擎。但也提醒一句:别把T-Pop公司的成功,直接等同于泰语歌、制作人和版权资产在以同样速度变强。
不做K-Pop,恰恰是T-Pop的机会
K-Pop不是没用的参照。韩国工业在练习生培养、制作管理、视觉体系、版权运营、国际发行和全球巡演上,是一套成熟方法论,T-Pop眼下的短板,很多也正好长在这些地方。
但如果目标只是复刻韩式造型、刀群舞和MV质感,泰国音乐很难长出自己的脸。T-Pop现在最打动海外听众的,恰恰是它的不标准:剧和歌的边界更松,艺人和粉丝离得更近,BL、GL内容提供了异性恋偶像文化之外的情感叙事,泰语、审美和舞台风格也没有被压成同一个工业模具。
所以T-Pop要学的是K-Pop的基建,而不是它的表皮。培训、A&R、版权、发行、巡演体系都可以补。能不能被全球记住,最后还是看泰国创作者能不能把在地经验,做成一种稳定、持续的音乐语言。
换个问法,真正的问题从来不是T-Pop何时成为下一个K-Pop,而是一部剧播完、一对CP营业期结束、短视频算法滑向下个热点之后,听众还愿不愿意为歌和人留下来。
结语
T-Pop的扩张不是幻觉。公司营收、年轻听众、本土流媒体份额、海外音乐节曝光、政策扶持、跨境资本,指向的都是泰国以前没见过的行业机会。
但被看到只是第一步。泰国音乐行业接下来要做的,是把跨媒介的流量,沉淀成曲库、版权资产、制作人才、国际发行能力和可持续的线下市场。铁粉能给现金流,泰剧能打开国境,政府和平台能修路,但最后那一步,谁都替音乐走不了。
T-Pop不需要变成第二个K-Pop。它需要的是一套撑得住自己的工业系统,撑住这份松散、多元的性别表达、跨媒介的本能和在地审美。只有外部热度和内部能力一起长,“泰国流行音乐”才能从一个上升中的标签,长成全球听众长期认得住的声音。
图片沿用原文,版权归原作者或相关权利人所有。如有侵权请联系处理。