
Pourquoi un fabricant de pianos s'empare des écrans : le pari à 215 millions de livres de Yamaha sur Disguise et la surenchère visuelle des concerts
Mis à jour:
Au milieu d'un stade en ébullition devant les écrans LED monumentaux qui s'embrasent derrière Beyoncé, Taylor Swift ou Bad Bunny, bien peu de spectateurs ont déjà entendu parler de l'entreprise qui synchronise chaque pixel à la milliseconde près. Le 13 novembre 2026, ce chef d'orchestre de l'ombre a pourtant changé de propriétaire. Yamaha Corporation — le groupe d'Hamamatsu réputé pour ses pianos, guitares, consoles de mixage et systèmes de sonorisation, sans lien opérationnel avec le constructeur de deux-roues — a annoncé le rachat de Disguise, l'entreprise londonienne dont les serveurs médias et les logiciels pilotent l'habillage visuel des plus gigantesques tournées de la planète.
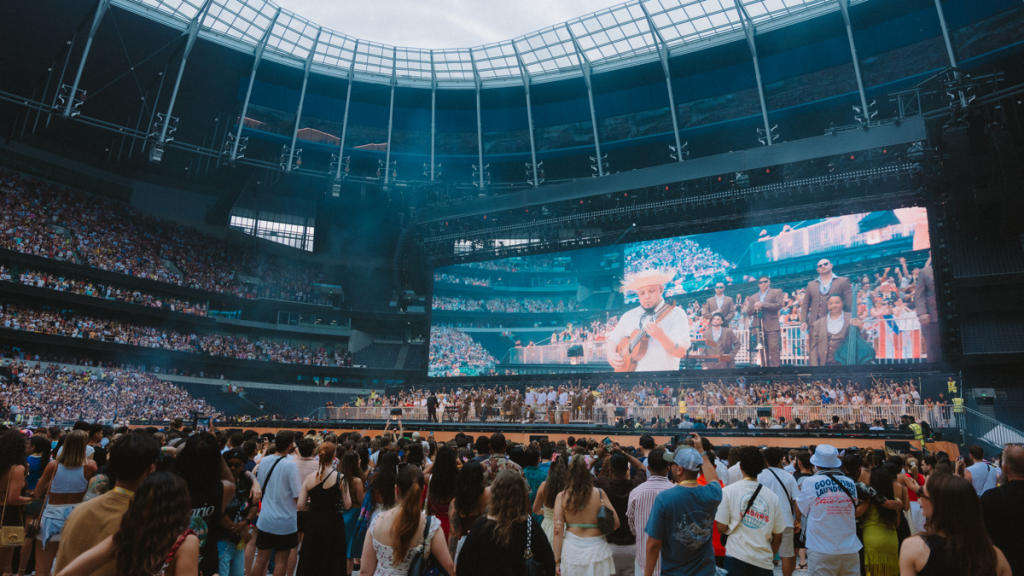
Bad Bunny au Tottenham Hotspur Stadium. Photo : Disguise
Sur le papier, le mariage peut sembler curieux : pourquoi un facteur d'instruments fondé il y a 139 ans s'intéresserait-il à une société spécialisée dans les écrans et le rendu graphique en temps réel ? En y regardant de plus près, l'opération éclaire pourtant une dynamique majeure du spectacle vivant : les flux financiers convergent massivement vers le grand spectacle. Pour une marque qui a toujours monétisé ce que le public entend, l'heure est venue de capter sa part de ce que le public voit.
Les coulisses financières du rachat : ce que révèlent les déclarations de Yamaha
Le jour de l'annonce, la presse s'est montrée particulièrement avare en détails chiffrés ; Digital Music News soulignait d'ailleurs qu'aucune condition financière n'avait été rendue publique. C'est en réalité la déclaration déposée par Yamaha à la Bourse de Tokyo, publiée le jour même, qui permet de combler l'essentiel des blancs :
- Le périmètre racheté : la totalité des actions de Butterfly Topco Limited, une société holding créée en février 2021 qui détient indirectement Disguise Technologies Limited. Disguise devient ainsi une filiale détenue à 100 %.
- Le prix d'acquisition : 215 millions de livres sterling pour les actions ordinaires et les titres de créance d'actionnaires (shareholder loan notes), soit environ 46,1 milliards de yens selon le taux de change de 214 yens pour une livre retenu par Yamaha. En ajoutant environ 1,6 milliard de yens d'honoraires de conseil estimés, l'opération atteint près de 47,7 milliards de yens. Par ailleurs, Yamaha table sur environ 3,2 milliards de yens pour solder des emprunts bancaires liés à la transaction. Le montant définitif sera arrêté au closing.
- Les vendeurs : un véhicule d'investissement du fonds Carlyle (CETP IV Investment 7) qui détenait 58,16 %, Livingbridge avec 5,64 %, et divers actionnaires — parmi lesquels les dirigeants et salariés de l'entreprise — réunissant les 36,20 % restants.
- Le calendrier : signé le 13 novembre, le protocole d'accord prévoit une finalisation en décembre 2026. D'ici cette date, le rachat est convenu mais non conclu. Yamaha précise que l'impact sur ses résultats consolidés est « en cours d'évaluation ».
L'arrivée de Carlyle aux commandes remonte à mars 2021. À cette occasion, Disguise annonçait une prise de participation majoritaire de Carlyle, une entrée minoritaire d'Epic Games (l'éditeur de l'Unreal Engine) et un réinvestissement de son soutien historique Livingbridge. Le fondateur Ash Nehru demeurait le premier actionnaire individuel parmi les salariés. À l'époque, l'argumentaire reposait sur l'explosion de la production virtuelle : en un an à peine, plus de 150 plateaux xR équipés par Disguise avaient vu le jour dans plus de 35 pays. Ce sont ces années fastes que le communiqué résume aujourd'hui par « plus de cinq ans de forte croissance sous l'égide de Carlyle ».
Au juste, que fabrique Disguise ?
Disguise ne produit pas d'écrans. La société développe le maillon logiciel et matériel qui fait le pont entre l'équipe créative et les murs de LED ou vidéoprojecteurs : son logiciel Designer sert à modéliser, prévisualiser et orchestrer les séquences vidéo sur des surfaces non planes, tandis que ses serveurs médias diffusent ces flux en temps réel, parfaitement calés sur la musique, les éclairages et les caméras. Yamaha décrit un « flux de travail complet, de la conception des contenus en préproduction jusqu'à la restitution synchronisée et au pilotage en temps réel lors des événements en direct », distribué dans plus de 100 pays par un réseau de plus de 400 partenaires.
D'abord concentrée sur les serveurs de diffusion pour les tournées, l'entreprise s'est largement diversifiée sous la direction de son CEO Fernando Küfer, investissant le broadcast, le cinéma et les installations fixes. L'annonce déroule une impressionnante galerie de références : les tournées de Beyoncé, Taylor Swift et Bad Bunny ; des lieux comme le Burj Khalifa, le Stade de France ou le Tottenham Hotspur Stadium ; les productions hollywoodiennes Top Gun: Maverick et Project Hail Mary ; l'attraction Netflix House ; ou encore la comédie musicale Hercules de Disney à Broadway et dans le West End. Des crédits mis en avant par les marques elles-mêmes, avec la part habituelle de communication que cela suppose.
Le joyau de la couronne reste la Sphere de Las Vegas. Depuis son ouverture en 2023, ce dôme hors normes s'appuie sur les serveurs médias et la suite logicielle de Disguise pour calculer et projeter les visuels de ses résidences d'artistes. En septembre 2026, les deux entreprises ont d'ailleurs signé un partenariat technologique pluriannuel pour concevoir les futures technologies de lecture vidéo, avec la Sphere comme banc d'essai et premier client. Pour Ryan Dolan, représentant de la Sphere, « chaque artiste s'étant produit à la Sphere a profité des technologies Disguise ». Yamaha met ainsi la main sur Disguise à peine huit semaines après que celle-ci a verrouillé la vitrine la plus prestigieuse de l'industrie du divertissement.
Pourquoi Yamaha cherche un nouveau relais de croissance
Les deux piliers traditionnels de Yamaha affichent une belle solidité, mais peinent à progresser. Sur l'exercice clos le 31 mars 2026, les revenus du groupe n'ont grimpé que de 0,7 % pour s'établir à 465,3 milliards de yens, d'après ses résultats annuels. Sa division principale, les instruments de musique, a certes progressé de 3,0 % à 304,9 milliards de yens, mais son bénéfice d'exploitation de base a reculé de 3,9 %. Le segment du matériel audio — où figurent les consoles de mixage et enceintes pros déployées sur la majorité des scènes mondiales — a pour sa part fléchi de 3,6 % à 142,4 milliards de yens, avec un bénéfice d'exploitation de base en chute libre de 25 %, un contrecoup que Yamaha impute notamment au tarissement de la demande post-Covid sur l'audio professionnel en Europe.
Yamaha dispose déjà d'un siège réservé sur la plupart des grands concerts, entre la console de régie façade et les systèmes d'amplification. Ce qui lui manque en revanche, c'est l'accès au budget vidéo — précisément celui qui ne cesse d'enfler dans les tournées en stade. Dans son document officiel, le groupe nippon emploie l'acronyme professionnel « AVLM » (audio, vidéo, lumière et médias) et fait valoir que la ruée vers les expériences immersives rend l'intégration de ces quatre piliers bien plus lucrative que leur exploitation séparée. La stratégie consiste à distribuer Disguise au Japon et dans toute l'Asie via les réseaux Yamaha, à organiser des ventes croisées entre les deux catalogues et à co-développer des solutions intégrées. L'avis mentionne aussi les incursions plus récentes de Yamaha dans les arènes sportives, les complexes de spectacle et les univers d'IP créatives comme VOCALOID.
Pour le dire sans détour, Yamaha veut cesser d'être un simple fournisseur de boîtiers alignés sur une fiche technique de tournée pour devenir la plateforme globale sur laquelle tourne l'ensemble du spectacle. Cette migration du pur matériel vers le logiciel et les écosystèmes rappelle d'autres virages observés dans l'industrie musicale, d'Ableton Live 13 aux passerelles numériques adoptées par Akai et Moog. La différence capitale réside ici dans la méthode : plutôt que de développer cette compétence en interne, Yamaha s'achète un raccourci direct vers le monde de la vidéo.
La surenchère du spectacle en stade : le nouveau terrain de jeu de Yamaha
La dynamique de la demande est évidente. Dans ses résultats 2025, Live Nation a dévoilé un chiffre d'affaires record de 25,2 milliards de dollars (+9 %) pour 159 millions de spectateurs (+5 %), une hausse directement attribuée à « l'essor de l'activité dans les stades et sur les marchés internationaux ». L'organisateur déclarait avoir investi près de 15 milliards de dollars auprès des artistes et des productions, précisant que plus de 80 % des créneaux en grandes salles et stades pour 2026 étaient déjà réservés dès début février. Michael Rapino, son PDG, soulignait alors vouloir ériger des « scènes de niveau mondial destinées à sublimer la vision de l'artiste ».
Les shows en stade constituent précisément le cœur de cible de Disguise, et ils ne cessent de tirer les exigences vers le haut. Chaque nouvelle tournée vedette se doit de faire plus impressionnant que la précédente, pendant que la Sphere transforme une salle de concert en un écran total à 360 degrés. Si un serveur média n'a rien de très spectaculaire en soi, aucune grande scénographie ne peut s'en passer : plus un concert mise sur la vidéo, plus sa tenue même dépend de la stabilité absolue de cette machine.
Pourquoi l'opération appelle à la prudence
La « forte croissance » mise en avant résiste mal à l'épreuve des chiffres. La déclaration boursière de Yamaha dévoile les données financières de Disguise, et le tableau est loin d'égaler le prestige de ses clients. Les ventes nettes consolidées sont passées de 67,2 millions de livres en 2023 et 2024 à 60,0 millions en 2025, soit une baisse d'environ 11 % sur deux ans. L'EBITDA a plongé de 7,6 millions à 4,6 millions de livres. Le résultat d'exploitation ajusté oscille autour de zéro et la société accuse des pertes nettes part du groupe comprises entre 35 et 39 millions de livres par an, pour des capitaux propres tombés à environ -160 millions de livres fin 2025. Sur ces bases, Yamaha débourse près de 3,6 fois le chiffre d'affaires de l'exercice écoulé et plus de 40 fois l'EBITDA (selon nos calculs tirés du document officiel). Certes, le montant des pertes et des fonds propres négatifs découle probablement de l'amortissement du goodwill et des intérêts d'emprunts d'actionnaires hérités des précédents LBO plutôt que des opérations courantes — une déduction financière logique, même si Yamaha ne le formule pas explicitement. Il n'en reste pas moins que le chiffre d'affaires était en repli, et non en croissance, juste avant la vente.
Les fabricants de hardware ont souvent trébuché en changeant de pré carré. Dans l'industrie musicale, le précédent le plus cuisant reste celui de Gibson. En mai 2018, la légende de la guitare se plaçait sous la protection du Chapitre 11 avec jusqu'à 500 millions de dollars de dettes. Son plan de sauvetage visait très ouvertement à « libérer » la facture d'instruments de sa filiale d'électronique grand public, jugée responsable du naufrage — une activité montée de toutes pièces en rachetant la branche audio et loisirs de Philips en 2014 pour quelque 135 millions de dollars (IO+). Certes, les situations diffèrent : Yamaha est infiniment plus imposant, finance l'acquisition sur ses liquidités sans s'endetter massivement, et pénètre un marché professionnel contigu à ses activités audio. Mais le risque de dispersion et le choc culturel restent d'actualité. La force de Disguise repose sur un cercle très restreint de réalisateurs vidéo et de régisseurs de tournées, et les deux entreprises ont multiplié les gages en promettant que la marque comme les équipes resteraient intouchées.
L'escalade visuelle ne bénéficie pas à l'ensemble du monde musical. La prospérité affichée par Live Nation se concentre quasi exclusivement au sommet de la pyramide. Une analyse de Chartmetric relayée par Digital Music News montrait que parmi le millier d'artistes majeurs à chaque étape de carrière, la part des artistes de niveau intermédiaire effectuant au moins dix concerts par an est tombée d'environ 19 % en 2022 à 12 % en 2024, sous l'effet conjugué des frais de transport et d'hébergement, d'une billetterie morose et du durcissement des visas. Le gigantisme scénique n'est pas le responsable direct de ce resserrement, mais il impose des standards visuels démesurés que le public transpose ensuite dans les petites salles. Une offre AVLM globale sera avant tout pensée et tarifée pour les arènes et les installations fixes. Qu'elle finisse un jour par profiter aux artistes indépendants qui tournent en club reste une question ouverte (selon notre analyse).
Pour certains observateurs, l'écran finit par étouffer la chanson. Dans une chronique pour CNN au moment du lancement de la Sphere avec U2, Holly Thomas avouait sans détour avoir « détesté » l'expérience. Elle s'y inquiétait d'un déluge visuel à 360 degrés reflet d'un « monde surexcité où l'on ne fait plus confiance aux artistes et à leur musique pour combler les attentes du public », dressant un parallèle avec le Colisée romain : « pas là pour nous divertir… mais pour nous engloutir ». Les spectateurs qui se bousculent aux guichets de la Sphere prouvent que le public n'est pas de cet avis. Reste que la remarque d'Holly Thomas pointe un arbitrage que le slogan de Yamaha — « le son comme point de départ » — ne résout pas : au sein d'un show AVLM totalement intégré, la musique devient un simple flux parmi d'autres.
Ce qu'il faudra surveiller de près
La logique stratégique tient la route : le pan le plus rémunérateur du spectacle vivant se joue dans la démesure des grandes salles, dont Yamaha sonorise déjà une part substantielle. Mettre la main sur le système qui pilote la vidéo lui permet de se rapprocher du cœur créatif de ces événements. Les interrogations qui subsistent sont avant tout pratiques :
- Le closing effectif. La conclusion définitive de l'opération est programmée pour décembre 2026. D'ici là, les conditions financières finales restent soumises aux ajustements d'usage lors de la clôture.
- L'impact sur les comptes. Yamaha n'a pas encore détaillé comment l'intégration d'une filiale déficitaire, aux ventes en repli et acquise sur un multiple élevé, pèsera sur ses résultats consolidés.
- L'indépendance réelle. La promesse de préserver l'identité de marque, les équipes et l'écosystème de partenaires de Disguise sera mise à l'épreuve dès les premières synergies commerciales — tout particulièrement si les clients de Disguise recourent à des marques de consoles audio concurrentes.
- La feuille de route 2027. Les deux sociétés annoncent de premiers développements de produits communs pour 2027. Ce sera le moment de vérité pour vérifier si « l'intégration AVLM » apporte de véritables avancées techniques aux régisseurs et créateurs de spectacles, ou s'il s'agit simplement d'un nouveau canal de distribution.
Si l'opération porte ses fruits, le prochain écran de stade à décrocher les mâchoires du public sera peut-être piloté par un fabricant de pianos. Dans le cas contraire, ce rachat viendra s'ajouter à la longue liste des industriels du hardware qui ont payé au prix fort leur incursion sur un marché connexe.
Sources
- Digital Music News, « Yamaha Acquires Disguise from Carlyle to Grab a Bigger Piece of Live Events » (article d'origine, 13 nov. 2026) : https://www.digitalmusicnews.com/2026/11/13/yamaha-corporation-to-acquire-disguise/
- Yamaha Corporation, « Notice Concerning Making Disguise Technologies Limited a Wholly Owned Subsidiary through an Acquisition of Shares of Butterfly Topco Limited » (13 nov. 2026) : prix de l'opération, actionnariat, bilan financier de Disguise, calendrier, logique stratégique. https://www.yamaha.com/en/news_release/files/news/26111302/pdf/2611130201.pdf
- Yamaha Corporation, résultats financiers consolidés pour l'exercice clos le 31 mars 2026 : chiffre d'affaires et bénéfices sectoriels. https://www.yamaha.com/en/ir/library/flash-report/pdf/frepo-2026-q4.pdf
- Disguise, « Disguise partners with The Carlyle Group as it enters new chapter of growth » (mars 2021) : participation majoritaire de Carlyle, entrée minoritaire d'Epic Games, données sur les plateaux xR. https://www.disguise.one/en/insights/news/disguise-the-carlyle-group-investment-2021
- Digital Music News, « Sphere and Disguise Announce Multi-Year Technology Partnership » (23 sept. 2026) : https://www.digitalmusicnews.com/2026/09/23/sphere-disguise-multi-year-partnership/
- Live Nation Entertainment, résultats annuels et du quatrième trimestre 2025 (19 fév. 2026) : https://news.livenationentertainment.com/news/live-nation-entertainment-full-year-and-fourth-quarter-2025-results
- Fortune / Bloomberg, « Gibson Guitars Files for Chapter 11 Bankruptcy » (1er mai 2018) : https://fortune.com/2018/05/01/gibson-guitars-files-for-bankruptcy/
- IO+, « Uncertain future for Philips Audio after Gibson bankruptcy » (mai 2018) : acquisition de la division audio de Philips par Gibson en 2014. https://ioplus.nl/archive/en/uncertain-future-philips-audio-gibson-bankruptcy/
- Digital Music News / Chartmetric, « Why Some Artists Are Rethinking Touring » (17 juin 2025) : https://www.digitalmusicnews.com/2025/06/17/why-artists-arent-touring/
- Holly Thomas, « Opinion: The Sphere raises an important question », CNN (4 oct. 2023) : https://www.cnn.com/2023/10/04/opinions/sphere-las-vegas-performance-concert-thomas