
¿Por qué un fabricante de pianos quiere la pantalla? La apuesta de 215 millones de libras de Yamaha por Disguise y la carrera visual del directo
Actualizado:
Quienes han presenciado en un estadio cómo un descomunal muro de pantallas LED cobra vida a espaldas de Beyoncé, Taylor Swift o Bad Bunny difícilmente conocen el engranaje que mantiene cada píxel sincronizado al milisegundo. El 13 de noviembre de 2026, esa tecnología pasó a tener un nuevo dueño: Yamaha Corporation —el histórico conglomerado de Hamamatsu responsable de pianos, guitarras, consolas de mezclas y equipos de audio profesional, no la división de motos— anunció la compra de Disguise, la firma londinense cuyos servidores multimedia y herramientas de software controlan el despliegue de vídeo en las giras más espectaculares del planeta.
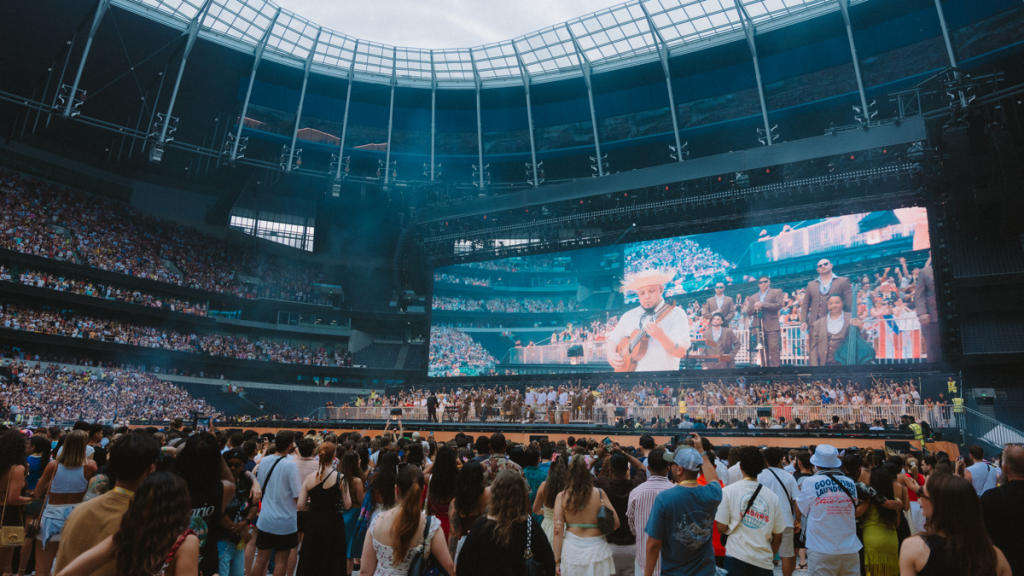
Bad Bunny en el Tottenham Hotspur Stadium. Foto: Disguise
A simple vista parece una alianza extraña: una compañía con 139 años de tradición en la fabricación de instrumentos adquiriendo un especialista en pantallas y gráficos en tiempo real. Sin embargo, al mirar de cerca, la operación revela una tendencia evidente sobre hacia dónde fluye el dinero en la música en vivo —hacia el puro espectáculo de masas— y explica por qué una marca que siempre ha dominado lo que el público escucha quiere ahora adueñarse de lo que ve.
Las cifras del acuerdo: lo que Yamaha declaró oficialmente a la bolsa
La cobertura mediática inicial apenas abordó el coste financiero de la operación; Digital Music News destacó incluso que no se habían hecho públicos los términos del contrato. Sin embargo, el informe remitido por Yamaha a la Bolsa de Tokio ese mismo día despeja prácticamente todas las dudas:
- El activo adquirido: la totalidad de las acciones de Butterfly Topco Limited, un holding constituido en febrero de 2021 que controla indirectamente Disguise Technologies Limited. Disguise pasará a ser una filial cien por cien propiedad de Yamaha.
- El precio: 215 millones de libras esterlinas por las acciones ordinarias y los pagarés de préstamos de accionistas, lo que equivale a unos 46.100 millones de yenes al tipo de cambio de 214 yenes por libra fijado por Yamaha. Sumando alrededor de 1.600 millones de yenes en gastos de asesoría previstos, el desembolso alcanza unos 47.700 millones de yenes. En paralelo, Yamaha calcula desembolsar cerca de 3.200 millones de yenes para amortizar deuda bancaria ligada a la operación. El montante final quedará cerrado al término de la transacción.
- Quién vende: un fondo de Carlyle (CETP IV Investment 7) titular del 58,16 %, Livingbridge con un 5,64 % y otros accionistas —entre ellos directivos y empleados— que reúnen el 36,20 % restante.
- Los plazos: el contrato se firmó el 13 de noviembre y su culminación está prevista para diciembre de 2026. Hasta esa fecha se trata de un pacto acordado, pero no cerrado formalmente. Yamaha puntualiza que el impacto en sus resultados consolidados continúa "en fase de evaluación".
La entrada de Carlyle en el accionariado tuvo lugar en marzo de 2021. En el anuncio publicado por Disguise en su momento, se especificaba que Carlyle asumiría una participación mayoritaria, Epic Games (responsable de Unreal Engine) tomaría una posición minoritaria y su inversor histórico Livingbridge reinvertiría capital. El fundador, Ash Nehru, continuaba como el mayor accionista entre los empleados. La apuesta de entonces era la producción virtual: solo en el año previo se habían levantado más de 150 escenarios xR con tecnología Disguise en más de 35 países. A ese ciclo exacto alude la nota de esta semana al destacar "más de cinco años de fuerte crecimiento bajo la propiedad de Carlyle".
A qué se dedica exactamente Disguise
Disguise no es un fabricante de paneles. Su tecnología conforma la capa intermedia entre los directores creativos y las pantallas LED o proyectores: su software Designer permite planificar, previsualizar y secuenciar vídeo sobre superficies irregulares, mientras que sus servidores multimedia procesan y reproducen todo ese contenido en tiempo real, en perfecta sincronía con el audio, la iluminación y las cámaras en directo. Yamaha describe la plataforma como un "flujo de trabajo integral que abarca desde el diseño de contenidos en preproducción hasta la reproducción sincronizada y el control en tiempo real en espectáculos en vivo", presente en más de 100 países a través de una red superior a los 400 distribuidores autorizados.
La empresa comenzó como un especialista en servidores multimedia para giras musicales y, bajo la dirección de su CEO Fernando Küfer, se expandió con fuerza al sector del broadcast, el cine y las instalaciones fijas. En su cartera de clientes figuran tours de Beyoncé, Taylor Swift y Bad Bunny; recintos icónicos como el Burj Khalifa, el Stade de France o el Tottenham Hotspur Stadium; producciones cinematográficas como Top Gun: Maverick y Project Hail Mary; la experiencia Netflix House, e incluso producciones de Broadway y del West End londinense como el musical Hercules de Disney. Son credenciales aportadas por las propias partes, y deben interpretarse dentro de su contexto promocional.
Con todo, su mayor escaparate es Sphere en Las Vegas. Desde su inauguración en 2023, Sphere recurre a los servidores y herramientas de Disguise para procesar y proyectar los visuales de sus residencias. En septiembre de 2026, ambas compañías firmaron una alianza tecnológica multianual para diseñar la próxima generación de sistemas de reproducción, con el propio recinto como cliente pionero. Ryan Dolan, directivo de Sphere, llegó a declarar que "todos los artistas que han pasado por Sphere se han beneficiado de la tecnología de Disguise". Yamaha formaliza la adquisición apenas ocho semanas después de que Disguise asegurase este blindaje en el escenario visual más emblemático del planeta.
Por qué Yamaha necesita un nuevo motor de crecimiento
Las dos divisiones tradicionales de Yamaha son sólidas, pero carecen de dinamismo. En el ejercicio fiscal concluido el 31 de marzo de 2026, la facturación global creció apenas un 0,7 % hasta situarse en 465.300 millones de yenes, de acuerdo con sus cuentas anuales. La sección de instrumentos musicales, la más voluminosa, subió un 3,0 % hasta los 304.900 millones de yenes, aunque su beneficio operativo recurrente retrocedió un 3,9 %. Peor parada salió la división de audio —que abarca los mezcladores profesionales y recintos acústicos habituales en conciertos—, cuyas ventas cayeron un 3,6 % hasta los 142.400 millones de yenes, con un desplome del 25 % en su beneficio operativo que Yamaha achaca en parte al fin del boom de demanda pospandemia en Europa.
A día de hoy, Yamaha ya cuenta con un puesto fijo en casi cualquier gran concierto mediante la consola de mezcla o los sistemas de megafonía. Lo que no tiene bajo su control es el presupuesto de vídeo, que en las giras de estadios es precisamente la partida que más no para de inflarse. En su informe, Yamaha apela a la sigla del sector "AVLM" (audio, vídeo, iluminación y medios, por sus siglas en inglés) argumentando que el apetito por experiencias inmersivas hace mucho más rentable ofrecer los cuatro pilares unificados que comercializarlos de forma aislada. El plan consiste en distribuir Disguise en Japón y el resto de Asia mediante los canales de Yamaha, impulsar ventas cruzadas entre ambos catálogos y desarrollar productos conjuntos e integrados. La comunicación menciona además las incursiones recientes de Yamaha en estadios deportivos, auditorios y negocios de contenidos y propiedad intelectual como VOCALOID.
En términos sencillos: Yamaha busca dejar de ser un simple proveedor de cajas en el rider técnico para convertirse en el sistema operativo sobre el que corre todo el concierto. Se trata del mismo giro del hardware al software que hemos visto en otras parcelas del equipamiento musical, desde el lanzamiento de Ableton Live 13 hasta los sintetizadores rediseñados por Akai o Moog. La peculiaridad aquí es que Yamaha no ha desarrollado esta tecnología desde dentro, sino que ha sacado la chequera para cruzar la pasarela y plantarse en el terreno del vídeo.
La escalada técnica en la que Yamaha entra a golpe de talonario
Por el lado de la demanda, las cifras no dejan lugar a dudas. En su balance de 2025, Live Nation reportó ingresos históricos de 25.200 millones de dólares (un 9 % más) y 159 millones de asistentes (un alza del 5 %), un empujón que atribuye a "la creciente actividad en estadios y la expansión en mercados internacionales". La promotora detalló una inversión de casi 15.000 millones de dólares en artistas y montajes, asegurando que a comienzos de febrero ya tenía comprometido más del 80 % del calendario en grandes recintos para 2026. Michael Rapino, su consejero delegado, definió la estrategia como la creación de "escenarios de primera clase diseñados para llevar la visión del artista al máximo nivel".
Los espectáculos pensados para estadios representan el terreno predilecto de Disguise, y el nivel de exigencia técnica sube en cada temporada. Cada nueva gira aspira a eclipsar visualmente a la anterior, mientras construcciones como Sphere han transformado la sala de conciertos tradicional en un envoltorio de proyección a 360 grados. Un servidor multimedia carece de brillo mediático, pero resulta indispensable: cuanto mayor es la carga de vídeo que soporta un show, más crítica se vuelve la fiabilidad absoluta de esa máquina.
Los motivos para la cautela
Los datos financieros de Disguise no respaldan del todo la narrativa de crecimiento. La propia documentación remitida por Yamaha desglosa las cuentas de la compañía británica, y los números resultan bastante menos deslumbrantes que su catálogo de artistas. La cifra neta de ventas consolidada fue de 67,2 millones de libras en 2023, repitió en 67,2 millones en 2024 y cayó a 60,0 millones en 2025, lo que representa una contracción cercana al 11 % en dos años. El EBITDA pasó de 7,6 millones a 4,6 millones de libras. El beneficio operativo ajustado apenas ha rozado el umbral de equilibrio, mientras que la empresa viene anotando pérdidas atribuibles a los accionistas de entre 35 y 39 millones de libras anuales, con unos fondos propios negativos de aproximadamente -160 millones de libras al cierre de 2025. Con arreglo a estos datos, Yamaha está pagando cerca de 3,6 veces la facturación del último curso y más de 40 veces el EBITDA (cálculos propios a partir del informe oficial). Gran parte de estas pérdidas y del patrimonio neto negativo obedece previsiblemente a la amortización de fondos de comercio y a los pagarés participativos derivados de la adquisición anterior por parte del fondo, más que a la operativa diaria del negocio. Es una deducción lógica por la estructura de la operación, aunque Yamaha no lo explicite en su documento. Pese a todo, la realidad objetiva es que los ingresos venían encogiéndose, no expandiéndose, justo antes de la venta.
Los fabricantes de hardware ya han sufrido al diversificar fuera de su área natural. En la industria de la música, el tropiezo más recordado es el de Gibson. En mayo de 2018, la mítica firma de guitarras se acogió al Capítulo 11 de la ley de quiebras estadounidense con un pasivo de hasta 500 millones de dólares. El plan de rescate se orientó expresamente a "liberar" a la división tradicional de instrumentos del lastre de electrónica de consumo al que Gibson responsabilizaba de sus problemas, negocio montado tras desembolsar unos 135 millones de dólares en 2014 por la rama de audio y entretenimiento de Philips (IO+). Existen claras diferencias: Yamaha posee un músculo financiero infinitamente mayor, acomete la compra con caja disponible en lugar de sobreendeudarse y se expande dentro de un mercado profesional adyacente a su negocio de audio. Aun así, la advertencia sobre los choques culturales y la dispersión directiva sigue vigente. El valor real de Disguise descansa en una comunidad muy específica de programadores de vídeo y directores técnicos; no es casualidad que ambas partes hayan insistido públicamente en que mantendrán la identidad de la marca y la independencia de sus equipos.
La carrera visual en los estadios no beneficia al conjunto de la escena musical. Las cifras récord divulgadas por Live Nation muestran un auge concentrado en los nombres más cotizados. Un análisis de Chartmetric publicado por Digital Music News reveló que, entre los 1.000 artistas más escuchados en cada etapa de su trayectoria, el porcentaje de músicos de nivel medio que lograron girar al menos diez fechas en un año cayó del 19 % en 2022 al 12 % en 2024, señalando el encarecimiento de los desplazamientos, las complicaciones con los visados y una menor venta de localidades. La sofisticación del directo no es la causa determinante de este ahogo, pero sí acostumbra al público a unos niveles de producción que las salas de conciertos jamás podrán replicar. Una plataforma unificada AVLM estará presupuestada ante todo para recintos de gran formato. Si alguna de estas tecnologías acabará calando en los circuitos independientes de base es, hoy por hoy, un interrogante sin respuesta (a criterio de este autor).
Existe debate sobre si el despliegue de pantallas no estará eclipsando las canciones. A propósito de la inauguración de Sphere con U2, la periodista Holly Thomas reconoció en una columna para CNN que el montaje le resultó detestable. En su texto, advertía de que ese bombardeo visual envolvente es síntoma de "un mundo hiperestimulado donde ya no se tiene fe en que los artistas y su música alcancen por sí solos para colmar las expectativas del público", comparando el recinto con el Coliseo romano: "no está pensado para divertirnos... sino para engullirnos". La respuesta del público en taquilla demuestra que muchísimos asistentes no comparten esa visión. No obstante, el dilema planteado por Thomas pone el dedo en una llaga que el discurso corporativo de Yamaha sobre "el sonido como punto de partida" esquiva: en un show concebido bajo la integración AVLM, la música pasa a ser simplemente una señal de entrada más.
Las cuatro claves a vigilar
El sentido estratégico de la operación es sólido: el segmento más rentable de la música en directo es el macroespectáculo de gran formato, un terreno donde Yamaha ya domina el sonido. Controlar la plataforma que procesa y proyecta los visuales la acerca al núcleo mismo de la producción de escenarios. Quedan, no obstante, varios interrogantes prácticos sobre la mesa:
- El cierre formal. La culminación del acuerdo está programada para diciembre de 2026. Hasta entonces, los términos y condiciones definitivos continúan sujetos a las verificaciones de cierre.
- El impacto contable. Yamaha todavía no ha desgranado cómo influirá en su balance consolidado la incorporación de una filial deficitaria, con ingresos a la baja y adquirida con múltiplos de valoración especialmente altos.
- La autonomía operativa. El compromiso de respetar la marca, la estructura y los acuerdos comerciales de Disguise se pondrá a prueba en cuanto arranquen las dinámicas de venta cruzada, en especial ante clientes de Disguise que trabajen con sistemas de audio de marcas rivales.
- La hoja de ruta para 2027. Ambas firmas han avanzado que desvelarán nuevos desarrollos conjuntos a lo largo de 2027. Ese hito servirá para comprobar si la cacareada "integración AVLM" da origen a soluciones técnicas genuinas para el directo o si se reduce a unificar catálogos comerciales.
Si la jugada cuaja, la próxima pantalla de estadio que deje al público boquiabierto estará orquestada por un fabricante de pianos. Si descarrila, la operación pasará a engrosar la larga lista de gigantes del hardware que pagaron un peaje altísimo por aventurarse en territorio ajeno.
Fuentes
- Digital Music News, "Yamaha Acquires Disguise from Carlyle to Grab a Bigger Piece of Live Events" (artículo original, 13 de noviembre de 2026): https://www.digitalmusicnews.com/2026/11/13/yamaha-corporation-to-acquire-disguise/
- Yamaha Corporation, "Notice Concerning Making Disguise Technologies Limited a Wholly Owned Subsidiary through an Acquisition of Shares of Butterfly Topco Limited" (13 de noviembre de 2026): precio del acuerdo, accionistas, balance financiero de Disguise, calendario y justificación estratégica. https://www.yamaha.com/en/news_release/files/news/26111302/pdf/2611130201.pdf
- Yamaha Corporation, resultados financieros consolidados para el ejercicio cerrado el 31 de marzo de 2026: facturación y beneficios por división. https://www.yamaha.com/en/ir/library/flash-report/pdf/frepo-2026-q4.pdf
- Disguise, "Disguise partners with The Carlyle Group as it enters new chapter of growth" (marzo de 2021): participación mayoritaria de Carlyle, participación minoritaria de Epic Games y datos sobre platós xR. https://www.disguise.one/en/insights/news/disguise-the-carlyle-group-investment-2021
- Digital Music News, "Sphere and Disguise Announce Multi-Year Technology Partnership" (23 de septiembre de 2026): https://www.digitalmusicnews.com/2026/09/23/sphere-disguise-multi-year-partnership/
- Live Nation Entertainment, resultados anuales y del cuarto trimestre de 2025 (19 de febrero de 2026): https://news.livenationentertainment.com/news/live-nation-entertainment-full-year-and-fourth-quarter-2025-results
- Fortune / Bloomberg, "Gibson Guitars Files for Chapter 11 Bankruptcy" (1 de mayo de 2018): https://fortune.com/2018/05/01/gibson-guitars-files-for-bankruptcy/
- IO+, "Uncertain future for Philips Audio after Gibson bankruptcy" (mayo de 2018): compra de la división de audio de Philips por parte de Gibson en 2014. https://ioplus.nl/archive/en/uncertain-future-philips-audio-gibson-bankruptcy/
- Digital Music News / Chartmetric, "Why Some Artists Are Rethinking Touring" (17 de junio de 2025): https://www.digitalmusicnews.com/2025/06/17/why-artists-arent-touring/
- Holly Thomas, "Opinion: The Sphere raises an important question," CNN (4 de octubre de 2023): https://www.cnn.com/2023/10/04/opinions/sphere-las-vegas-performance-concert-thomas